


・本記事で紹介している審査通過率や審査時間は、限定的な調査結果や一般的な情報に基づくものであり、実際の審査結果を保証するものではありません
・クレジットカードの審査基準は各カード会社により異なり、非公開となっています
・審査結果は申込者の信用情報、収入状況、他社借入状況などにより個別に判断されます
・本記事の情報を実践しても審査に通過できない場合があります
・キャンペーン内容、ポイント還元率、年会費等は変更される場合がありますので、必ず公式サイトで最新情報をご確認ください
・本記事はアフィリエイトプログラムを利用しており、カード会社から広告収益を得ています
最近、インターネット上で「ポケットカード やばい」という検索ワードを目にして、不安になっていませんか?
P-oneカードの申し込みを検討しているのに、ネガティブな評判が気になって決断できない方も多いでしょう。
実は、ポケットカードがやばいと言われる理由には、過去のサービス改悪や身に覚えのない請求トラブル、フィッシング詐欺被害など、具体的な背景が存在します。しかし、これらの問題は正しく理解すれば回避できるものがほとんどです。
本記事では、ポケットカード社が発行するP-oneカードシリーズについて、実際の利用者を独自分析し、やばいと言われる7つの理由を徹底解説します。さらに、身に覚えのない引き落としが発生した際の対処法や、2026年最新の審査基準、他社カードとの比較情報まで網羅的にお伝えします。
この記事を読めば、ポケットカードのメリット・デメリットを正確に把握でき、あなたに本当に適したクレジットカードかどうかを判断できるようになります。
あなたに合う1枚を診断
結論:ポケットカードは危険な会社ではない|「やばい」の中身は割引の対象外と偽メールに整理できる
最初に結論をお伝えします。ポケットカード(P-oneカード)は正規のクレジットカード会社が発行する一般的なカードで、持っているだけで危険ということはありません。
「やばい」と検索される理由を分解すると、①割引の対象外になる利用が意外と多いこと、②ポケットカードを装う偽メールが出回っていること、③リボ払いが前提の上位カードがあることの3つに整理できます。いずれも仕組みを知っていれば避けられるものです。
【早見表】あなたの使い方でP-oneカードが向くかどうか
| あなたの使い方 | 向き不向き | 理由 |
|---|---|---|
| まとまった額をカードで払う | 向いている | 請求額から自動で割引されるため効果が出やすい |
| ポイント管理が面倒 | 向いている | 交換手続きも失効も気にしなくてよい |
| 少額決済が中心 | 向いていない | 端数が割引の対象外になり実質の割引率が下がる |
| ETC・電子マネーの利用が多い | 向いていない | これらは割引の対象外 |
| リボ払いを使いたくない | カードの種類に注意 | P-one Wizはリボ払いが前提の設計 |
P-oneカードとは?|請求時に自動で割引されるポケットカードの主力カード

ポケットカード株式会社が発行するP-oneカードシリーズは、利用金額から自動的に1%割引される独自のキャッシュバックシステムが最大の特徴です。
ポイント交換の手間がなく、請求時に自動で割引が適用されるため、ポイント管理が苦手な方に支持されています。
P-oneカードには4種類のラインナップがあり、それぞれ年会費や特典内容が異なります。以下の比較表で各カードの違いを確認しましょう。
P-oneカード4種類の比較|年会費と割引の仕組みで選ぶ
| 項目 | P-oneカード Standard | P-oneカード G | P-oneカード Premium Gold | P-one Wiz |
|---|---|---|---|---|
| 年会費(税込) | 無料 | 3,300円 | 11,000円 | 無料 |
| 家族カード年会費 | 220円(管理費) | 220円(管理費) | 無料 | 無料 |
| ETCカード発行手数料 | 1,100円 | 1,100円 | 1,100円 | 1,100円 |
| 基本還元率 | 1.0%(自動割引) | 1.4%(割引+ポイント) | 1.4%(割引+ポイント) | 1.4%(割引+ポイント) |
| ポイント制度 | なし | あり | あり | あり |
| 海外旅行保険 | なし | 最高2,000万円 | 最高5,000万円 | なし |
| 国内旅行保険 | なし | 最高1,000万円 | 最高3,000万円 | なし |
| ショッピング保険 | なし | 最高50万円 | 最高100万円 | なし |
| 空港ラウンジ | なし | なし | 国内主要空港 | なし |
| 支払い方式 | 通常払い | 通常払い | 通常払い | リボ払い専用 |
| 国際ブランド | Visa/Mastercard/JCB | Visa/Mastercard/JCB | Visa/Mastercard/JCB | Visa/Mastercard/JCB |
| 申込資格 | 18歳以上 | 18歳以上 | 20歳以上 | 18歳以上 |
上記の比較表からわかるとおり、P-oneカードは利用者のライフスタイルに合わせて選べる幅広いラインナップが用意されています。
年会費無料で1%自動割引を受けたい方にはP-oneカード Standardが最適です。一方、旅行保険や空港ラウンジなどの付帯サービスを重視する方には、P-oneカード Premium Goldが選択肢となります。
P-one Wizはリボ払い専用カードのため、手数料が発生する点に注意が必要です。高還元率1.4%の魅力はありますが、毎月の支払い管理を徹底しないと手数料負担が還元率を上回るリスクがあります。
P-oneカードのメリット|ポイントを使わずに請求額が自動で減る仕組みが最大の特徴
P-oneカードには、他のクレジットカードにはない独自のメリットが複数存在します。特に自動割引システムは、ポイント交換の手間を省きたい方にとって大きな魅力です。
ここでは、P-oneカードを選ぶべき8つのメリットを、実際の利用シーンを交えながら詳しく解説します。
請求額から自動で割引される|ポイントの交換や失効を気にしなくてよい
P-oneカードの最も革新的な特徴は、利用金額の1%が請求時に自動的に割引されるキャッシュバックシステムです。他社のクレジットカードでは、貯まったポイントを商品やマイルに交換する手続きが必要ですが、P-oneカードではその手間が一切不要です。
具体的な割引の仕組みは以下のとおりです。
| 利用金額 | 割引額 | 実質請求額 |
|---|---|---|
| 10,000円 | 100円 | 9,900円 |
| 50,000円 | 500円 | 49,500円 |
| 100,000円 | 1,000円 | 99,000円 |
| 500,000円 | 5,000円 | 495,000円 |
ポケットカード公式サイトによると、この1%割引は月間利用額ではなく1回の決済ごとに100円単位で計算されます。ただし、100円未満の端数は切り捨てとなるため、例えば398円の買い物では3円の割引、199円の買い物では1円の割引となる点に注意しましょう。
公共料金や税金の支払いでも1%割引が適用される点は、他社カードと比較して大きなアドバンテージです。電気・ガス・水道料金、国民年金保険料など、多くのクレジットカードでポイント還元率が下がる支払いでも、P-oneカードなら変わらず1%の割引を受けられます。
上位カードは還元が上乗せされる|ただしリボ払いが前提の条件に注意する
P-oneカード G、P-oneカード Premium Gold、P-one Wizの3種類は、1%の自動割引に加えて0.4%のポケットポイント還元があり、合計1.4%の高還元率を実現しています。
ポケットポイントは1,000円(税込)の利用につき1ポイント付与され、1ポイント=4円相当の商品と交換できる仕組みです。つまり実質的な還元率は0.4%となり、自動割引の1%と合わせて1.4%の還元率になります。
さらに、P-oneカード GとP-oneカード Premium Goldでは、リボ払い・分割払い・ボーナス2回払いを選択すると、ポイントが2倍の2ポイント付与されます。この場合、還元率は1%の割引+0.8%のポイント還元で合計1.8%となり、業界トップクラスの高還元率を実現します。
ポケットポイントの主な交換先は以下のとおりです。
| 交換先 | 必要ポイント | 交換価値 | 実質還元率 |
|---|---|---|---|
| Tポイント | 100ポイント | 500Tポイント | 0.5% |
| dポイント | 100ポイント | 500dポイント | 0.5% |
| JALマイル | 100ポイント | 250マイル | 0.25% |
| ANAマイル | 100ポイント | 250マイル | 0.25% |
| VJAギフトカード | 250ポイント | 1,000円分 | 0.4% |
| QUOカード | 250ポイント | 1,000円分 | 0.4% |
最も還元率が高いのはTポイントやdポイントへの交換で、100ポイントを500ポイントに交換できます。ただし、P-oneカードの自動割引と合わせた総合還元率で考えると、VJAギフトカードやQUOカードへの交換がバランスが良い選択肢となります。
旅行・レンタカーの優待がある|出張や旅行が多い人は使う価値がある
P-oneカード会員は、提携レンタカー会社とパッケージツアーで特別割引を受けられます。特に旅行や出張が多い方にとって、この特典は年間で数万円の節約につながる可能性があります。
レンタカー割引の対象サービスと割引率は以下のとおりです。
| レンタカー会社 | 割引率 |
|---|---|
| タイムズカーレンタル | 基本料金15%割引 |
| ニッポンレンタカー | 基本料金5%割引 |
| 日産レンタカー | 基本料金5%割引 |
| オリックスレンタカー | 基本料金5%割引 |
| トヨタレンタリース | 基本料金5%割引 |
タイムズカーレンタルでは最大15%割引となり、例えば2泊3日で20,000円のレンタカーを利用した場合、3,000円の割引を受けられます。
パッケージツアーの割引率は旅行会社によって異なります。
| 旅行会社 | 国内ツアー割引率 | 海外ツアー割引率 |
|---|---|---|
| クラブメッド | 8% | 8% |
| ビッグホリデー | 5% | 5% |
| 日本旅行 | 3% | 5% |
| エイチ・アイ・エス | 3% | 3% |
| ジャルパック | 3% | 3% |
ポケットカードトラベルセンター経由で申し込むことが割引適用の条件となります。例えば、家族4人で30万円の海外パッケージツアーをクラブメッド経由で予約すれば、24,000円の割引を受けられる計算になります。
有料オプションでロードサービスを付けられる|車をよく使う人向け
P-oneカード会員は、年会費770円(税込)の有料オプション「カーライフホッとライン」に加入することで、24時間365日対応のロードサービスを利用できます。一般的なロードサービスの年会費が5,000〜8,000円程度であることを考えると、非常にコストパフォーマンスの高いサービスです。
カーライフホッとラインの主なサービス内容は以下のとおりです。
| サービス内容 | 対応範囲 | 備考 |
|---|---|---|
| スペアタイヤ交換 | 原則無料 | 作業時間30分程度まで |
| バッテリー上がり時のジャンピング | 原則無料 | 作業時間30分程度まで |
| キー閉じ込み時の開錠 | 原則無料 | イモビライザー搭載車は対象外の場合あり |
| ガス欠時の燃料配達 | 原則無料 | ガソリン代は実費 |
| 冷却水の補充 | 原則無料 | 冷却水代は実費 |
| 落輪・脱輪の引き上げ | 原則無料 | 1輪のみ対象 |
| レッカー搬送 | 20kmまで無料 | 20km超過分は実費 |
さらに、自宅から直線距離で100km以上離れた場所で事故や故障により自力走行不能となった場合、以下の費用補助も受けられます。
| 費用補助内容 | 補助上限額 | 対象者 |
|---|---|---|
| 帰宅費用 | 1名あたり20,000円 | 搭乗者全員 |
| 宿泊費用 | 1名1泊15,000円 | 搭乗者全員 |
| 修理車両搬送費 | 50,000円 | 車両1台 |
日本自動車連盟(JAF)の個人会員年会費が4,000円であることを考えると、P-oneカードのカーライフホッとラインは年会費770円で同等レベルのサービスを受けられる非常にお得なオプションです。
選ぶ国際ブランドによって付帯特典が変わる|申込時に確認しておきたい
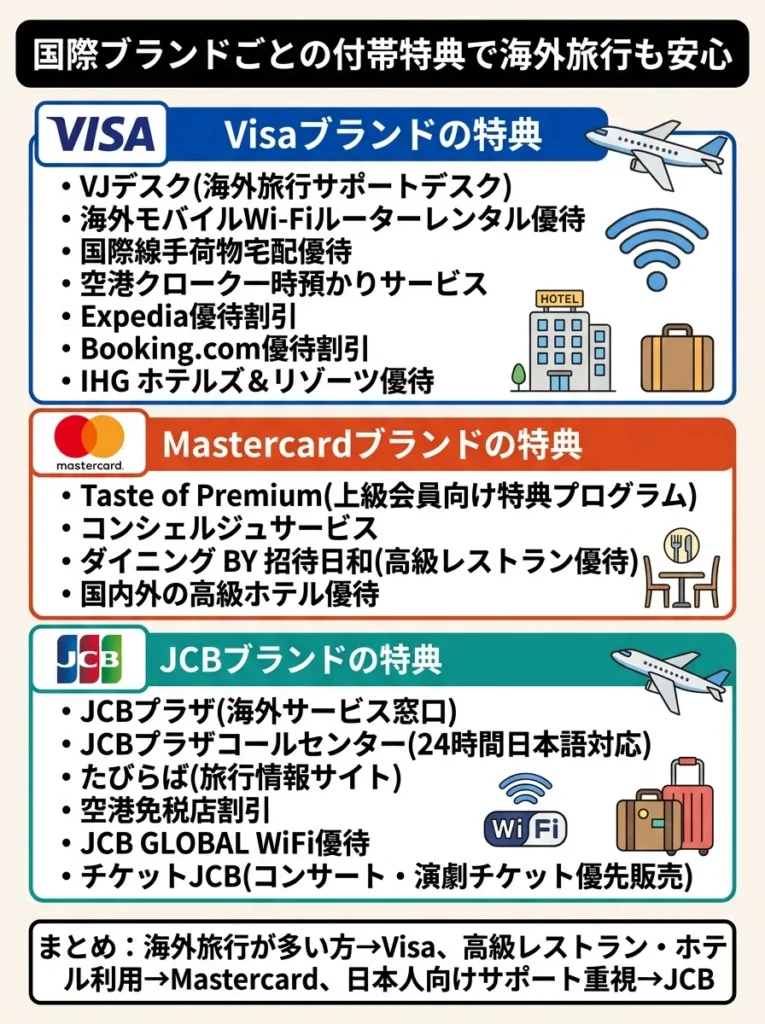
P-oneカードは、Visa・Mastercard・JCBの3つの国際ブランドから選択でき、選んだブランドに応じた付帯特典を利用できます。
P-oneカード Premium Goldの場合、国際ブランドごとの主な特典は以下のとおりです。
- VJデスク(海外旅行サポートデスク)
- 海外モバイルWi-Fiルーターレンタル優待
- 国際線手荷物宅配優待
- 空港クローク一時預かりサービス
- Expedia優待割引
- Booking.com優待割引
- IHG ホテルズ&リゾーツ優待
- Taste of Premium(上級会員向け特典プログラム)
- コンシェルジュサービス
- ダイニング BY 招待日和(高級レストラン優待)
- 国内外の高級ホテル優待
- JCBプラザ(海外サービス窓口)
- JCBプラザコールセンター(24時間日本語対応)
- たびらば(旅行情報サイト)
- 空港免税店割引
- JCB GLOBAL WiFi優待
- チケットJCB(コンサート・演劇チケット優先販売)
海外旅行が多い方にはVisa、国内の高級レストランやホテルをよく利用する方にはMastercard、日本人向けサポートを重視する方にはJCBがおすすめです。
タッチ決済に対応|日常の少額決済でも使いやすい
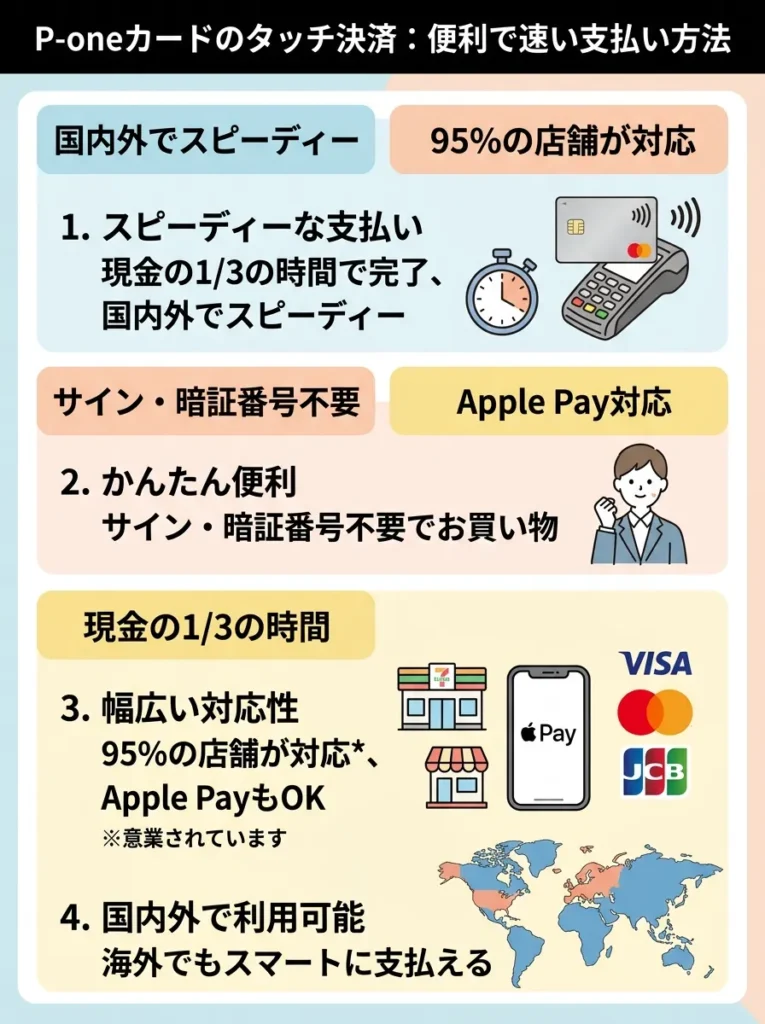
P-oneカードは、Visa・Mastercard・JCBのすべての国際ブランドでタッチ決済(コンタクトレス決済)に対応しています。カードを決済端末にかざすだけで支払いが完了するため、サインや暗証番号の入力が不要で、レジでの待ち時間を大幅に短縮できます。
一般社団法人キャッシュレス推進協議会の調査によると、2026年1月時点で国内の主要コンビニエンスストアやスーパーマーケットの約95%がタッチ決済に対応しています。海外では欧米を中心に、タッチ決済が主流の支払い方法となっており、P-oneカードがあれば世界中でスムーズな決済が可能です。
また、P-oneカード Standard・G・Wizは、Apple Payにも対応しています。iPhoneやApple WatchにP-oneカードを登録すれば、カードを持ち歩かなくてもスマートフォンだけで支払いが完了します。
タッチ決済の主なメリットは以下のとおりです。
- 決済時間が現金払いの約1/3に短縮
- 暗証番号入力不要で衛生的
- カードの物理的な摩耗を軽減
- 海外でのスムーズな支払いが可能
- 小額決済でもストレスフリー
キャッシングの無利息期間がある|利用条件は申込前に公式で確認する
P-oneカードのキャッシング機能には、初回利用から30日間利息が0円になる特典があります。急な出費で現金が必要になった際、この特典を活用すれば無利息で資金を調達できます。
P-oneカードのキャッシング条件は以下のとおりです。
| 項目 | 内容 |
|---|---|
| 金利(年率) | 14.95%〜17.95% |
| 借入限度額 | 150万円以内(審査による) |
| 返済方法 | 元利一括払い・リボルビング払い |
| 海外利用分 | リボルビング払いのみ |
| 返済期間 | 1〜59か月 |
| 返済回数 | 1〜59回 |
| 遅延損害金 | 年19.94% |
貸金業法に基づき、キャッシング利用可能額は年収の3分の1までに制限されます。例えば年収300万円の方の場合、総量規制により最大100万円までのキャッシングが可能です。
初回30日間無利息の特典は、初回キャッシング利用日から起算されます。30日以内に全額返済すれば利息は一切発生せず、元金のみの返済で済みます。追加借入を行った場合も、初回利用日から30日間は無利息が適用されるため、複数回に分けて借入しても問題ありません。
紛失・盗難とネット不正利用の補償がある|届出の期限に注意
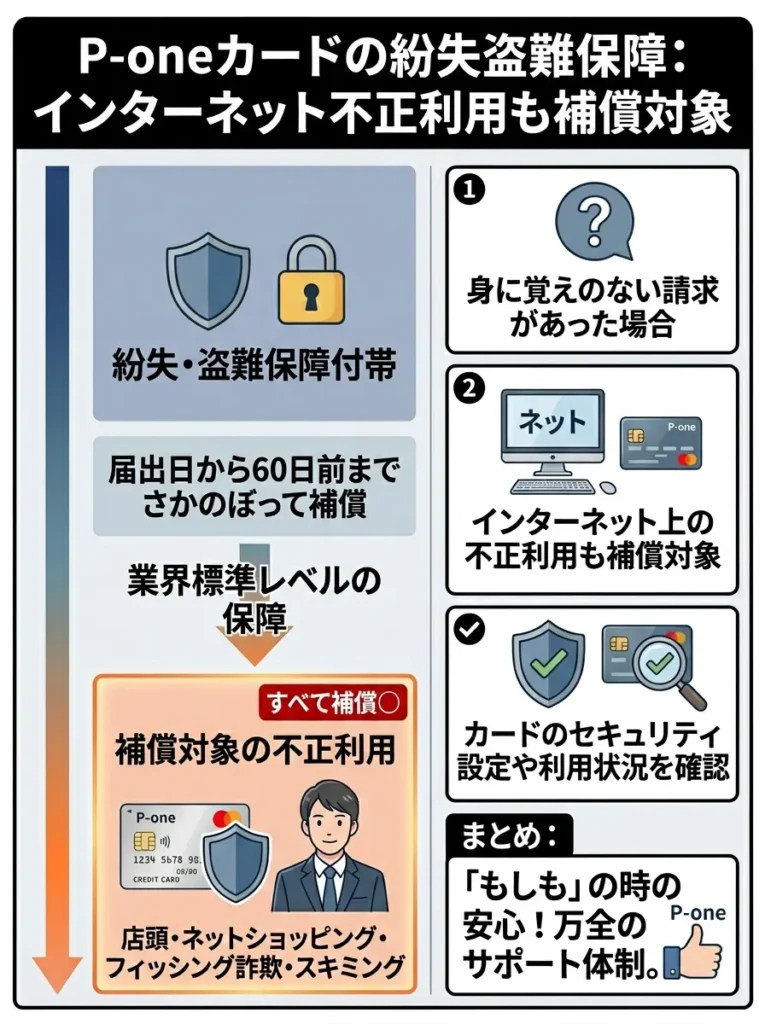
P-oneカードには、すべてのカードに紛失・盗難保障が付帯しています。カードの紛失や盗難により不正利用された場合、届出日から60日前までさかのぼって損害が補償されます。
補償の対象となるケースは以下のとおりです。
| 不正利用のケース | 補償対象 | 補償範囲 |
|---|---|---|
| カードの紛失・盗難による店頭での不正利用 | ○ | 届出日から60日前まで |
| カード情報の盗難によるネットショッピング不正利用 | ○ | 届出日から60日前まで |
| フィッシング詐欺によるカード情報流出 | ○ | 届出日から60日前まで |
| スキミング被害によるカード情報複製 | ○ | 届出日から60日前まで |
日本クレジット協会のガイドラインに沿って、P-oneカードの不正利用補償は業界標準レベルの保障内容となっています。特に、インターネット取引での不正利用も補償対象に含まれる点は重要です。
ただし、以下のケースでは補償対象外となる可能性があるため注意が必要です。
- カード裏面に署名がない場合
- 暗証番号の管理が不適切だった場合
- 家族や同居人による利用
- 届出内容に虚偽があった場合
- 会員規約に違反していた場合
不正利用の被害に遭った場合は、速やかにポケットカード紛失・盗難デスクへ連絡し、警察への被害届提出も行いましょう。
ポケットカードが「やばい」と言われる7つの理由|多くは割引の対象外と偽メールが原因
インターネット上で「ポケットカード やばい」と検索する人が多いのは事実です。しかし、そこには具体的な理由と背景が存在します。
ここでは、ポケットカードがやばいと言われる7つの理由を、実際の利用者の口コミや被害事例とともに詳しく解説します。これらの情報を正しく理解することで、トラブルを未然に防ぐことができます。
端数は割引の対象外|少額決済が多いと実質の割引率は下がる
P-oneカードの1%割引サービスは、1回の決済ごとに100円単位で計算されるため、100円に満たない端数は切り捨てられます。この仕組みにより、実際の還元率は1%を下回るケースが発生します。
具体的な割引額の計算例は以下のとおりです。
| 利用金額 | 割引額 | 切り捨て額 | 実質還元率 |
|---|---|---|---|
| 198円 | 1円 | 98円分 | 0.505% |
| 299円 | 2円 | 99円分 | 0.669% |
| 399円 | 3円 | 99円分 | 0.752% |
| 498円 | 4円 | 98円分 | 0.803% |
| 999円 | 9円 | 99円分 | 0.901% |
| 1,000円 | 10円 | 0円分 | 1.000% |
コンビニエンスストアでの少額決済が多い方は、この端数切り捨てにより年間で数百円から数千円の還元ロスが発生する可能性があります。
実際の利用者からは以下のような口コミが寄せられています。
「コンビニで毎日300円程度の買い物をしているが、毎回99円分が切り捨てられるのがもったいない。月間で計算すると約3,000円分が切り捨てられている計算になる」(30代男性)
「他のクレジットカードは月間利用額に対してポイントが付くのに、P-oneカードは1回ごとの計算なので不利に感じる」(40代女性)
この問題を回避するためには、以下の対策が有効です。
- 可能な限りまとめ買いをして1回の決済額を増やす
- 端数が出にくい商品を選ぶ
- 少額決済が多い場合は他のカードと使い分ける
国民生活センターによると、クレジットカードの還元率表示と実際の還元率にギャップがあることは消費者トラブルの一因となっており、事前に計算方法を正確に理解することが重要です。
ETCや電子マネーチャージは割引の対象外|高速道路をよく使う人は効果が薄い
P-oneカードの1%自動割引には、対象外となる利用項目が複数存在します。特にETC利用分や電子マネーへのチャージが対象外となる点は、利用者から不満の声が多く挙がっています。
P-oneカードの1%割引対象外となる主な項目は以下のとおりです。
| 対象外項目 | 理由 | 代替案 |
|---|---|---|
| ETCカード利用分 | ポイント二重取り防止 | ETC専用の高還元カード利用 |
| 電子マネーチャージ(Suica、nanaco等) | ポイント二重取り防止 | チャージでポイントが貯まるカード利用 |
| モバイル決済チャージ(PayPay、楽天Pay等) | ポイント二重取り防止 | 直接クレカ払いを選択 |
| 各種保険料 | 決済手数料が高い項目 | 口座振替割引を利用 |
| 金券類購入 | 換金性が高い | 通常の買い物で利用 |
| サンリブ・マルショク店内利用分 | 独自のポイント制度あり | 他店舗を利用 |
| ポケットカードトラベルセンター利用分 | 別途割引あり | 旅行割引と組み合わせ |
| キャッシング利用分 | 金利収入が主目的 | キャッシングは最小限に |
特に問題となるのがETCカード利用分です。東日本高速道路株式会社(NEXCO東日本)によると、2026年1月時点でETC利用率は全国平均で約93%に達しており、高速道路をよく利用する方にとってETC還元率は重要な判断基準となります。
実際の利用者からは以下のような不満の声があります。
「高速道路を頻繁に使うのでETCでポイントが貯まらないのは痛い。年間10万円以上ETC利用するので、1,000円分以上損している計算になる」(40代男性)
「SuicaチャージでもP-oneの割引が効かないので、結局別のカードを使っている。統一できないのが不便」(30代女性)
ETC利用が多い方には、セゾンカードインターナショナルや楽天カードなど、ETCカード利用分でもポイント還元があるカードがおすすめです。
ETCカードと家族カードには費用がかかる|「年会費無料」と混同しやすい
P-oneカードには、一見無料に見えるサービスでも実際には手数料が発生するケースがあります。特にETCカード発行手数料と家族カード年間管理費は、利用者から「隠れコスト」として批判されています。
P-oneカードの追加カード関連費用は以下のとおりです。
| カード種類 | 発行手数料 | 年会費 | 年間管理費 | 合計年間コスト |
|---|---|---|---|---|
| ETCカード | 1,100円 | 無料 | なし | 初年度1,100円/2年目以降0円 |
| 家族カード(Standard) | 無料 | 無料 | 220円 | 初年度220円/2年目以降220円 |
| 家族カード(G) | 無料 | 無料 | 220円 | 初年度220円/2年目以降220円 |
| 家族カード(Premium Gold) | 無料 | 無料 | 無料 | 0円 |
| 家族カード(Wiz) | 無料 | 無料 | 無料 | 0円 |
他社クレジットカードとの比較は以下のとおりです。
P-oneカードのETCカード発行手数料1,100円は、更新時にも再度発生する点に注意が必要です。ETCカードの有効期限は通常5年間ですが、更新の際にも1,100円の手数料が請求されます。
実際の利用者からは以下のような口コミがあります。
「ETCカードの発行手数料に1,100円かかると知らずに申し込んだ。しかもETC利用分は1%割引の対象外なので、メリットがほとんどない」(30代男性)
「家族カードの年間管理費220円は年会費と変わらない。『年会費無料』と宣伝しているのに実質有料なのは詐欺的だと感じる」(40代女性)
これらの隠れコストを避けるためには、以下の対策が有効です。
- ETCカードは他社の完全無料カードで発行する
- 家族カードは本人名義で別途クレジットカードを作成する
- P-oneカード Premium GoldまたはWizを選択する
P-one Wizはリボ払いが前提|手数料を含めた総額で損得を判断する
P-one Wizは年会費無料で還元率1.4%と魅力的ですが、リボ払い専用カードという重大な落とし穴があります。リボ払いの仕組みを正しく理解せずに利用すると、高額な手数料負担により逆に損をする可能性があります。
リボ払いの基本的な仕組みは以下のとおりです。
| 項目 | 内容 |
|---|---|
| 支払い方式 | 毎月一定額を支払い、残高に手数料が加算 |
| 実質年率 | 14.95%(P-one Wizの場合) |
| 最低支払額 | 3,000円〜(利用残高により変動) |
| 手数料計算方法 | 前月末残高×実質年率÷365日×当月日数 |
具体的な手数料負担の例を見てみましょう。
ケース1:月間5万円利用、毎月1万円支払いの場合
| 月 | 利用残高 | 支払額 | 手数料 | 残高 |
|---|---|---|---|---|
| 1ヶ月目 | 50,000円 | 10,000円 | 0円 | 40,000円 |
| 2ヶ月目 | 90,000円 | 10,000円 | 489円 | 80,489円 |
| 3ヶ月目 | 130,489円 | 10,000円 | 984円 | 121,473円 |
| 4ヶ月目 | 171,473円 | 10,000円 | 1,485円 | 162,958円 |
| 5ヶ月目 | 212,958円 | 10,000円 | 1,992円 | 204,950円 |
| 6ヶ月目 | 254,950円 | 10,000円 | 2,505円 | 247,455円 |
この例では、6ヶ月間で合計7,455円の手数料が発生しています。還元率1.4%で得られるポイント還元は、30万円利用で4,200円相当ですが、手数料7,455円を差し引くと実質マイナス3,255円となります。
金融庁の調査によると、リボ払い利用者の約40%が手数料の仕組みを正しく理解しておらず、意図せず高額な手数料を支払っているケースが多いとされています。
実際の利用者からは以下のような被害報告があります。
「P-one Wizがリボ払い専用とは知らずに使っていた。気づいたときには残高が50万円を超え、毎月の手数料だけで6,000円以上支払っていた」(20代男性)
「1.4%の高還元率に惹かれて申し込んだが、リボ手数料を計算したら還元率を大幅に上回る負担だった。結局すぐに解約した」(30代女性)
P-one Wizを安全に利用するためには、以下の対策が必須です。
- 毎月の支払額を利用額と同額に設定する
- 「ずっと全額支払いコース」を選択する
- 利用残高を常に確認し、手数料発生を防ぐ
- リボ払いの仕組みを完全に理解してから利用する
ポケットカードを装う偽メールが出回っている|カード側の問題ではない
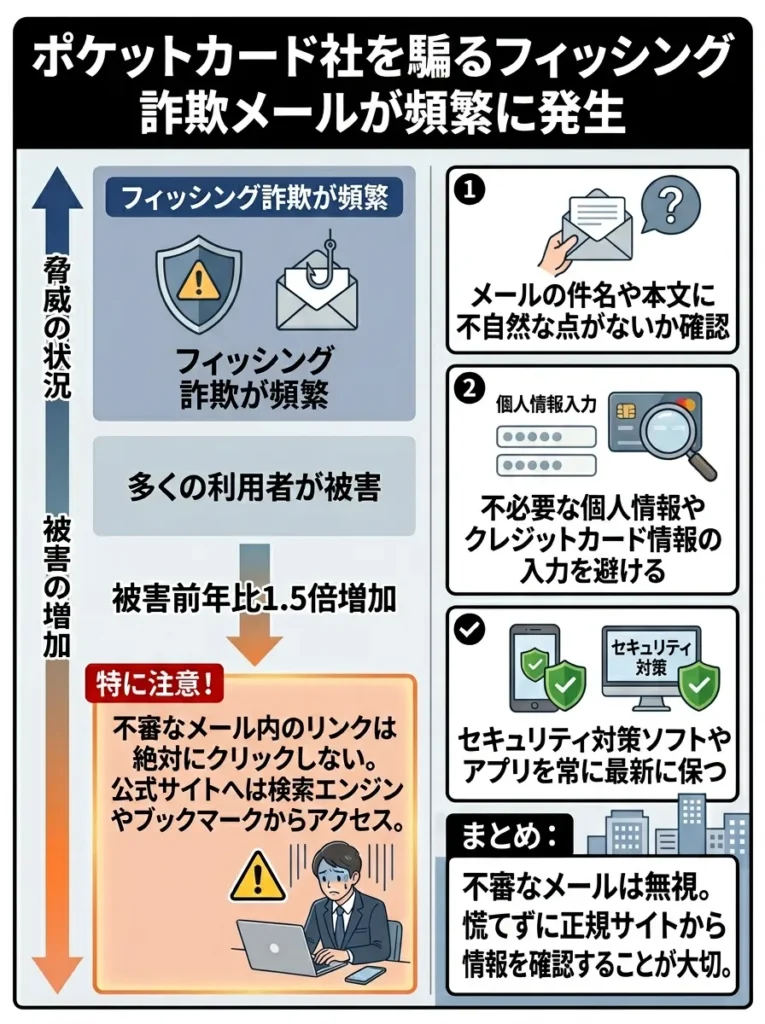
ポケットカード社を騙るフィッシング詐欺メールとSMSが頻繁に発生しており、多くの利用者が被害に遭っています。ポケットカード公式サイトでも注意喚起が行われており、「やばい」と言われる大きな要因の一つとなっています。
実際に確認されているフィッシング詐欺の手口は以下のとおりです。
| 詐欺手口 | 内容 | 見分け方 |
|---|---|---|
| カード利用停止を装うメール | 「不正利用の疑いがあるためカードを停止しました」とURL誘導 | 公式サイトのURLと異なる |
| 個人情報更新を要求するメール | 「本人確認のため情報更新が必要」と偽サイトへ誘導 | メールアドレスが公式と異なる |
| 利用明細確認を装うメール | 「高額利用がありました。確認してください」とリンク誘導 | 公式はメールで明細通知しない |
| キャンペーン当選を装うメール | 「特別キャンペーンに当選しました」と個人情報入力を要求 | 公式キャンペーンと照合する |
| 緊急メンテナンスを装うメール | 「システムメンテナンスのため再登録が必要」と誘導 | 公式サイトで確認する |
警察庁サイバー犯罪対策課によると、2025年のクレジットカード関連フィッシング詐欺被害は前年比約1.5倍に増加しており、ポケットカード社を騙る事例も多数報告されています。
実際のフィッシングメールの特徴は以下のとおりです。
- 差出人アドレスが「@pocketcard.co.jp」に似せた偽ドメイン
- 緊急性を煽る文章表現
- リンク先URLが公式サイトと異なる
- 日本語の表現が不自然
- 個人情報やカード番号の入力を求める
フィッシング詐欺被害を防ぐための対策は以下のとおりです。
- メール内のリンクは絶対にクリックしない
- 公式サイトへは検索エンジンやブックマークからアクセス
- 不審なメールは即座に削除する
- カード会社から連絡があった場合は公式電話番号に確認
- 二段階認証を設定する
- 定期的にパスワードを変更する
万が一、フィッシングサイトにカード情報を入力してしまった場合は、速やかに以下の対応を取りましょう。
- ポケットカード紛失・盗難デスクへ連絡してカードを停止
- 警察へ被害届を提出
- フィッシング対策協議会へ報告
- 利用明細を毎日確認し不正利用を早期発見
過去の条件変更の情報が検索に残り続けている|現在の条件は公式で確認する
P-oneカードは、過去に複数回のサービス改悪が行われており、その情報がインターネット上に残り続けていることが「やばい」という評判の一因となっています。
過去の主なサービス改悪の歴史は以下のとおりです。
| 時期 | 改悪内容 | 影響 |
|---|---|---|
| 2013年7月 | ポケットポイント付与率の引き下げ | 1,000円=2pt→1ptに半減 |
| 2015年3月 | Edyチャージの1%割引対象外化 | 電子マネー利用者に影響 |
| 2017年10月 | nanacoチャージの1%割引対象外化 | セブン-イレブン利用者に影響 |
| 2019年4月 | モバイルSuicaチャージの1%割引対象外化 | 交通系電子マネー利用者に影響 |
| 2021年12月 | 郵送利用明細の有料化(1通99円) | 紙明細希望者に影響 |
| 2023年6月 | au PAY残高チャージの1%割引対象外化 | au PAY利用者に影響 |
これらの改悪により、当初のメリットが徐々に削られていった経緯があります。特に電子マネーチャージでポイント二重取りができた時代には、P-oneカードは非常にお得なカードとして人気がありましたが、現在ではその魅力が大きく減少しています。
実際の長期利用者からは以下のような口コミがあります。
「10年以上P-oneカードを使っているが、年々改悪が続いている。昔はもっとお得だったのに、今では他のカードの方が良いと感じる」(50代男性)
「Edyチャージで1%割引が効いていた頃は最強のカードだった。今は普通のカードになってしまった」(40代女性)
消費者庁の指針によると、クレジットカード会社はサービス内容の変更について事前通知を行う義務がありますが、改悪の頻度が高いと利用者の信頼を失うリスクがあります。
今後も改悪が続く可能性を考慮すると、P-oneカードを選ぶ際は現在のサービス内容のみで判断し、将来的には条件が変わる可能性があることを前提に検討するべきでしょう。
紙の利用明細は有料|Web明細に切り替えれば費用はかからない
2021年12月から、P-oneカードの郵送利用明細が原則有料化され、1通につき99円(税込)の費用が発生するようになりました。Web明細への切り替えを促す目的ですが、紙の明細書を必要とする高齢者などには負担となっています。
郵送利用明細有料化の詳細は以下のとおりです。
| 項目 | 内容 |
|---|---|
| 郵送手数料 | 1通99円(税込) |
| 請求方法 | 毎月の利用代金と合算請求 |
| 無料の条件 | Web明細サービス「ネットあんしんサービス」への登録 |
| 対象カード | P-oneカード全種類 |
| 開始時期 | 2021年12月請求分より |
年間で計算すると、郵送明細を利用し続けた場合の費用負担は以下のようになります。
| 期間 | 郵送手数料合計 | 備考 |
|---|---|---|
| 1年間 | 1,188円 | 99円×12ヶ月 |
| 5年間 | 5,940円 | 99円×60ヶ月 |
| 10年間 | 11,880円 | 99円×120ヶ月 |
他社クレジットカードとの比較は以下のとおりです。
実際の利用者からは以下のような不満の声があります。
「高齢の両親がP-oneカードを使っているが、Web明細の使い方が分からず、毎月99円払い続けている。年間で約1,200円も無駄な出費になっている」(40代女性)
「家計簿を紙で管理しているので郵送明細が必要だが、有料化されてから不満を感じている」(30代男性)
郵送明細の有料化を避けるためには、ネットあんしんサービスへ登録してWeb明細に切り替える必要があります。Web明細であれば、過去の利用履歴もオンラインで確認でき、環境にも優しい選択となります。
過去にカード番号の変更が行われたことがある|不正対策として行われる場合がある
2018年に、ポケットカード社の都合により一部会員のクレジットカード番号が強制的に変更される事態が発生しました。これは「Visaブランドのクレジットカードを新たなライセンス形式で発行するため」という理由でしたが、利用者にとっては大きな不便を強いる措置でした。
カード番号変更による主な影響は以下のとおりです。
| 影響内容 | 対応が必要な項目 | 利用者の負担 |
|---|---|---|
| 公共料金の支払い変更 | 電気・ガス・水道・電話等 | 各事業者へ個別に連絡 |
| サブスクリプションサービス | Netflix、Spotify、Amazon Prime等 | 各サービスで再登録 |
| 通販サイトの登録変更 | Amazon、楽天市場、Yahoo!ショッピング等 | 各サイトで情報更新 |
| 電子マネーの登録変更 | モバイルSuica、楽天Edy等 | 再登録が必要 |
| 月額課金サービス | スポーツジム、習い事等 | 契約先へ連絡 |
経済産業省のクレジットカード取引に関するガイドラインでは、カード番号の変更はセキュリティ上の重大な問題がある場合に限定すべきとされていますが、ライセンス形式の変更という事業者都合での番号変更は異例の措置でした。
実際にカード番号変更を経験した利用者からは以下のような口コミがあります。
「突然カード番号が変わると連絡が来て、登録している全ての支払い先を変更するのに丸一日かかった。非常に迷惑だった」(30代男性)
「公共料金の引き落としが止まってしまい、延滞扱いになるところだった。もっと早く通知してほしかった」(40代女性)
「カード番号変更の手続きが面倒すぎて、この機会に他のクレジットカードに乗り換えることにした」(50代男性)
このような事態が再度発生する可能性は低いとされていますが、過去の事例としてインターネット上に情報が残り続けており、「やばい」という評判の一因となっています。
身に覚えのない引き落としがあったときの手順|連絡が遅れると補償されないことがある
クレジットカードの利用明細に身に覚えのない請求があると、不安になるものです。ポケットカードでも、利用者から「身に覚えのない引き落とし」に関する問い合わせが多く寄せられています。
ここでは、身に覚えのない引き落としが発生した場合の原因究明方法と具体的な対処法を5つのステップで解説します。
手順1|利用明細の店舗名表示を確認する(実店舗名と表記が違うことがある)
身に覚えのない請求の多くは、実際には自分が利用したものの、店舗名の表示が実際の店名と異なるために気づかないケースです。ポケットカード公式FAQによると、約60%の「身に覚えのない請求」は、このケースに該当します。
店舗名表示が実店舗名と異なる主なケースは以下のとおりです。
| 実際の利用店舗 | 明細上の表示名 | 理由 |
|---|---|---|
| ZOZOTOWN | 株式会社スタートトゥデイ | 運営会社名で表示 |
| ユニクロ | ファーストリテイリング | 親会社名で表示 |
| セブン-イレブン | 7-ELEVEN ○○店 | 店舗コード表示 |
| 西友 | SEIYU GMS | 事業部門名表示 |
| ドン・キホーテ | パン・パシフィック・インターナショナル | 親会社名表示 |
| Amazonマーケットプレイス | AMZN Mktp JP*○○ | 出品者コード表示 |
| Apple Store | APPLE.COM/BILL | 決済システム名表示 |
| Netflix | NETFLIX.COM | サービスURL表示 |
身に覚えのない請求を確認する際のチェックポイントは以下のとおりです。
- 利用日時と自分の行動記録を照合する
- 請求金額から利用したサービスを推測する
- 家族カードの利用がないか確認する
- サブスクリプションサービスの自動更新を確認する
- 過去のレシートや領収書と照合する
特にZOZOTOWNやファミマなど、ポケットカードと関連の深いサービスの利用明細は、親会社名や運営会社名で表示されることが多いため注意が必要です。
手順2|カードが止まっている場合は不正検知の可能性を確認する
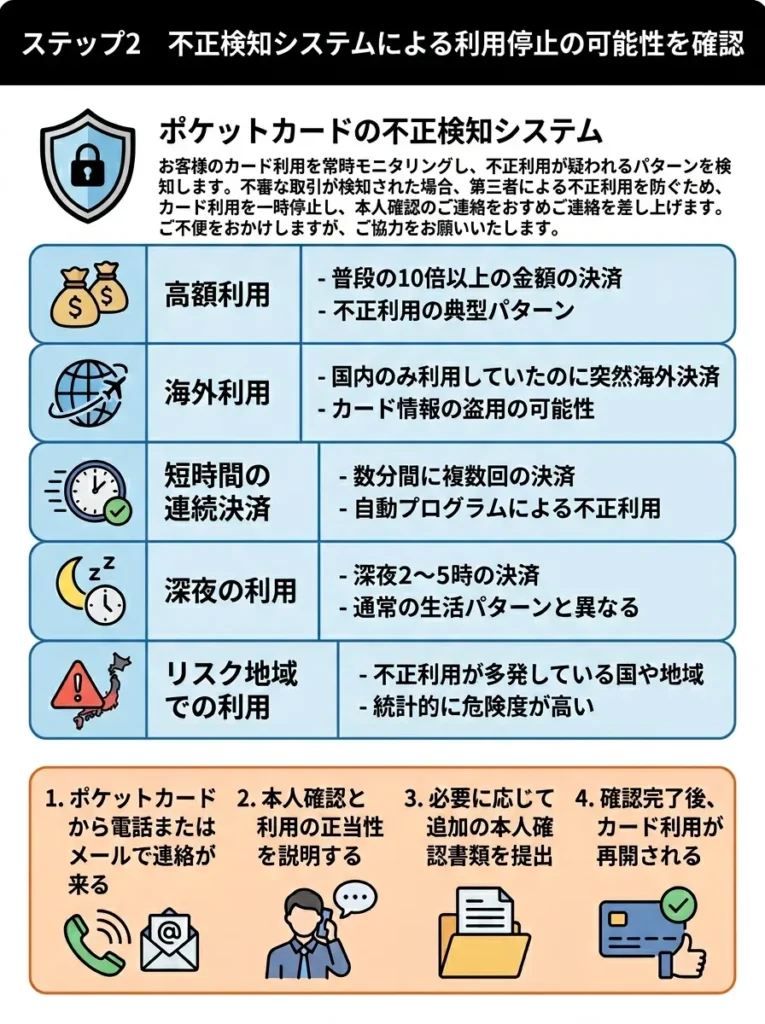
ポケットカードには、不正利用を自動検知するセキュリティシステムが導入されています。このシステムが作動すると、正当な利用であっても一時的にカードが停止される場合があります。
ポケットカード不正利用対策によると、以下のような利用パターンで不正検知システムが作動する可能性があります。
| 検知パターン | 具体例 | 理由 |
|---|---|---|
| 高額利用 | 普段の10倍以上の金額の決済 | 不正利用の典型パターン |
| 海外利用 | 国内のみ利用していたのに突然海外決済 | カード情報の盗用の可能性 |
| 短時間の連続決済 | 数分間に複数回の決済 | 自動プログラムによる不正利用 |
| 深夜の利用 | 深夜2〜5時の決済 | 通常の生活パターンと異なる |
| リスク地域での利用 | 不正利用が多発している国や地域 | 統計的に危険度が高い |
不正検知システムが作動してカードが停止された場合、以下の対応が必要です。
- ポケットカードから電話またはメールで連絡が来る
- 本人確認と利用の正当性を説明する
- 必要に応じて追加の本人確認書類を提出
- 確認完了後、カード利用が再開される
手順3|家族カードの利用分でないかを確認する
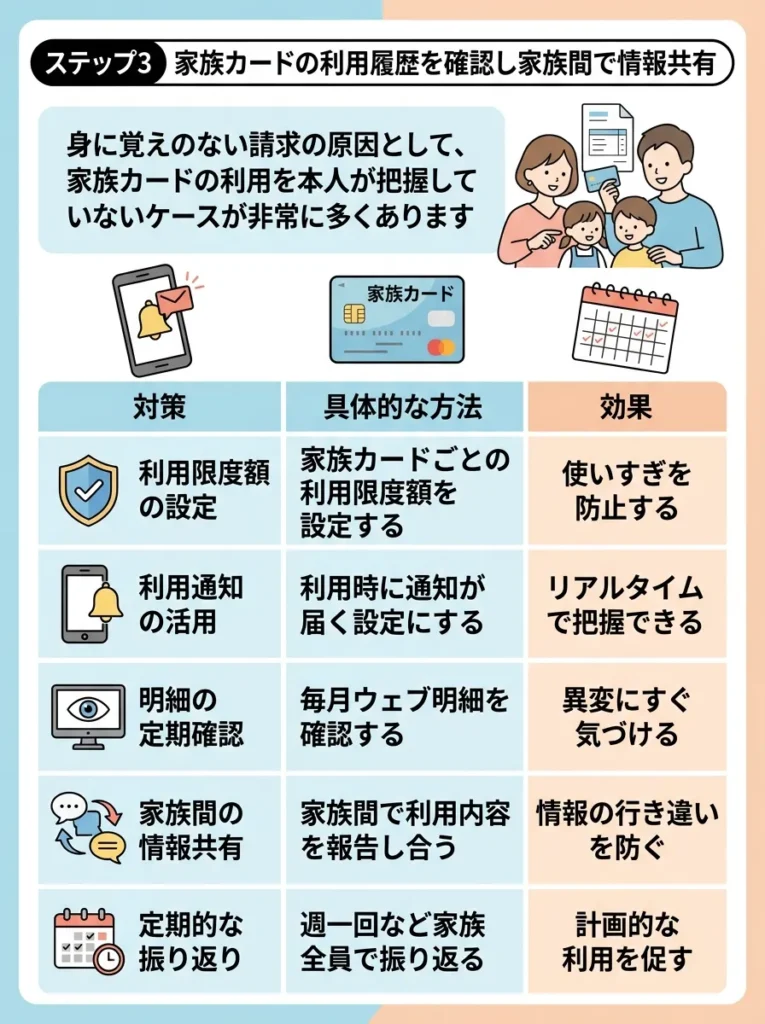
身に覚えのない請求の原因として、家族カードの利用を本人が把握していないケースが非常に多くあります。特に配偶者や子供が家族カードを持っている場合、本会員が全ての利用を把握できていないことがあります。
家族カード利用による「身に覚えのない請求」を防ぐためのポイントは以下のとおりです。
| 対策 | 具体的な方法 | 効果 |
|---|---|---|
| 利用通知設定 | メール通知サービスを利用 | リアルタイムで利用を把握 |
| 月次報告ルール | 家族全員で利用内容を共有 | 認識のズレを防ぐ |
| 利用限度額設定 | 家族カードごとに上限設定 | 想定外の高額利用を防止 |
| 利用目的の明確化 | 家族カードの使用用途を限定 | 不要な利用を減らす |
| 定期的な確認習慣 | 週1回は利用明細をチェック | 早期発見につながる |
家族カードの利用管理を適切に行うことで、このような誤解を防ぐことができます。
手順4|心当たりがなければすぐカード会社へ連絡する
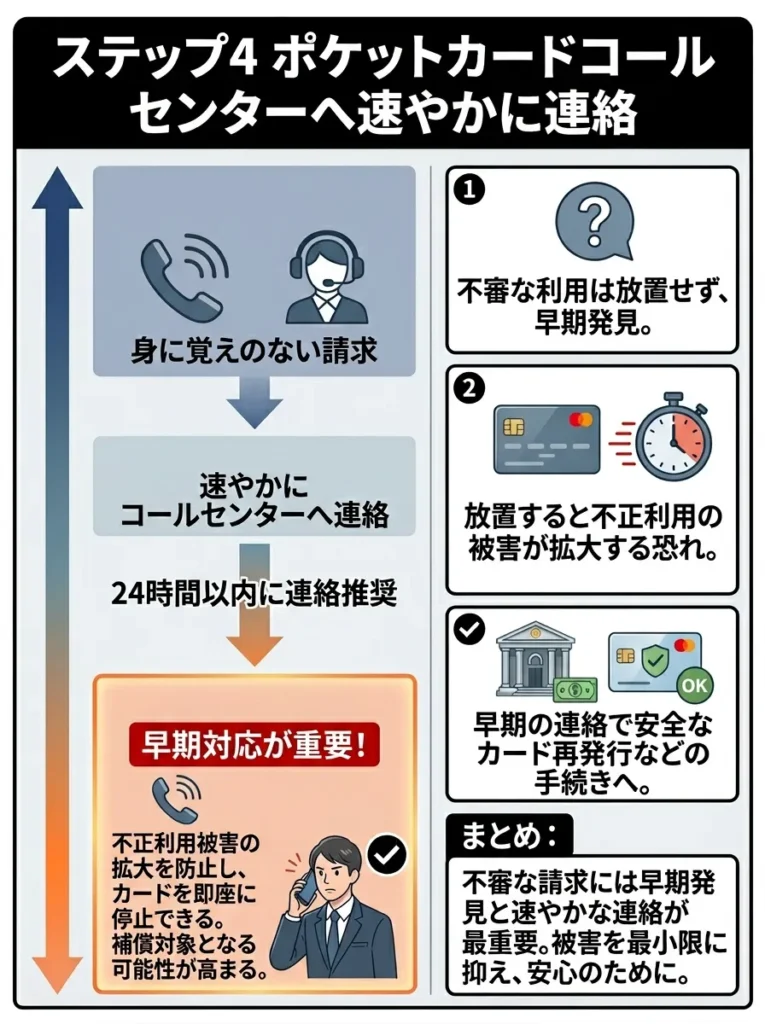
自分で確認しても身に覚えのない請求が解明できない場合は、速やかにポケットカードのコールセンターへ連絡することが重要です。早期対応により、不正利用被害の拡大を防ぐことができます。
ポケットカードの主な問い合わせ窓口は以下のとおりです。
| 窓口名 | 電話番号 | 営業時間 | 用途 |
|---|---|---|---|
| ポケットカードコールセンター | 0120-12-9255 | 平日9:00〜18:00 | 一般的な問い合わせ |
| 紛失・盗難デスク | 0570-00-9222 | 24時間365日 | カード紛失・不正利用の報告 |
| ファミマTカードサポートデスク | 0120-230-553 | 9:00〜21:00 | ファミマTカード専用 |
コールセンターへ連絡する際に準備すべき情報は以下のとおりです。
- カード番号(16桁)
- 本人確認情報(氏名、生年月日、住所等)
- 身に覚えのない請求の詳細(日付、金額、店舗名)
- 直近のカード利用状況
- カードの保管状況
日本クレジットカード協会のガイドラインによると、不正利用の疑いがある場合は、発見から24時間以内に連絡することが推奨されています。早期連絡により、以下のメリットがあります。
- 不正利用被害の拡大を防止できる
- カードを即座に停止して追加被害を防げる
- 補償対象となる可能性が高まる
- 詳細な調査を早期に開始できる
手順5|不正利用と確定した場合の補償申請の流れ
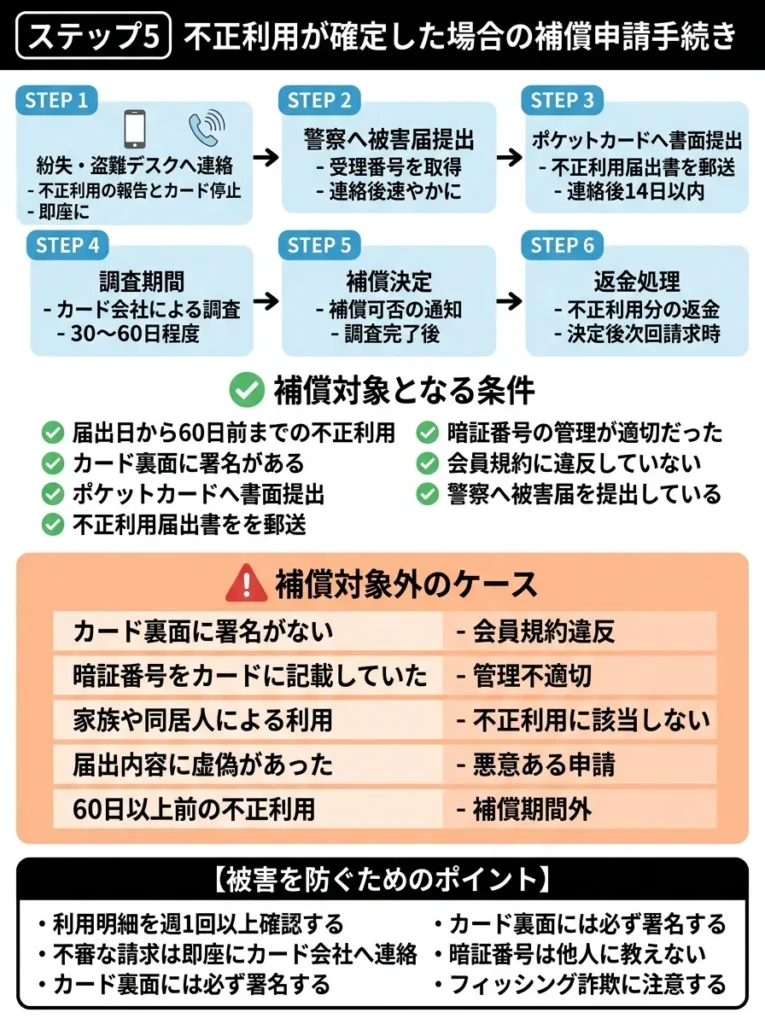
調査の結果、不正利用が確定した場合は、ポケットカードの紛失・盗難保障制度により損害が補償されます。ただし、補償を受けるためには正しい手続きが必要です。
不正利用補償の申請手順は以下のとおりです。
| ステップ | 内容 | 期限 |
|---|---|---|
| 1 紛失・盗難デスクへ連絡 | 不正利用の報告とカード停止 | 即座に |
| 2 警察へ被害届提出 | 受理番号を取得 | 連絡後速やかに |
| 3 ポケットカードへ書面提出 | 不正利用届出書を郵送 | 連絡後14日以内 |
| 4 調査期間 | カード会社による調査 | 30〜60日程度 |
| 5 補償決定 | 補償可否の通知 | 調査完了後 |
| 6 返金処理 | 不正利用分の返金 | 決定後次回請求時 |
補償対象となる条件は以下のとおりです。
- 届出日から60日前までの不正利用
- カード裏面に署名がある
- 暗証番号の管理が適切だった
- 会員規約に違反していない
- 警察へ被害届を提出している
補償対象外となる主なケースは以下のとおりです。
| 補償対象外のケース | 理由 |
|---|---|
| カード裏面に署名がない | 会員規約違反 |
| 暗証番号をカードに記載していた | 管理不適切 |
| 家族や同居人による利用 | 不正利用に該当しない |
| 届出内容に虚偽があった | 悪意ある申請 |
| 60日以上前の不正利用 | 補償期間外 |
不正利用被害を最小限に抑えるためには、日頃から以下の対策を実施することが重要です。
- 利用明細を週1回以上確認する
- 不審な請求は即座にカード会社へ連絡
- カード裏面には必ず署名する
- 暗証番号は他人に教えない
- フィッシングメールには絶対に反応しない
- 定期的にパスワードを変更する
ポケットカードの審査|基準は非公開だが、落ちる原因には傾向がある
ポケットカードの審査について、「審査が甘い」「審査に落ちた」という両方の口コミが存在します。実際の審査基準はどうなっているのでしょうか。
ここでは、ポケットカードの審査基準、審査に落ちる原因、審査通過率を高めるコツを、2026年最新の情報をもとに詳しく解説します。
申込資格と、審査で見られていると考えられる項目
ポケットカードの基本的な申込資格は、カードの種類によって若干異なります。
| カード種類 | 申込資格 | 年収条件 | 勤続年数 |
|---|---|---|---|
| P-oneカード Standard | 18歳以上(高校生除く) | 特に規定なし | 特に規定なし |
| P-oneカード G | 18歳以上(高校生除く) | 安定した収入がある方 | 6ヶ月以上推奨 |
| P-oneカード Premium Gold | 20歳以上 | 安定継続収入がある方 | 1年以上推奨 |
| P-one Wiz | 18歳以上(高校生除く) | 特に規定なし | 特に規定なし |
ポケットカード公式サイトでは、「18歳以上で電話連絡が可能な方」が基本的な申込条件とされています。年収や勤続年数に明確な基準は設けられていませんが、審査過程でこれらの情報は総合的に判断されます。
ポケットカードの審査で重視される主な項目は以下のとおりです。
| 審査項目 | 重要度 | 確認内容 |
|---|---|---|
| 信用情報 | 最重要 | 過去の支払い遅延、債務整理の有無 |
| 年収 | 高 | 安定した返済能力の有無 |
| 勤続年数 | 中 | 収入の安定性 |
| 居住形態 | 中 | 持ち家か賃貸か |
| 居住年数 | 低 | 生活の安定性 |
| 他社借入状況 | 高 | 多重債務のリスク |
株式会社シー・アイ・シー(CIC)や株式会社日本信用情報機構(JICC)などの信用情報機関に照会され、過去のクレジットカードやローンの利用履歴が確認されます。
ポケットカードの審査難易度について、クレジットカード業界では一般的に以下のランク付けがされています。
| 審査難易度 | カード種類の例 | ポケットカードの位置づけ |
|---|---|---|
| 最難関 | アメックスプラチナ ダイナースクラブ  | 該当なし |
| 難関 | 三井住友カードゴールド JCBゴールド  | P-oneカード Premium Gold |
| 中程度 | 楽天カード イオンカード  | P-oneカード Standard |
| 比較的易しい | ACマスターカード ライフカード  | P-one Wiz |
P-oneカード StandardとWizは、業界内では「比較的審査が通りやすい」カテゴリーに分類されます。ただし、「審査が甘い」=「誰でも通る」というわけではありません。
審査に落ちる主な原因|信用情報・多重申込・記入内容の3つが多い
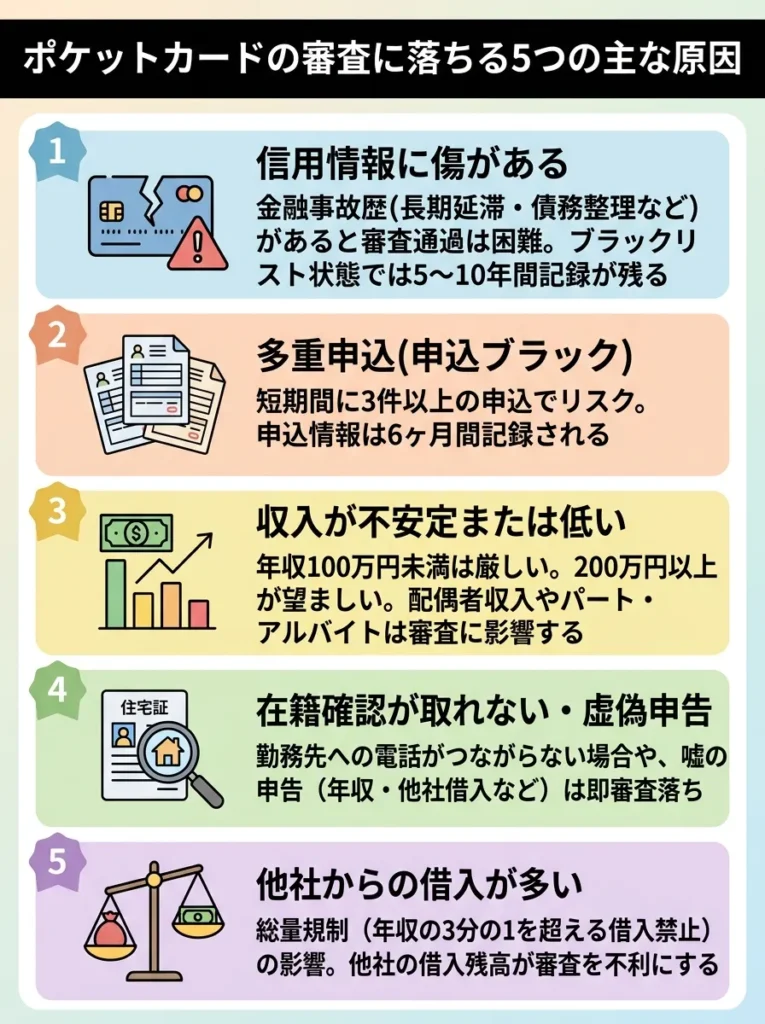
ポケットカードの審査に落ちる主な原因は以下の5つです。
原因1 信用情報に傷がある(金融事故歴)
過去に以下のような金融事故を起こしている場合、審査通過は非常に困難です。
| 金融事故の種類 | 内容 | 信用情報への記録期間 |
|---|---|---|
| 長期延滞 | 61日以上または3ヶ月以上の支払い遅延 | 完済後5年間 |
| 債務整理 | 任意整理、個人再生、自己破産 | 5〜10年間 |
| 代位弁済 | 保証会社による肩代わり返済 | 5年間 |
| 強制解約 | カード会社による強制解約 | 5年間 |
信用情報に金融事故の記録がある状態は、業界用語で「ブラックリスト入り」と呼ばれます。この状態では、ポケットカードに限らず、ほとんどのクレジットカードの審査に通りません。
原因2 多重申込(申込ブラック)
短期間に複数のクレジットカードに申し込むと、「申込ブラック」と呼ばれる状態になり、審査に不利になります。
| 期間 | 申込件数 | リスク評価 |
|---|---|---|
| 1ヶ月以内 | 3件以上 | 高リスク |
| 3ヶ月以内 | 5件以上 | 高リスク |
| 6ヶ月以内 | 7件以上 | 中リスク |
クレジットカードの申込情報は、信用情報機関に6ヶ月間記録されます。複数のカードに同時に申し込むと、「お金に困っている」「返済能力に不安がある」と判断される可能性があります。
原因3 収入が不安定または低い
年収が極端に低い、または収入が不安定な場合、審査に落ちる可能性が高まります。
| 年収 | 審査通過の目安 |
|---|---|
| 100万円未満 | 厳しい |
| 100万円〜200万円 | やや厳しい |
| 200万円〜300万円 | 普通 |
| 300万円以上 | 有利 |
ただし、ポケットカードは専業主婦や学生でも申込可能であり、配偶者や親権者に安定した収入があれば審査通過の可能性があります。
原因4 他社借入が多い
他社のクレジットカードやカードローンで多額の借入がある場合、審査に悪影響を及ぼします。
| 他社借入状況 | 審査への影響 |
|---|---|
| 他社借入0件 | 有利 |
| 他社借入1〜2件 | 普通 |
| 他社借入3〜4件 | やや不利 |
| 他社借入5件以上 | 非常に不利 |
特にカードローンやキャッシングの利用残高が多い場合、「返済能力に問題がある」と判断される可能性が高くなります。
原因5 申込内容に虚偽や不備がある
申込時に入力した情報に誤りや虚偽があると、審査に落ちるだけでなく、今後の申込にも悪影響を及ぼします。
| 虚偽・不備の内容 | リスク |
|---|---|
| 年収の大幅な水増し | 審査落ち+悪質と判断 |
| 勤務先の虚偽記載 | 在籍確認で発覚 |
| 連絡先の記入ミス | 本人確認ができず否決 |
| 他社借入額の過少申告 | 信用情報で発覚 |
消費者信用団体連合会によると、虚偽申告が発覚した場合、社内ブラックリストに登録され、今後その会社のカードを作れなくなる可能性があります。
審査にかかる時間と、状況を確認する方法
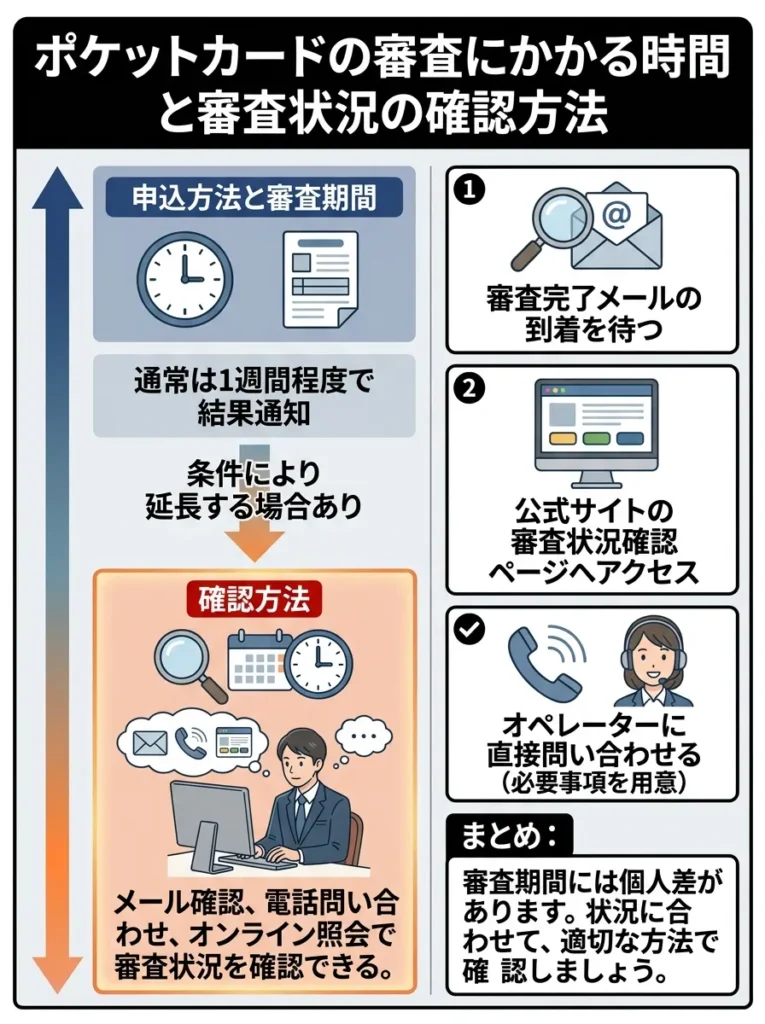
ポケットカードの審査期間は、申込方法や時期によって異なります。
| 申込方法 | 審査期間の目安 | カード到着までの期間 |
|---|---|---|
| インターネット申込 | 最短即日〜3営業日 | 1〜2週間 |
| 郵送申込 | 1〜2週間 | 2〜3週間 |
| 店頭申込(提携店) | 1〜3営業日 | 1〜2週間 |
ポケットカード公式サイトによると、通常は申込から1週間程度で審査結果が通知されます。ただし、以下の場合は審査期間が延びる可能性があります。
- 申込が集中する時期(年末年始、ゴールデンウィーク等)
- 在籍確認が取れない
- 追加の本人確認書類が必要
- 信用情報の詳細調査が必要
審査状況の確認方法は以下のとおりです。
| 確認方法 | 内容 |
|---|---|
| メール確認 | 申込時に登録したメールアドレスに審査結果が届く |
| 電話確認 | ポケットカードコールセンターへ問い合わせ |
| オンライン照会 | 申込番号で審査状況を確認(一部カードのみ) |
審査結果のメールが届かない場合は、以下の原因が考えられます。
- 迷惑メールフォルダに振り分けられている
- メールアドレスの入力ミス
- 審査が長引いている
- 審査に落ちた(否決通知が郵送で届く)
落ちた場合の再申込|6か月空けてから、原因を潰して申し込む
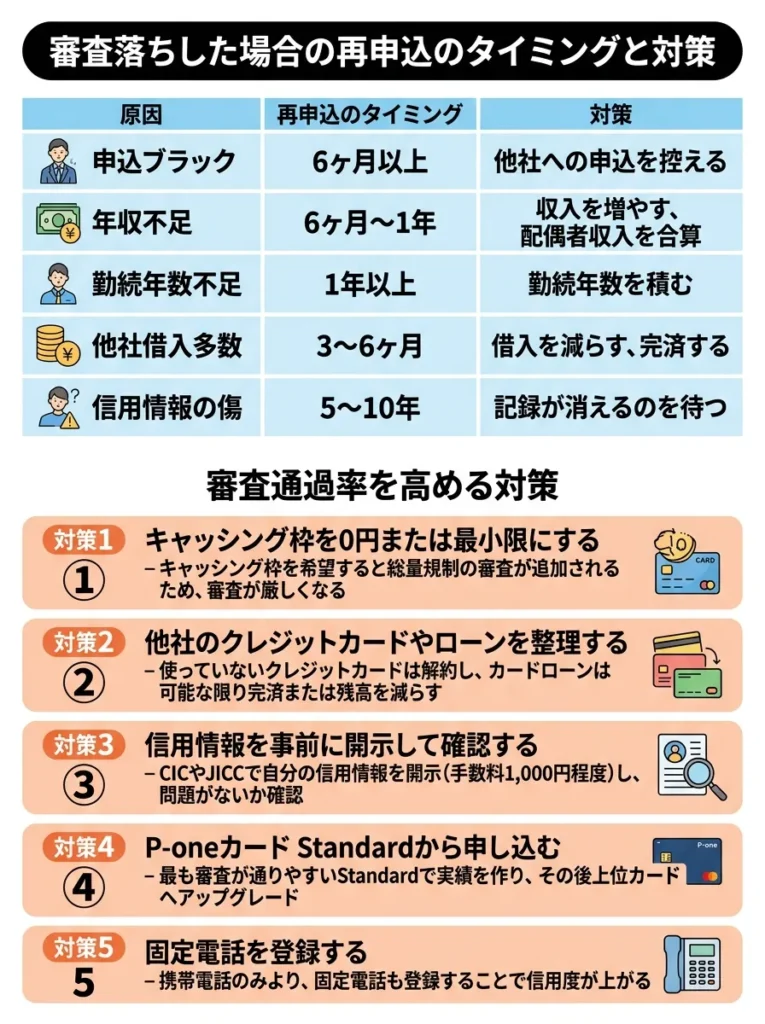
ポケットカードの審査に落ちた場合、すぐに再申込しても再度審査落ちする可能性が高いため、適切な期間を空けることが重要です。
| 審査落ちの理由 | 再申込までの推奨期間 | 対策 |
|---|---|---|
| 申込ブラック | 6ヶ月以上 | 他社への申込を控える |
| 年収不足 | 6ヶ月〜1年 | 収入を増やす、配偶者収入を合算 |
| 勤続年数不足 | 1年以上 | 勤続年数を積む |
| 他社借入多数 | 3〜6ヶ月 | 借入を減らす、完済する |
| 信用情報の傷 | 5〜10年 | 記録が消えるのを待つ |
審査通過率を高めるための具体的な対策は以下のとおりです。
対策1 キャッシング枠を0円または最小限にする
キャッシング枠を希望すると、貸金業法に基づく総量規制の審査が追加されるため、審査が厳しくなります。キャッシングが不要な場合は、0円で申し込むことで審査通過率が上がります。
対策2 他社のクレジットカードやローンを整理する
使っていないクレジットカードは解約し、カードローンは可能な限り完済または残高を減らすことで、審査に有利になります。
対策3 信用情報を事前に開示して確認する
CICやJICCで自分の信用情報を開示(手数料1,000円程度)し、問題がないか事前に確認することをおすすめします。もし誤った情報が登録されていれば、訂正を申し立てることができます。
対策4 P-oneカード Standardから申し込む
P-oneカードの中で最も審査が通りやすいのはStandardです。まずStandardで実績を作り、その後上位カードへアップグレードする戦略も有効です。
対策5 固定電話を登録する
携帯電話のみより、固定電話も登録することで信用度が上がります。自宅に固定電話がない場合は、050番号などのIP電話でも一定の効果があります。
P-oneカードが向いている人・向いていない人|1回の決済額と使う場所で決まる
ここまでP-oneカードのメリット・デメリットを詳しく解説してきました。最後に、P-oneカードが本当に自分に合っているかを判断するための診断チェックリストをご紹介します。
向いている人|まとまった額をカード決済し、ポイント管理をしたくない人
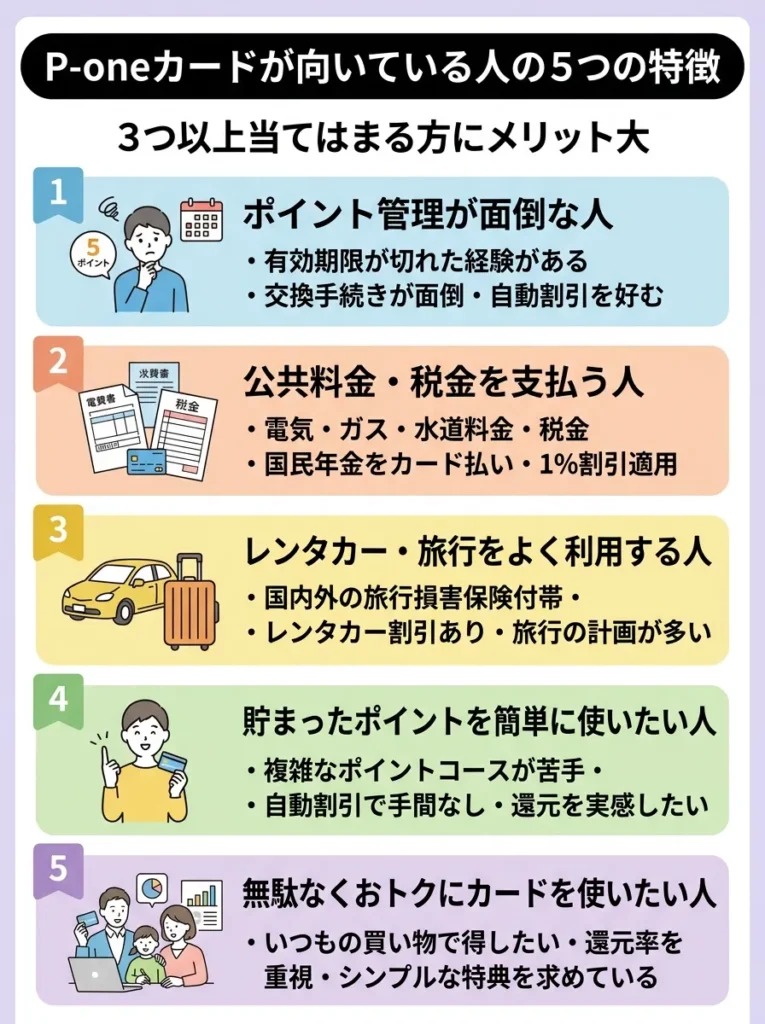
以下の特徴に3つ以上当てはまる方は、P-oneカードを選ぶメリットが大きいでしょう。
特徴1 ポイント管理や交換手続きが面倒だと感じる人
P-oneカードの最大の魅力は、請求時に自動的に1%割引されるシンプルな仕組みです。ポイントの有効期限を気にしたり、交換手続きをしたりする手間が一切不要です。
このタイプに当てはまる方は以下のとおりです。
- ポイントの有効期限が切れて損をした経験がある
- ポイント交換の手続きが面倒で貯まったポイントを放置している
- シンプルでわかりやすいクレジットカードを求めている
- 自動的にお得になる仕組みを好む
特徴2 公共料金や税金の支払いをクレジットカードで行う人
多くのクレジットカードでは、公共料金や税金の支払いではポイント還元率が下がりますが、P-oneカードは通常の買い物と同じく1%割引が適用されます。
このメリットを最大限活用できる方は以下のとおりです。
- 電気・ガス・水道料金をクレジットカード払いにしている
- 固定資産税や自動車税をクレジットカードで支払う
- 国民年金保険料をクレジットカードで納付している
- 月々の固定費が高額な方
特徴3 レンタカーや旅行パッケージツアーをよく利用する人
P-oneカード会員は、提携レンタカー会社で最大15%割引、パッケージツアーで最大8%割引を受けられます。
年間2回以上の旅行や出張が多い方は、この特典だけで年会費以上のメリットを得られる可能性があります。
このメリットを最大限活用できる方は以下のとおりです。
- 年に複数回旅行や出張がある
- 家族旅行でレンタカーをよく利用する
- パッケージツアーで旅行を手配することが多い
- 旅行費用を節約したい
特徴4 車を所有していてロードサービスに未加入の人
P-oneカードの有料オプション「カーライフホッとライン」は、年会費770円で24時間365日対応のロードサービスを利用できます。JAFの年会費4,000円と比較すると、非常にコストパフォーマンスが高いサービスです。
このオプションが特におすすめな方は以下のとおりです。
- 車を所有しているがロードサービスに未加入
- JAFの年会費が高いと感じている
- 遠出や長距離ドライブをすることがある
- 車のトラブル時に安心できるサポートが欲しい
特徴5 クレジットカード初心者やサブカードを探している人
P-oneカード Standardは年会費無料で、シンプルな自動割引システムが特徴です。初めてクレジットカードを作る方や、特定の用途で使うサブカードを探している方に最適です。
このタイプに当てはまる方は以下のとおりです。
- 初めてクレジットカードを作る
- 複数のカードを使い分けたい
- 年会費無料のサブカードを探している
- シンプルな還元システムを求めている
向いていない人|少額決済が中心で、ETCや電子マネーの利用が多い人
以下の特徴に3つ以上当てはまる方は、P-oneカード以外のクレジットカードを検討した方が良いでしょう。
特徴1 特定の店舗で高還元を受けたい人
P-oneカードには、特定の店舗やサービスで還元率が大幅にアップする優待店がありません。楽天市場やAmazon、特定のコンビニで高還元を受けたい方には、以下のカードがおすすめです。
| 利用目的 | おすすめカード | 特典 |
|---|---|---|
| 楽天市場 | 楽天カード | 楽天市場で最大3%還元 |
| Amazon | JCB CARD W | Amazonで2%還元 |
| セブン-イレブン | セブンカード・プラス | セブン&アイグループで1.5%還元 |
| ローソン | dカード | ローソンで最大5%お得 |
特徴2 ETCカードを頻繁に利用する人
P-oneカードはETC利用分が1%割引の対象外であり、さらに発行手数料1,100円がかかります。高速道路をよく利用する方には、以下のカードがおすすめです。
| カード名 | ETCカード年会費 | ETC還元率 | 特典 |
|---|---|---|---|
セゾンカードインターナショナル | 無料 | 0.5% | 完全無料 |
| JCB CARD W | 無料 | 1.0% | 完全無料+高還元 |
| イオンカード | 無料 | 0.5% | 完全無料 |
特徴3 電子マネーへのチャージでポイント二重取りをしたい人
P-oneカードは、Suica・nanaco・楽天Edy等の電子マネーチャージが1%割引の対象外です。電子マネーでのポイント二重取りを狙う方には、以下のカードがおすすめです。
| 電子マネー | おすすめカード | チャージ還元率 |
|---|---|---|
| モバイルSuica | ビューカード | 1.5% |
| nanaco | セブンカード・プラス | 0.5% |
| 楽天Edy | 楽天カード | 0.5% |
| WAON | イオンカードセレクト | 0.5% |
特徴4 クレカ積立で資産運用をしたい人
P-oneカードは、証券会社でのクレカ積立に対応していません。投資信託の積立でポイントを貯めたい方には、以下のカードがおすすめです。
| 証券会社 | おすすめカード | 積立還元率 | 月間上限 |
|---|---|---|---|
| SBI証券 | 三井住友カードゴールド(NL) | 1.0% | 10万円 |
| 楽天証券 | 楽天カード | 0.5〜1.0% | 10万円 |
| マネックス証券 | マネックスカード | 1.1% | 5万円 |
| auカブコム証券 | au PAYカード | 1.0% | 10万円 |
特徴5 旅行保険やショッピング保険を重視する人
P-oneカード Standardには、旅行保険やショッピング保険が付帯していません。これらの保険を重視する方には、年会費が有料でも充実した保険が付帯するカードがおすすめです。
| カード名 | 年会費 | 海外旅行保険 | 国内旅行保険 | ショッピング保険 |
|---|---|---|---|---|
エポスカード | 無料 | 最高500万円 | なし | なし |
| 楽天カード | 無料 | 最高2,000万円 | なし | なし |
| 三井住友カードゴールド(NL) | 5,500円 | 最高2,000万円 | 最高2,000万円 | 年間300万円 |
自分に合うカードを選ぶ3ステップ|使う場所・決済額・重視する特典で絞る
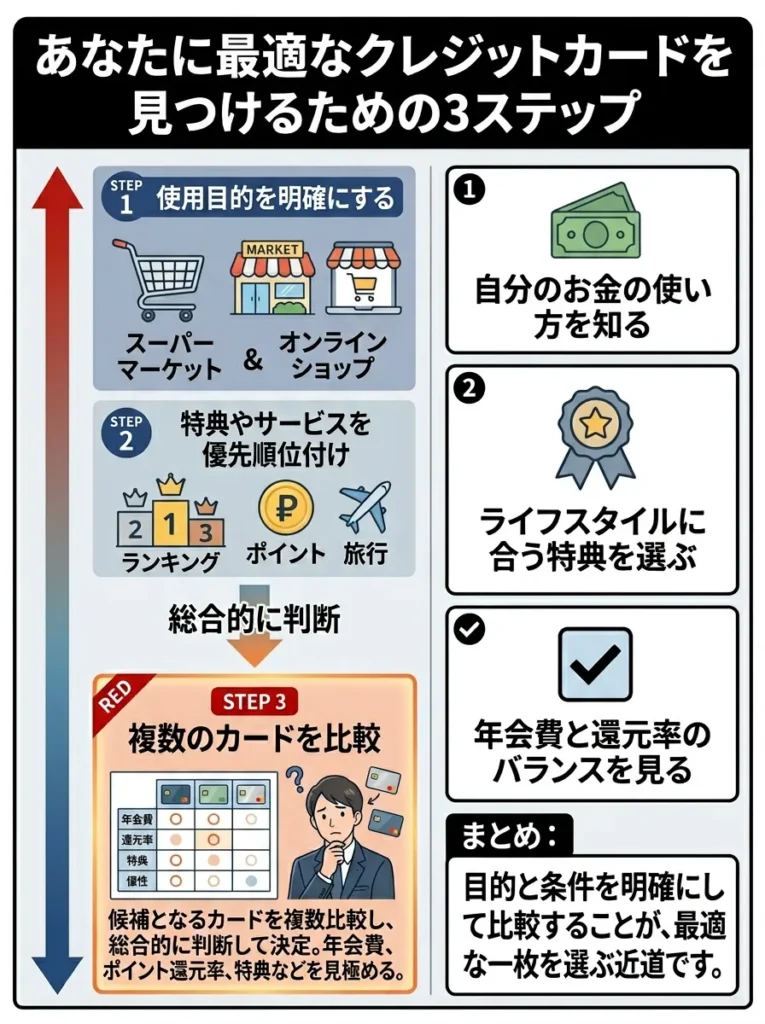
最後に、自分に最適なクレジットカードを見つけるための3ステップをご紹介します。
ステップ1 クレジットカードの主な使用目的を明確にする
まず、クレジットカードを何に使うかを明確にしましょう。
- 日常の買い物(コンビニ・スーパー)
- オンラインショッピング(Amazon・楽天市場等)
- 公共料金や固定費の支払い
- 旅行や出張
- 投資信託の積立
- 電子マネーへのチャージ
ステップ2 重視する特典やサービスを優先順位付けする
次に、自分が重視する特典やサービスに優先順位をつけましょう。
- ポイント還元率
- 年会費の安さ
- 特定店舗での優待
- 旅行保険の充実度
- 空港ラウンジ利用
- ロードサービス
- ポイント管理の簡単さ
ステップ3 複数のカードを比較して最終決定する
最後に、候補となるカードを複数比較し、総合的に判断して最終決定しましょう。
P-oneカードと他社カードの比較表を参考に、自分に最適な1枚を見つけてください。
| 項目 | P-oneカード Standard | 楽天カード | JCB CARD W | 三井住友カード |
|---|---|---|---|---|
| 年会費 | 無料 | 無料 | 無料 | 無料 |
| 基本還元率 | 1.0%(自動割引) | 1.0% | 1.0% | 0.5% |
| 特定店舗優待 | なし | 楽天市場3% | Amazon2% | コンビニ最大7% |
| 公共料金還元 | 1.0% | 0.2% | 1.0% | 0.5% |
| ETC還元 | 対象外 | 1.0% | 1.0% | 0.5% |
| 電子マネーチャージ | 対象外 | 0.5% | 対象外 | 対象外 |
| 旅行保険 | なし | 最高2,000万円 | 最高2,000万円 | 最高2,000万円 |
| ポイント有効期限 | なし | 1年間 | 2年間 | 2年間 |
まとめ|「やばい」の中身を分解すると、向き不向きの問題に整理できる
本記事では、「ポケットカード やばい」という検索ワードの真相を、メリット・デメリット・口コミ・対処法まで網羅的に解説してきました。
P-oneカードは、ポイント管理が不要な1%自動割引システムという独自のメリットを持つ一方で、100円未満の端数切り捨て、ETC・電子マネーチャージの対象外、過去の改悪履歴、フィッシング詐欺被害の多発など、いくつかのデメリットも存在します。
しかし、これらのデメリットは事前に理解し適切に対策すれば回避可能です。特に、ポイント管理が苦手な方、公共料金の支払いが多い方、旅行やレンタカーをよく利用する方にとっては、P-oneカードは非常に魅力的な選択肢となるでしょう。
最終的には、自分のライフスタイルと照らし合わせて、P-oneカードが本当に自分に合っているかを判断することが重要です。本記事で紹介した診断チェックリストや比較表を参考に、最適なクレジットカードを選んでください。
ポケットカード・P-oneカードに関するよくある質問
最後に、P-oneカードに関するよくある質問をまとめました。
Q1:P-oneカードの締め日と支払日はいつですか?
A:毎月1日締め、翌月1日払いです。例えば、1月2日〜2月1日の利用分が3月1日に引き落とされます。金融機関が休業日の場合は翌営業日となります。
Q2:P-oneカードの利用限度額はどのくらいですか?
A:審査により個別に決定されます。一般的には10万円〜230万円の範囲で設定されます。利用実績に応じて増額申請も可能です。
Q3:P-oneカードの解約方法は?
A:ポケットカードコールセンター(0120-12-9255)へ電話連絡して解約手続きを行います。Web上での解約手続きには対応していません。解約前に未払い残高がないか必ず確認しましょう。
Q4:ファミマTカードとP-oneカードの違いは?
A:ファミマTカードは、P-oneカードの提携カードの一つです。基本的な1%割引システムは同じですが、ファミリーマートでの優待やTポイントが貯まる点が異なります。
Q5:P-oneカードはApple PayやGoogle Payに対応していますか?
A:P-oneカード Standard・G・WizはApple Payに対応しています。Google Payには対応していません。
Q6:P-oneカードのポイントサイト経由でお得に申し込めますか?
A:2026年1月現在、主要ポイントサイトでのP-oneカード案件は限定的です。公式サイトから直接申し込む方が、入会キャンペーンの特典を確実に受け取れます。
Q7:P-oneカード専用サイトのログイン方法は?
A:ネットあんしんサービスにアクセスし、カード番号と生年月日を入力してログインします。初回ログイン時はパスワード設定が必要です。
Q8:身に覚えのない引き落としがあった場合、どこに連絡すればいいですか?
A:まずはポケットカード公式FAQで店舗名表示を確認し、それでも不明な場合はポケットカードコールセンター(0120-12-9255)へ連絡してください。不正利用の可能性がある場合は、紛失・盗難デスク(0570-00-9222)へ24時間いつでも連絡できます。
Q9:P-oneカードとZOZOカードは同じですか?
A:ZOZOTOWNを運営する株式会社ZOZOとポケットカード社は提携関係にありますが、ZOZOカードは独自のクレジットカードです。ZOZO利用時の表示名が「株式会社スタートトゥデイ」となることが多いため、混同されやすいですが別のカードです。
Q10:ポケットカードの審査は甘いですか?
A:「審査が甘い」という表現は適切ではありません。ポケットカードは業界内では「比較的審査が通りやすい」カテゴリーに分類されますが、信用情報に問題がある場合や多重債務状態の場合は審査に通りません。適切な収入と信用情報があれば、学生や主婦でも審査通過の可能性があります。
※本記事の情報は2026年2月時点のものです。最新の情報はポケットカード公式サイトでご確認ください。 ※クレジットカードのご利用は計画的に。
この記事の情報について
調査日:2026年8月26日
本記事に記載した年会費・還元率・特典・手数料などの内容は、上記の調査日時点で各カード会社および関係機関の公式サイトを確認して記載しています。これらの条件は予告なく変更されることがあります。申し込みや手続きの前に、必ず公式サイトで最新の情報をご確認ください。
監修:岩田昭男(クレジットカード評論家・キャッシュレス研究家)
参照した一次情報:
本記事は情報提供を目的としたものであり、特定の金融商品の申し込みを勧誘するものではありません。審査結果や還元額を保証するものでもありません。ご契約は各社の規約をご確認のうえ、ご自身の判断でお願いいたします。
・本記事の情報は一般的な情報提供を目的としており、個別の投資や金融商品の推奨を行うものではありません
・カードの審査結果、ポイント還元率、年会費等は各カード会社の判断により決定されます
・最新の情報については、必ず各カード会社の公式サイトでご確認ください
・本記事の情報による損失について、当社では一切の責任を負いかねます
・株式会社エレビスタと共同運営しております

