・本記事で紹介している審査通過率や審査時間は、限定的な調査結果や一般的な情報に基づくものであり、実際の審査結果を保証するものではありません
・クレジットカードの審査基準は各カード会社により異なり、非公開となっています
・審査結果は申込者の信用情報、収入状況、他社借入状況などにより個別に判断されます
・本記事の情報を実践しても審査に通過できない場合があります
・キャンペーン内容、ポイント還元率、年会費等は変更される場合がありますので、必ず公式サイトで最新情報をご確認ください
・本記事はアフィリエイトプログラムを利用しており、カード会社から広告収益を得ています
Amazonでの買い物をもっとお得にしたいと思い、Amazonマスターカードの入会を検討しているあなた。しかし、検索すると「危ない」「不正利用が多い」といった不安な言葉が目に飛び込んでくるのではないでしょうか。
実際、Yahoo!知恵袋やSNSでは「Amazonマスターカードってやばいですか」「不正利用された」といった声も見られます。過去にクレジットカードの不正利用を経験された方なら、なおさら慎重になるのは当然です。
この記事では、Amazonマスターカードが本当に危ないのか、セキュリティの実態はどうなのか、デメリットやメリットは何かを徹底的に調査しました。実際の不正利用事例や対策方法、向いている人・向いていない人の特徴まで詳しく解説します。
最後まで読めば、安心してAmazonマスターカードを使えるかどうか、あなた自身で判断できるようになります。
あなたに合う1枚を診断
Amazonマスターカードが「危ない」と言われる3つの理由
Amazonマスターカードについて検索すると、関連キーワードに「危ない」「やばい」といったネガティブな言葉が表示されます。なぜこのような評判が広まっているのでしょうか。主な理由を3つに整理してみました。
Amazonを標的にしたフィッシング詐欺が多発している
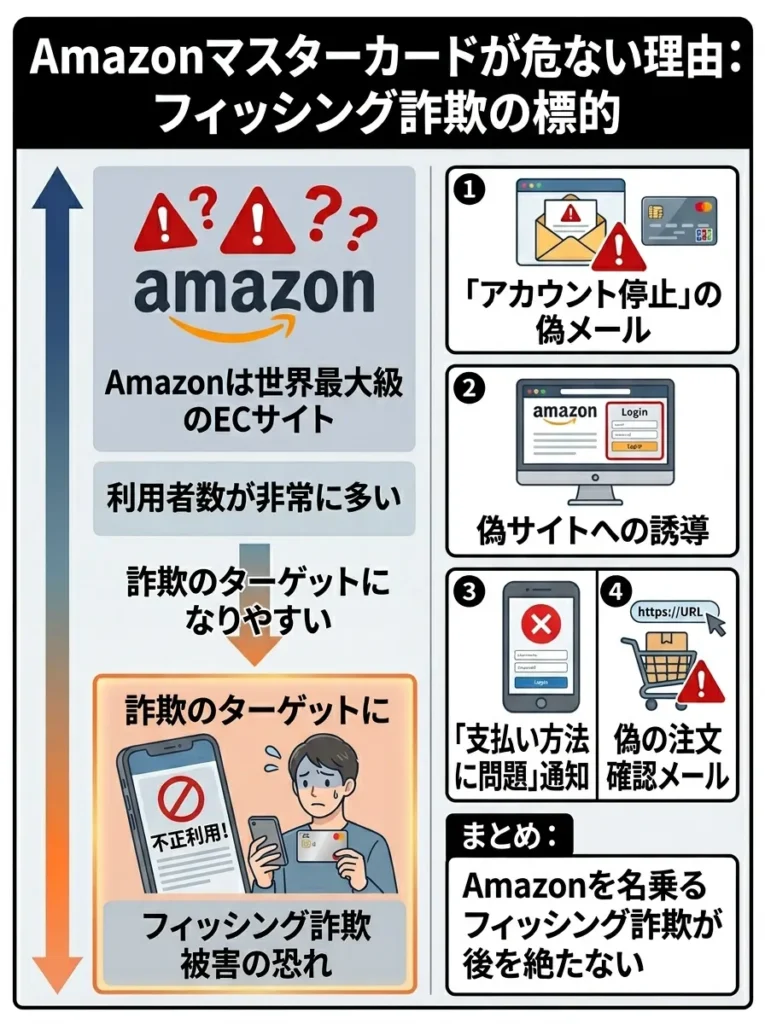
Amazonマスターカードが危ないと言われる最大の理由は、Amazon自体が詐欺のターゲットになりやすいことです。
Amazonは世界最大級のECサイトであり、日本国内でも利用者数が非常に多いサービスです。そのため、Amazonを名乗るフィッシングメールや偽サイトが後を絶ちません。
実際に報告されているフィッシング詐欺の手口は以下のようなものです。
- 「アカウントが停止されました」という偽メールでカード情報を入力させる
- Amazon公式そっくりの偽サイトに誘導してログイン情報を盗む
- 「支払い方法に問題があります」と偽って再登録を促す
- 「注文確認」を装って不審なリンクをクリックさせる
このような詐欺メールを受け取った人が「Amazonから個人情報が漏れた」「Amazonマスターカードは危ない」と勘違いしてしまうケースがあるのです。
しかし重要なのは、これらはAmazonやAmazonマスターカード自体の問題ではなく、Amazonの知名度を悪用した第三者による詐欺行為だということです。
参考:https://www.amazon.co.jp/gp/help/customer/display.html?nodeId=G4YFYCCNUSENA23B
実際に不正利用被害の報告事例がある
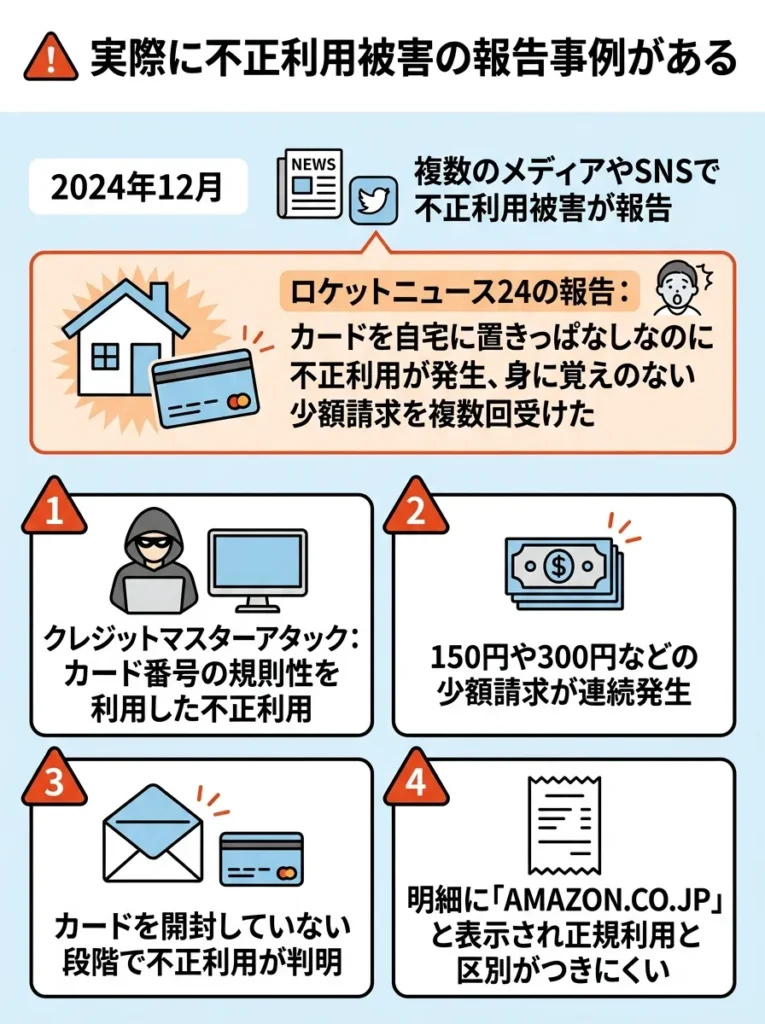
2024年12月、複数のメディアやSNSでAmazonマスターカードの不正利用被害が報告されました。
ロケットニュース24の記事によれば、カードを自宅に置きっぱなしにしていた利用者が、身に覚えのない少額請求を複数回受けたという事例が紹介されています。このケースでは、カードを外に持ち出したことがないにもかかわらず、不正利用が発生しました。
参考:「Amazonマスターカード」で人生初の不正利用されたぞ! 少額決済を繰り返す巧妙な手口とその対処法
また、他の報告事例では以下のようなパターンが見られます。
- カード番号の規則性を利用した「クレジットマスターアタック」による不正利用
- 150円や300円などの少額請求が連続して発生
- カードを開封していない段階で不正利用が判明
- 明細に「AMAZON.CO.JP」と表示され正規利用と区別がつきにくい
これらの事例が知恵袋やSNSで拡散されたことで、「Amazonマスターカードは危ない」というイメージが広まってしまいました。
ただし、これらの不正利用はAmazonマスターカード特有の問題ではありません。どのクレジットカードでも起こりうる被害であり、特にオンライン決済で頻繁に使われるカードほど標的になりやすいという側面があります。
知恵袋での不安な口コミが目立つ
Yahoo!知恵袋では、Amazonマスターカードに関する不安な投稿が多く見られます。
実際の投稿内容を見てみると以下のようなものがあります。
- 「調べると『やばい』『不正利用』といった悪い印象の事ばかり出てきます」
- 「不正利用が多いってレビューを見ましたが本当ですか」
- 「セキュリティ面で心配です」
こうした投稿を目にすると、入会をためらってしまうのも無理はありません。
しかし、知恵袋やSNSの特性として、トラブルに遭った人ほど書き込みをする傾向があることを理解しておく必要があります。問題なく使えている多数の利用者は、わざわざ「問題ありませんでした」と書き込まないため、ネガティブな情報が目立ちやすいのです。
参考:https://detail.chiebukuro.yahoo.co.jp/qa/question_detail/q14281920099
では、実際のところAmazonマスターカードのセキュリティはどうなっているのでしょうか。次のセクションで詳しく見ていきましょう。
Amazonマスターカードの実際のセキュリティ体制を検証
「危ない」という評判が先行しがちなAmazonマスターカードですが、実際のセキュリティレベルはどうなっているのでしょうか。発行元や具体的な安全対策について詳しく見ていきます。
発行元は三井住友カードで信頼性が高い
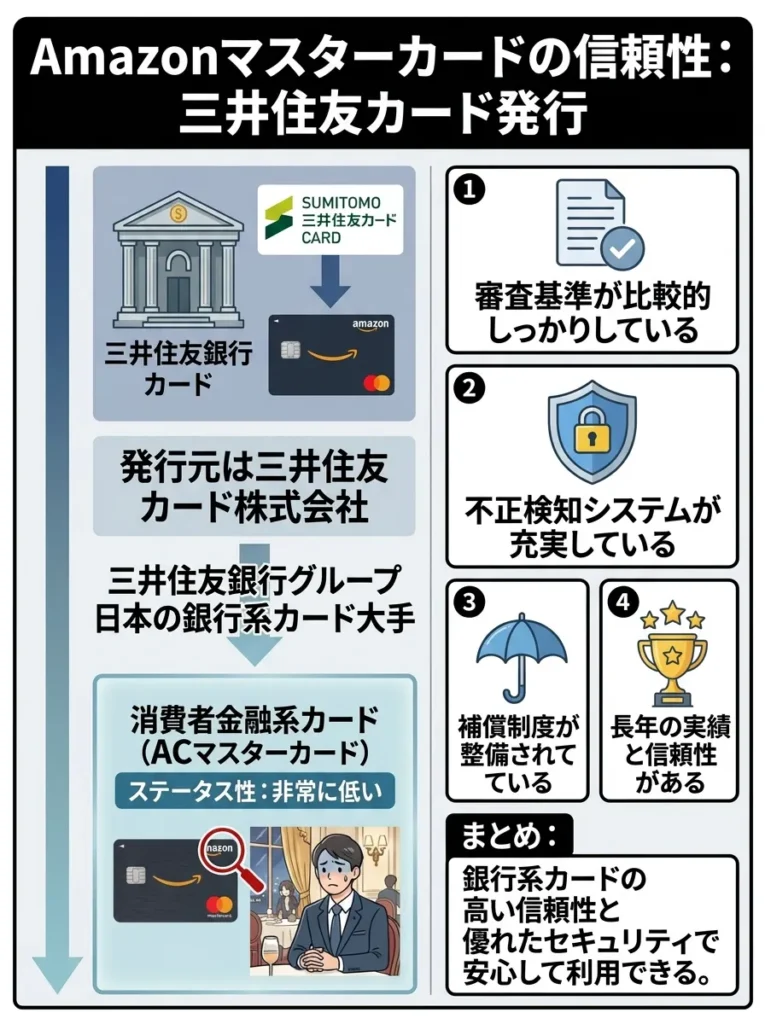
Amazonマスターカードの発行元は、三井住友銀行グループの三井住友カード株式会社です。三井住友カードは日本の銀行系クレジットカード会社の大手であり、セキュリティ体制においても高い評価を得ています。
銀行系クレジットカードの特徴として、以下のような点が挙げられます。
- 審査基準が比較的しっかりしている
- 不正検知システムが充実している
- 補償制度が整備されている
- 長年の実績と信頼性がある
つまり、Amazonマスターカード自体は決して「危ない」カードではなく、むしろ一般的なクレジットカードと同等以上のセキュリティレベルを持っていると言えます。
参考:三井住友カード公式サイト
なお、Amazon Mastercardの国際ブランドはMastercardのみで、Visaは選べません。締め日と支払日は末日締め・翌月26日払い、支払い方法は1回払い/2回払い/ボーナス一括払い/リボ払い/分割払いから選べます。いずれも三井住友カード公式に記載されている内容です。
総利用枠は10万円~200万円、カードショッピング枠も10万円~200万円、リボ払い・分割払い枠は0円~200万円と公式に明示されています。枠は申込者ごとに決まるため、申し込み時点で上限額が保証されるわけではありません。
24時間365日の不正利用監視システム
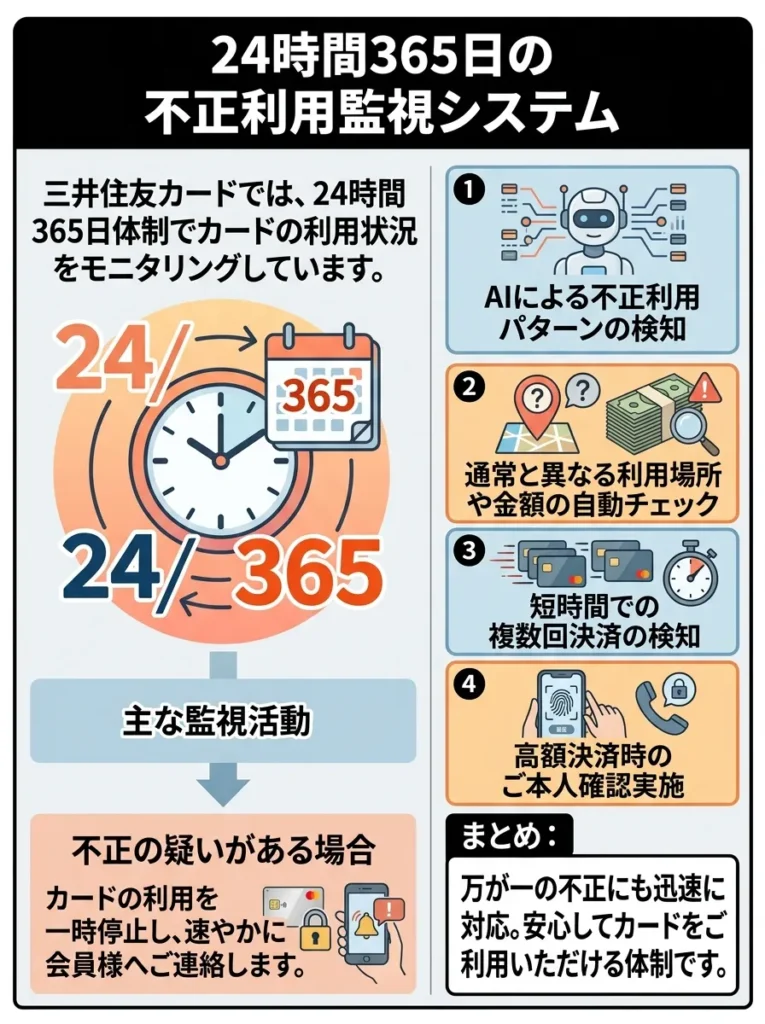
三井住友カードでは、24時間365日体制でカードの利用状況をモニタリングしています。
具体的な監視内容は以下のとおりです。
- AIによる不正利用パターンの検知
- 通常と異なる利用場所や金額の自動チェック
- 短時間での複数回決済の検知
- 海外での突然の利用など不審な取引の監視
不正利用の疑いがある取引が検知されると、カード会社が取引を一時的に保留し、カード会員に確認の連絡を入れる仕組みになっています。
この監視システムにより、実際に不正利用を未然に防げたケースも多数報告されています。
参考:カードの不正利用に対する保障制度について|三井住友カード
あわせて用意されているのがご利用通知サービスです。カードが使われるたびにプッシュ通知やメールで知らせる設定にしておけば、身に覚えのない決済をその日のうちに見つけられます。監視システムが検知する前に本人が気づけるという点で、最も効果の高い自衛策です。
紛失・盗難時の連絡先は三井住友カードの紛失盗難受付デスク(0120-919-456/24時間受付)で、Vpassアプリからもカードの一時停止ができます。「気づいたらすぐ止める」ことが補償の前提になるため、連絡先はスマホに登録しておくと安心です。
カード情報はアプリで管理する|券面を見られてもすぐには使われにくい
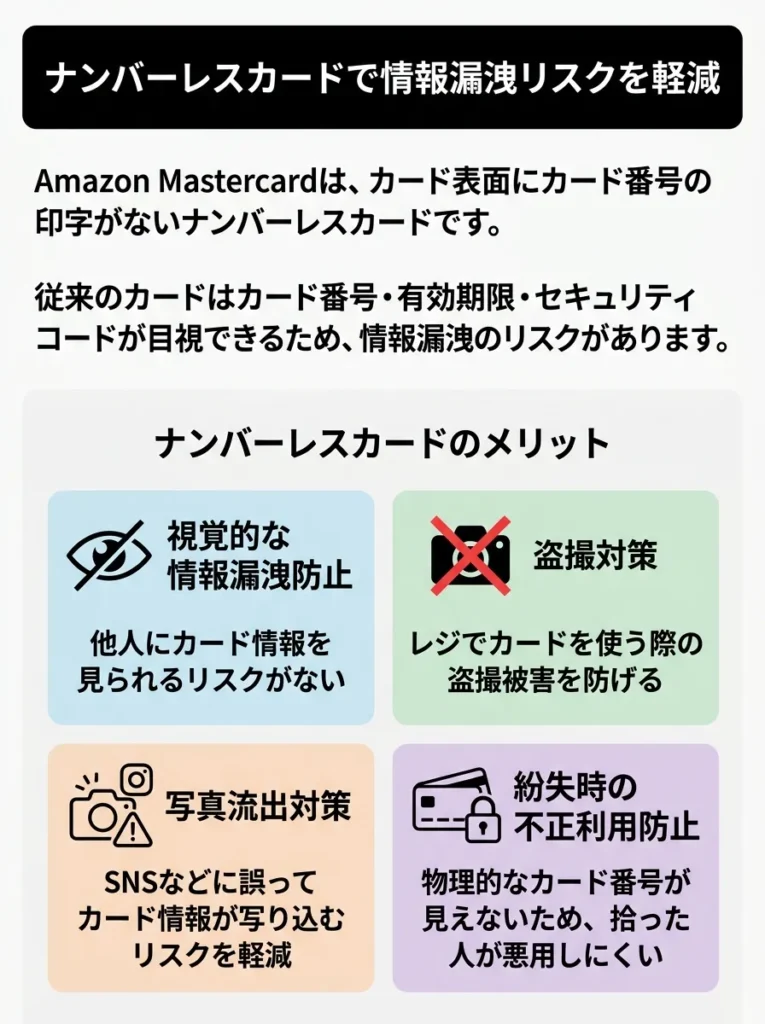
Amazonマスターカードのカード番号・有効期限・セキュリティコードは、三井住友カードの「Vpassアプリ」で確認できます。券面のデザインや番号の記載有無は申し込み時期によって異なる場合があるため、最新の仕様は三井住友カード公式サイトで確認してください。
従来のクレジットカードでは、カード番号や有効期限、セキュリティコードが表面や裏面に記載されていました。これにより、カードを落としたり、他人に見られたりした際に情報が漏洩するリスクがありました。
ナンバーレスカードのメリットは以下のとおりです。
| 項目 | 内容 |
|---|---|
| 視覚的な情報漏洩防止 | 他人にカード情報を見られるリスクがない |
| 盗撮対策 | レジでカードを使う際の盗撮被害を防げる |
| 写真流出対策 | SNSなどに誤ってカード情報が写り込むリスクを軽減 |
| スキミング被害の軽減 | 券面に情報がないため一部のスキミング手口が通用しない |
カード番号などの情報は、三井住友カードのVpassアプリから安全に確認できます。
3Dセキュアで本人認証を強化
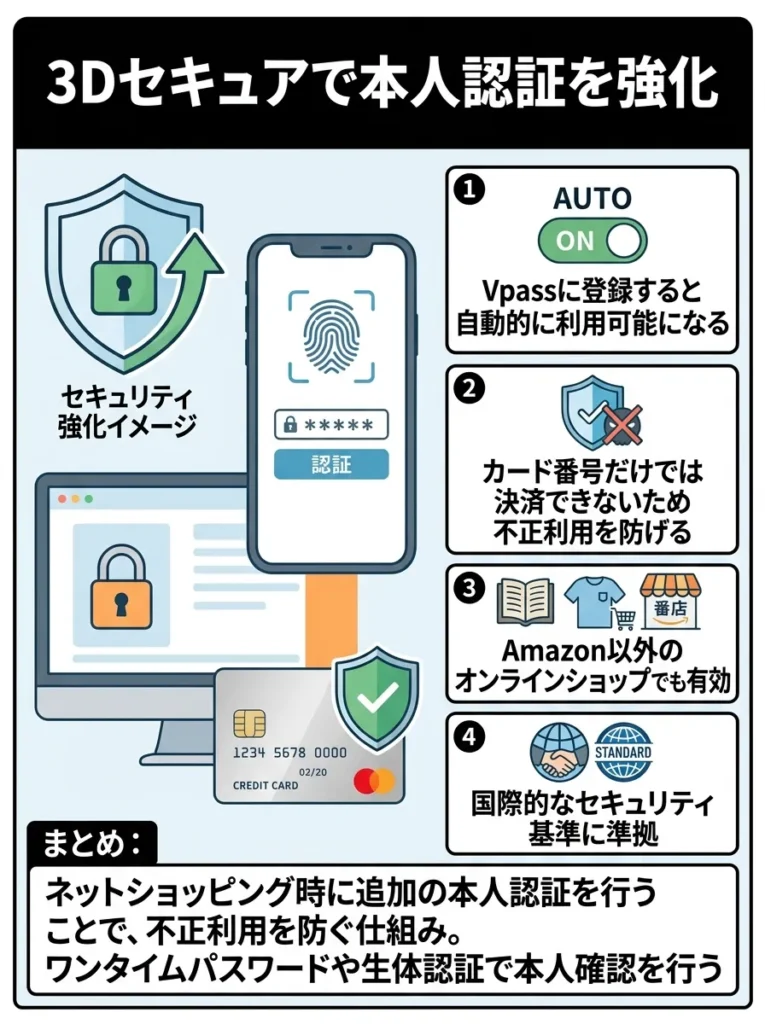
Amazonマスターカードは、オンラインショッピングの安全性を高める「3Dセキュア」に対応しています。
3Dセキュアとは、ネットショッピング時に追加の本人認証を行うことで、不正利用を防ぐ仕組みです。通常のカード番号や有効期限に加えて、ワンタイムパスワードや生体認証などで本人確認を行います。
3Dセキュアの特徴は以下のとおりです。
- Vpassに登録すると自動的に利用可能になる
- カード番号だけでは決済できないため不正利用を防げる
- Amazon以外のオンラインショップでも有効
- 国際的なセキュリティ基準に準拠
このように、Amazonマスターカードには複数の安全対策が施されており、決して「危ない」カードではないことがわかります。
ただし、どんなに安全なカードでも、利用者側の注意が不十分だと被害に遭う可能性があります。次のセクションでは、実際に起きた不正利用の手口について詳しく見ていきましょう。
実際に起きたAmazonマスターカード不正利用の手口
セキュリティ対策が充実していても、残念ながら不正利用の被害はゼロではありません。ここでは実際に報告された手口を知ることで、予防と早期発見につなげましょう。
クレジットマスターアタックによる被害
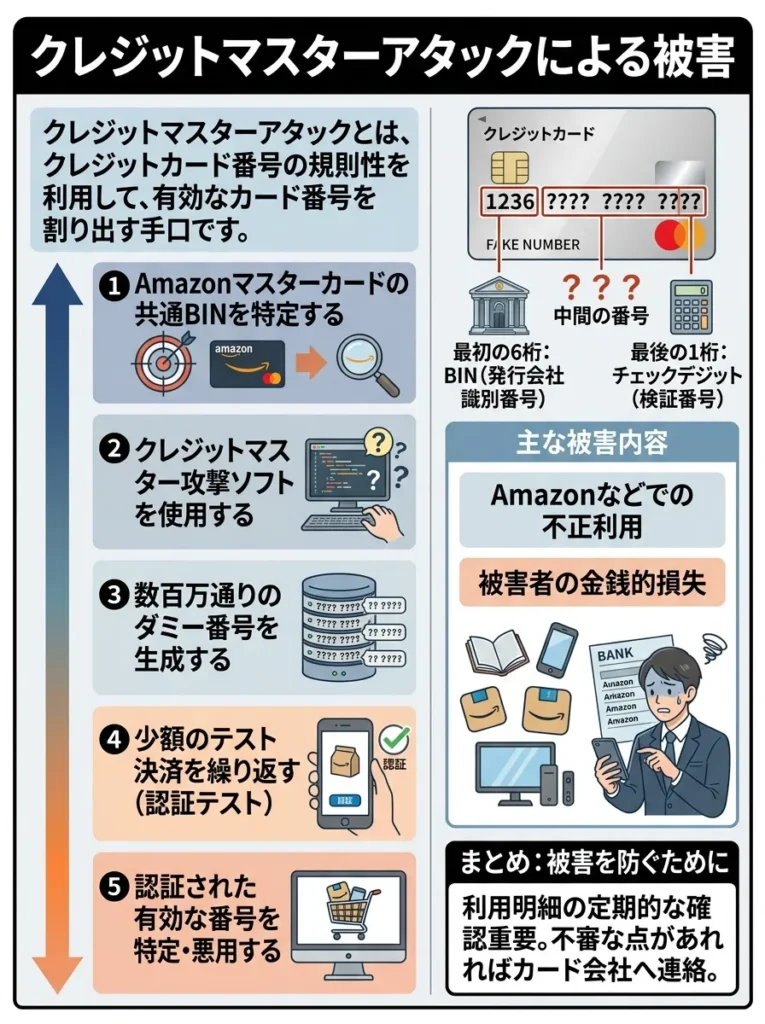
クレジットマスターアタックとは、クレジットカード番号の規則性を利用して、有効なカード番号を割り出す手口です。
クレジットカード番号には一定の規則があります。最初の6桁は「BIN」と呼ばれる発行会社を識別する番号で、Amazonマスターカードであれば共通です。また、最後の1桁はチェックデジットと呼ばれる検証番号で、計算によって導き出せます。
攻撃者は以下の手順で不正利用を試みます。
- Amazonマスターカードの共通BINを特定する
- 中間の番号をランダムに生成する
- チェックデジットを計算して完成させる
- 自動プログラムで有効性を確認する
- 有効なカード番号を使って少額決済を試す
この手口の恐ろしい点は、カードを持っているだけで被害に遭う可能性があることです。実際に、カードを一度も使っていない、開封もしていないという段階で不正利用が判明したケースも報告されています。
少額決済を繰り返す巧妙な手口
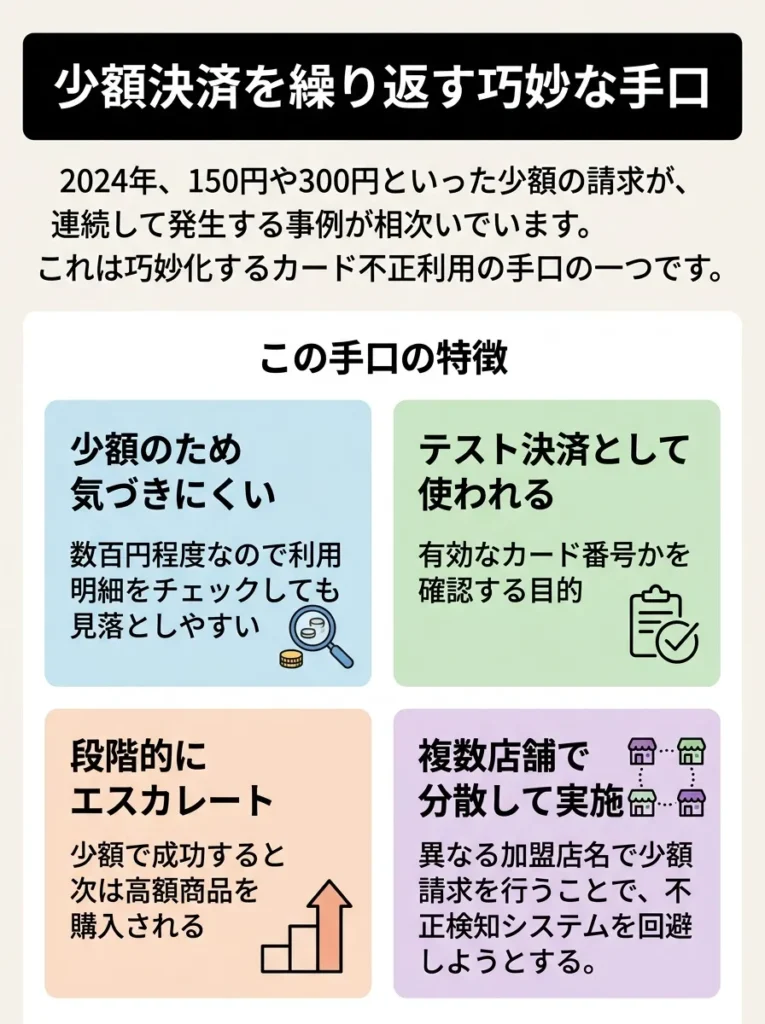
2024年に報告された事例では、150円や300円といった少額の請求が複数回連続して発生しました。
この手口の特徴は以下のとおりです。
| 特徴 | 詳細 |
|---|---|
| 少額のため気づきにくい | 数百円程度なので利用明細をチェックしても見逃しやすい |
| テスト決済として使われる | 有効なカード番号かを確認する目的 |
| 段階的にエスカレート | 少額で成功すると次は高額商品を購入される |
| 正規利用と混同しやすい | Amazonでの通常の買い物に紛れて分かりにくい |
攻撃者はまず少額決済で「このカード番号は使える」ことを確認し、その後に高額な商品の購入に進むケースが多いのです。
被害者の証言によれば、カードは自宅に置きっぱなしで外に持ち出したことがなく、どこから情報が漏れたのかも不明だったとのことです。
参考:「Amazonマスターカード」で人生初の不正利用されたぞ! 少額決済を繰り返す巧妙な手口とその対処法
フィッシング詐欺による情報窃取
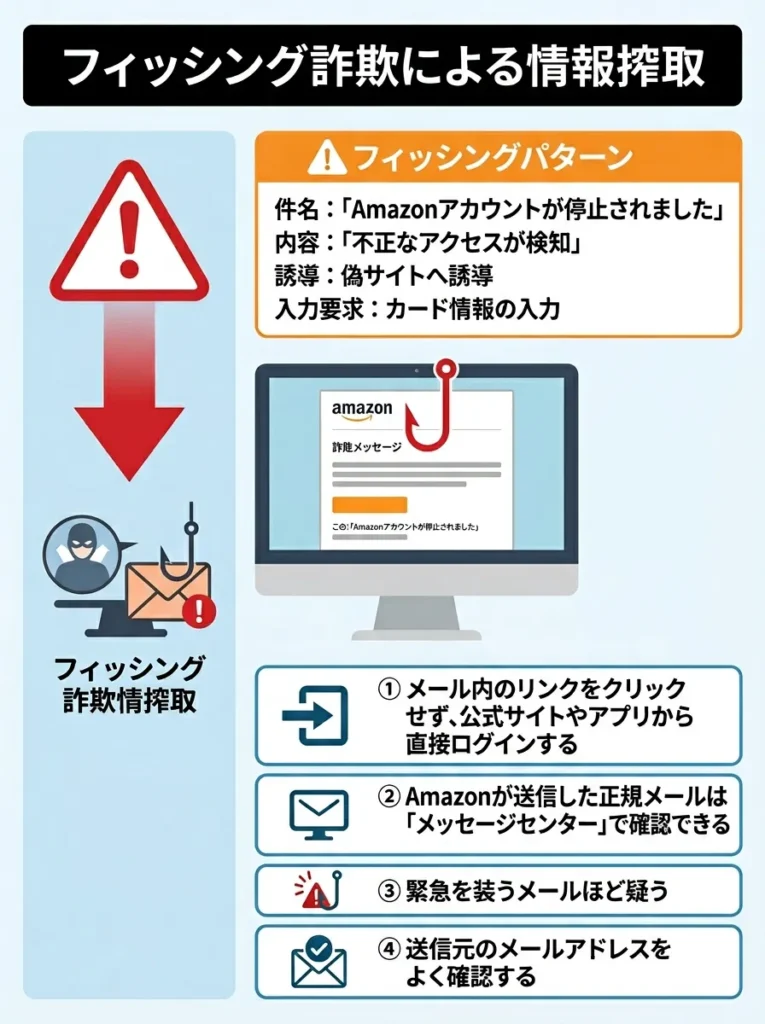
最も一般的な不正利用の入口となるのが、フィッシング詐欺です。
Amazonを装った偽メールの典型的なパターンは以下のとおりです。
- 件名: 「Amazonアカウントが停止されました」
- 内容: 「不正なアクセスが検知されたため、アカウントを一時停止しました」
- 誘導: 「以下のリンクから確認してください」と偽サイトへ誘導
- 入力要求: カード番号、有効期限、セキュリティコードの入力を求める
このような偽メールに騙されてカード情報を入力してしまうと、攻撃者に情報が渡ってしまいます。
フィッシング詐欺の見分け方は以下のとおりです。
- メール内のリンクをクリックせず、公式サイトやアプリから直接ログインする
- Amazonが送信した正規メールは「メッセージセンター」で確認できる
- 緊急を装うメールほど疑う
- 送信元のメールアドレスをよく確認する
Amazonの公式サイトでは、フィッシング詐欺の見分け方や報告方法について詳しく説明されています。
参考:Amazon公式 フィッシングやなりすましメールの報告
明細に「AMAZON.CO.JP」と表示される巧妙さ
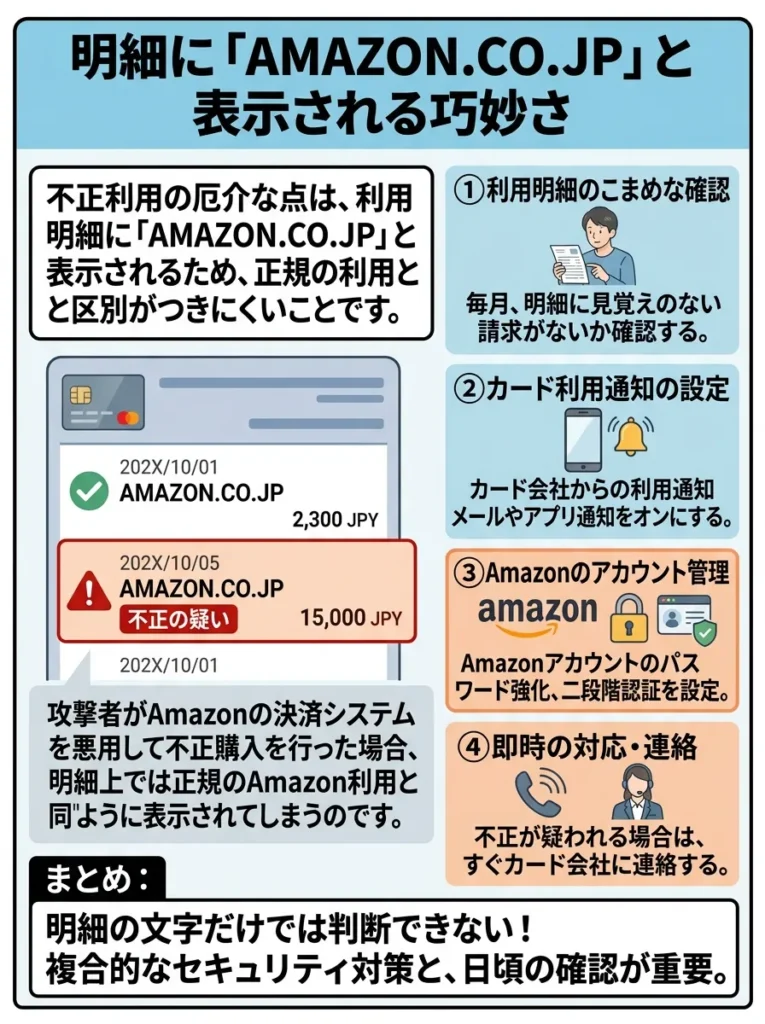
不正利用の厄介な点は、利用明細に「AMAZON.CO.JP」と表示されるため、正規の利用と区別がつきにくいことです。
通常、クレジットカードの利用明細には加盟店名が表示されます。しかし、攻撃者がAmazonの決済システムを悪用して不正購入を行った場合、明細上では正規のAmazon利用と同じように表示されてしまうのです。
この問題への対策は以下のとおりです。
- 定期的にAmazonの注文履歴と利用明細を照合する
- 少額決済でも必ず確認する
- 身に覚えのない請求を見つけたらすぐにAmazonと三井住友カードに連絡する
- 利用通知サービスを有効にしてリアルタイムで把握する
これらの手口を知ることで、早期発見と予防につながります。次のセクションでは、万が一不正利用に遭った場合の補償制度について解説します。
Amazonマスターカードの補償制度と対処法
不正利用の被害に遭ってしまった場合、どのような補償が受けられるのでしょうか。また、被害を最小限に抑えるための対処法についても詳しく解説します。
届け出から60日以内なら全額補償の対象
三井住友カードでは、不正利用による被害について補償制度を設けています。
補償の基本ルールは以下のとおりです。
| 項目 | 内容 |
|---|---|
| 補償期間 | 届け出日から60日前までさかのぼって補償 |
| 補償金額 | 原則として不正利用の全額 |
| 適用条件 | 会員に重大な過失がないこと |
| 手続き | カード会社への届け出が必要 |
つまり、不正利用に気づいた時点で速やかに連絡すれば、ほとんどのケースで全額補償されます。
ただし、以下のような場合は補償対象外となる可能性があります。
- カードの裏面に署名がない
- 暗証番号を他人に教えた
- カードと暗証番号を一緒に保管していた
- 家族による利用
- 届け出が遅れて60日を超えてしまった
日頃からカードの管理をしっかり行い、定期的に利用明細をチェックすることが重要です。
参考:カードの不正利用に対する保障制度について|三井住友カード
不正利用を発見したらすぐにとるべき3つの行動
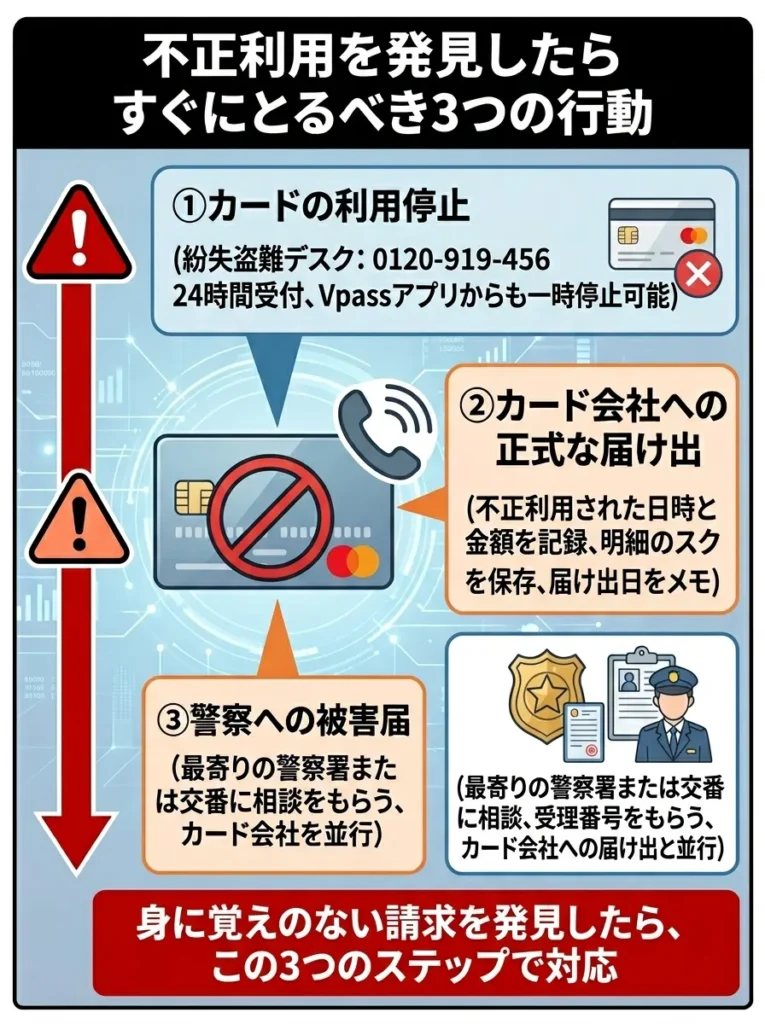
身に覚えのない請求を発見したら、以下の3つのステップで対応しましょう。
まず第一に行うべきことは、カードの利用停止です。三井住友カードの紛失盗難デスクは24時間365日対応しており、すぐにカードを止めることができます。
- 紛失盗難デスク: 0120-919-456(24時間受付)
- Vpassアプリからもカードの一時停止が可能
カードを停止することで、さらなる不正利用を防げます。
次に、カード会社への正式な届け出を行います。電話での連絡後、必要に応じて書面での手続きが求められる場合があります。
- 不正利用された日時と金額を記録しておく
- 利用明細のスクリーンショットを保存する
- 届け出日をメモしておく(60日の起算点となるため)
最後に、必要に応じて警察への被害届を提出します。特に被害額が大きい場合や、身に覚えのない請求が多数ある場合は、警察に相談することをおすすめします。
- 最寄りの警察署または交番に相談
- 受理番号をもらっておく
- カード会社への届け出と並行して行う
これらの対応を迅速に行うことで、被害を最小限に抑え、スムーズに補償を受けられます。
Vpassアプリで利用通知を設定する方法
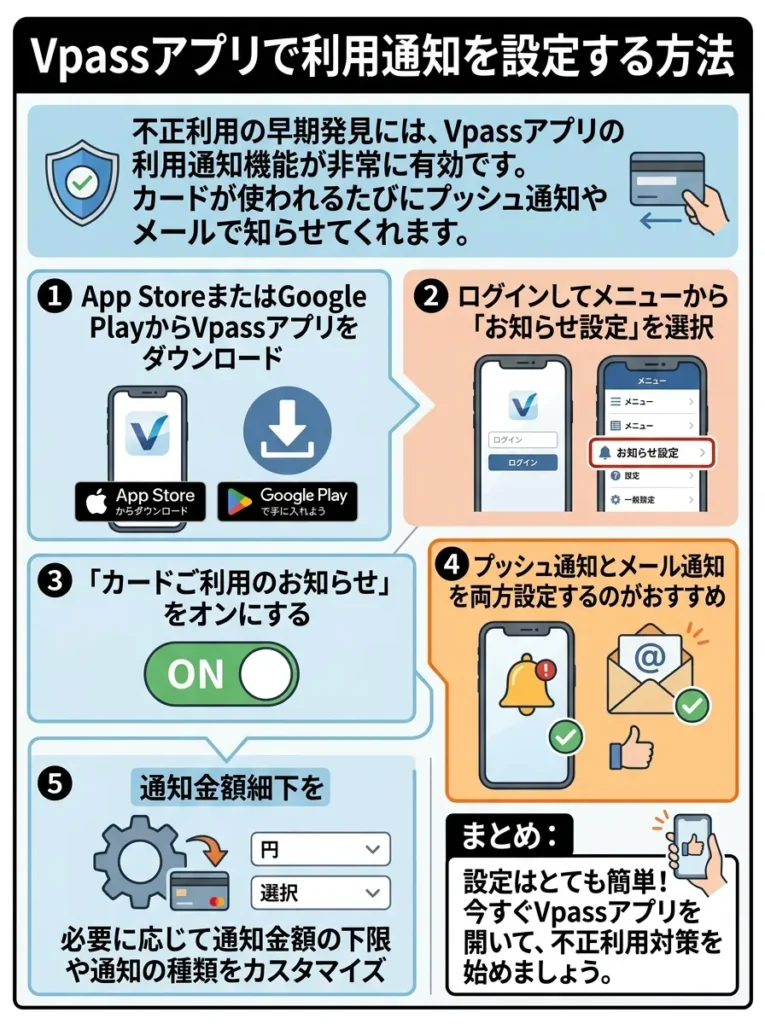
不正利用の早期発見には、Vpassアプリの利用通知機能が非常に有効です。
利用通知機能を設定すると、カードが使われるたびにプッシュ通知やメールで知らせてくれます。少額の決済でも通知されるため、不審な利用をすぐに把握できます。
Vpassアプリの利用通知設定手順は以下のとおりです。
- App StoreまたはGoogle PlayからVpassアプリをダウンロード
- ログインしてメニューから「お知らせ設定」を選択
- 「カードご利用のお知らせ」をオンにする
- プッシュ通知とメール通知を両方設定するのがおすすめ
- 通知のタイミングを「即時」に設定する
この設定により、カードが使われた瞬間にスマートフォンに通知が届きます。身に覚えのない通知が来たら、すぐにカード会社に連絡できるため、被害を最小限に抑えられます。
参考:ご利用通知サービス|クレジットカードの三井住友VISAカード
カードの再発行手続きの流れ
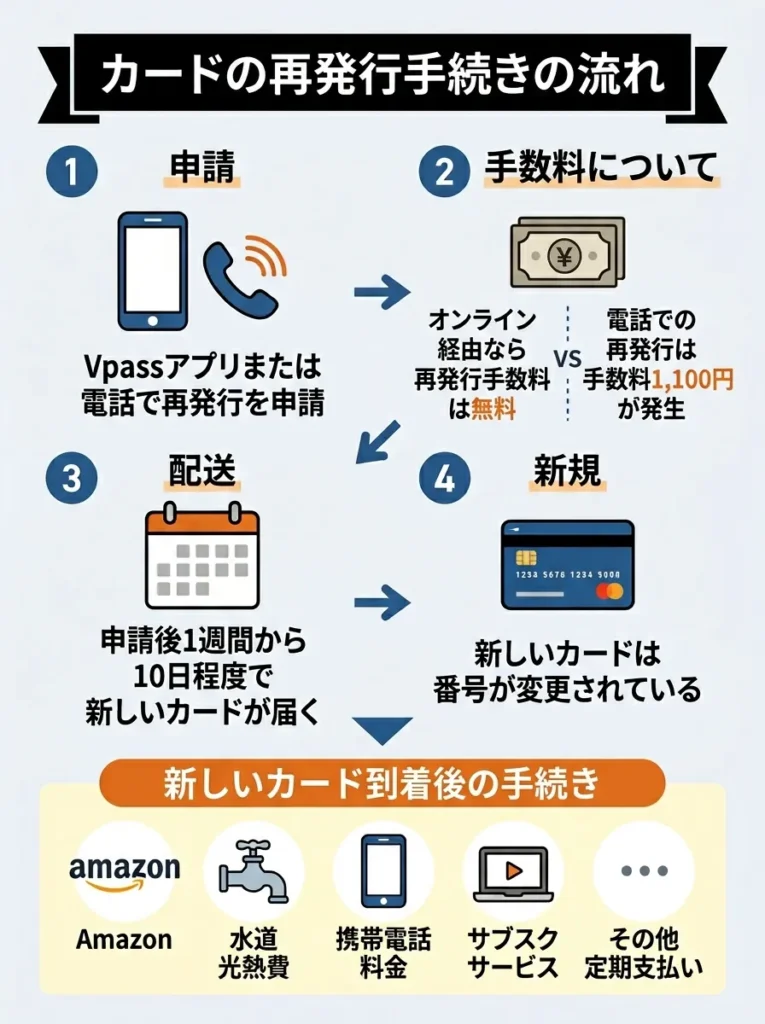
不正利用が確認された場合、通常はカードの再発行が必要になります。
再発行の手続きは以下の流れで進みます。
- Vpassアプリまたは電話で再発行を申請
- オンライン経由なら再発行手数料は無料
- 電話での再発行は手数料1,100円が発生
- 申請後1週間から10日程度で新しいカードが届く
- 新しいカードは番号が変更されている
カード番号が変更されるため、以下のような登録情報の変更が必要です。
- Amazonアカウントに登録しているカード情報
- 公共料金の支払い設定
- 携帯電話料金の支払い設定
- サブスクリプションサービスの支払い設定
- その他定期的な支払いに使っているサービス
これらの変更を忘れると、料金が支払えなくなってしまうため注意が必要です。
不正利用の補償制度と対処法を知っておくことで、万が一の際にも冷静に対応できます。次のセクションでは、Amazonマスターカードのデメリットについて詳しく見ていきましょう。
不正検知でカードが一時的に止まることもあります。カードが使えなくなったときの切り分け手順はクレジットカードが使えない原因を3分で特定する手順にまとめています。
2025年に変わった還元条件|「危ない」より先に知るべき3つの改定
「Amazonマスターカードは危ない?」と検索した人が本当に知るべきなのは、セキュリティの話よりも還元条件の変更です。2025年に、公式サイトで告知された変更が3つあります。いずれも実質的な還元の目減りにつながるため、古い記事の情報のままだと計算が合わなくなります。
| 変更の内容 | 適用時期 | 影響 |
|---|---|---|
| Amazonでのふるさと納税の還元率が、プライム会員でも一律1%に | 2025年10月1日以降の注文 | プライム会員は2.0%→1.0%(半減) |
| 電子マネーチャージ等がポイント計算の対象外に | 2025年11月1日以降の利用 | Suica・PASMO・WAON・nanacoへのチャージ分は0% |
| 海外旅行傷害保険の利用条件が変更 | 2025年10月16日以降出発の旅行 | 適用条件の確認が必要 |
ふるさと納税は2025年10月1日からプライム会員でも1%|高額な寄付ほど差が出る
三井住友カード公式は、Amazonポイントの説明のなかで「2025年10月1日(水)以降、Amazon.co.jpでのふるさと納税の寄付のご注文のポイント還元率は、プライム会員資格の有無にかかわらず1%が適用されます」と明記しています。
これはプライム会員にとって実質的な半減です。Amazonでの通常の買い物なら2.0%が付きますが、ふるさと納税だけは1.0%になります。ふるさと納税は1回の金額が大きくなりやすいため、影響は無視できません。
| 年間の寄付額 | 改定前(プライム2.0%) | 改定後(一律1.0%) | 差額 |
|---|---|---|---|
| 30,000円 | 600ポイント | 300ポイント | −300ポイント |
| 60,000円 | 1,200ポイント | 600ポイント | −600ポイント |
| 100,000円 | 2,000ポイント | 1,000ポイント | −1,000ポイント |
| 200,000円 | 4,000ポイント | 2,000ポイント | −2,000ポイント |
「Amazonでふるさと納税をすれば2%還元」と書いてある記事は、2025年10月以降の情報としては誤りです。この点を明記している記事は多くないため、寄付前に必ず公式で確認してください。
2025年11月からSuica・PASMO・WAON・nanacoへのチャージがポイント対象外に
もうひとつの改定が、電子マネーチャージのポイント除外です。三井住友カード公式は、ポイント計算の対象とならない取引として次を挙げています。
- Edyチャージ
- JRモバイルSuica
- JR西日本スマートICOCA
- WAONチャージ
- nanacoクレジットチャージ
- モバイルPASMO/Apple PayのPASMOへのチャージ
- 三井住友カードが発行するプリペイドカードの購入およびチャージ
そのうえで「一部ポイント対象となっていた取引がありますが、2025年11月1日(土)ご利用分より対象となりませんので、ご了承ください」と告知されています。これまでチャージでポイントを稼いでいた人は、2025年11月以降その分がゼロになります。
通勤定期をモバイルSuicaで買っている、日常の支払いをWAONやnanacoに寄せている、といった使い方をしている人は実質的な還元率が想定より大きく下がります。交通系ICへのチャージでポイントを貯めたい場合は、チャージが対象になっている別のカードを検討する必要があります。
海外旅行傷害保険は2025年10月16日以降出発分から条件が変わる|利用付帯の確認を
三井住友カード公式は、Amazon Mastercardの旅行傷害保険について「事前に旅費などを当該カードでお支払いいただくことが前提となります」「海外旅行傷害保険は、2025年10月16日(木)以降出発のご旅行より適用条件が変更となります」と告知しています。
Amazon Mastercardの海外旅行傷害保険は最高2,000万円で、公式は「三井住友カード 一般」と同様の保険が付帯していると案内しています。ただしこれは利用付帯であり、旅費をこのカードで支払っていなければ保険は適用されません。
海外旅行の予定がある人は、出発前に「海外旅行傷害保険のカードご利用条件改定に関するお知らせ」を公式サイトで確認してください。「カードを持っているだけで保険が効く」と誤解したまま渡航すると、いざというときに補償を受けられません。旅行保険を重視するなら、自動付帯のカードや別途の旅行保険を検討するほうが確実です。
Amazon Payでの支払いは1.0%|Amazonでの買い物と同じ扱いにはならない
見落とされやすい仕様として、Amazon Payがあります。三井住友カード公式は「Amazon Payでのご利用は、Amazon.co.jp以外でのご利用分のポイントに含まれます」と注記しています。
つまり、外部のネットショップでAmazon Payを選んで支払っても、還元率はAmazon.co.jp扱いの2.0%(プライム会員)ではなく、1.0%になります。「Amazonのアカウントで払っているから2%だろう」という思い込みは誤りです。
同様に、コンビニ1.5%にも例外があります。公式は「対象店舗が、百貨店や駅ビル、ショッピングセンターなどの施設の中にある場合、ガソリンスタンド併設店舗、その他一部の店舗ではポイント加算」の扱いが異なる旨を注記しています。駅ナカのコンビニで1.5%を期待しても、対象外になることがあります。
Amazonマスターカード6つのデメリットを正直に解説
セキュリティ面だけでなく、使い勝手の面でもデメリットを理解しておくことが重要です。ここでは、実際の利用者の声や口コミをもとに、Amazonマスターカードの欠点を正直にお伝えします。
ポイントの使い道がAmazonに限定される
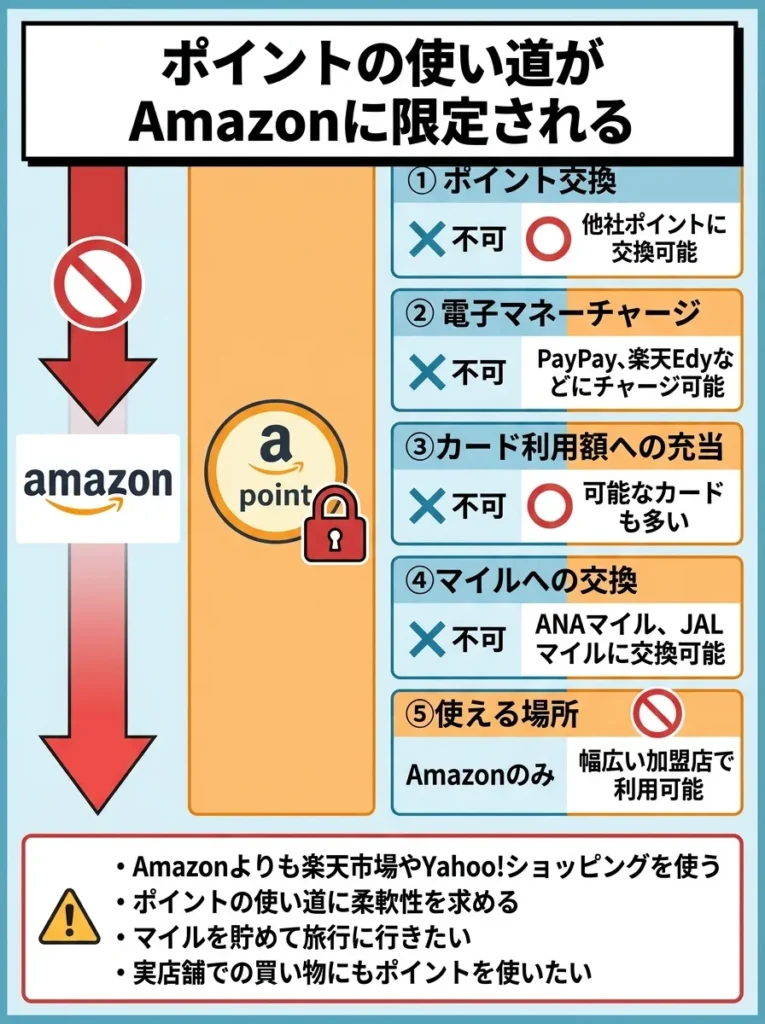
Amazonマスターカードで貯まるのは「Amazonポイント」であり、その使い道はAmazonでの買い物に限定されています。
一般的なクレジットカードのポイントと比較すると、以下のような制限があります。
| 項目 | Amazonマスターカード | 他社カードの例 |
|---|---|---|
| ポイント交換 | 不可 | 他社ポイントに交換可能 |
| 電子マネーチャージ | 不可 | PayPay、楽天Edyなどにチャージ可能 |
| カード利用額への充当 | 不可 | 可能なカードも多い |
| マイルへの交換 | 不可 | ANAマイル、JALマイルに交換可能 |
| 使える場所 | Amazonのみ | 幅広い加盟店で利用可能 |
このため、以下のような方には不向きです。
- Amazonよりも楽天市場やYahoo!ショッピングを使うことが多い
- ポイントの使い道に柔軟性を求める
- マイルを貯めて旅行に行きたい
- 実店舗での買い物にもポイントを使いたい
逆に言えば、Amazonでのみポイントを使う予定の方にとっては、シンプルで分かりやすいシステムとも言えます。
Amazon以外での還元率は1.0%と平凡
Amazonマスターカードの通常ポイント還元率は1.0%です。
一見すると悪くない数字に見えますが、高還元率カードと比較するとやや物足りなさを感じるかもしれません。
| カード名 | 通常還元率 | 特徴 |
|---|---|---|
| Amazonマスターカード | 1.0% | Amazon以外は平凡 |
リクルートカード | 1.2% | どこでも1.2%還元 |
楽天カード | 1.0% | 楽天市場では3.0%以上 |
dカード | 1.0% | d払い併用で1.5%以上 |
特にAmazon以外での利用が多い方にとっては、他のカードの方が有利になる場合があります。
ただし、コンビニでの利用については例外があります。セブンイレブン、ローソン、ファミリーマートでは1.5%還元となり、さらにセブン‐イレブンでは、Apple PayでのMastercardタッチ決済を使うと、通常の1.5%に5.5%が上乗せされて最大7%還元になります(公式に条件が定められた特典で、期間限定のキャンペーンではありません)。Google Payでのタッチ決済は対象外です。
プライム会員でないと還元率が下がる
Amazonでの買い物におけるポイント還元率は、プライム会員かどうかで大きく変わります。
| 会員区分 | Amazonでの還元率 |
|---|---|
| プライム会員 | 2.0% |
| 通常会員 | 1.5% |
一見0.5%の差に見えますが、年間の利用額によっては無視できない金額になります。
例えば、年間30万円をAmazonで買い物する場合を考えてみましょう。
- プライム会員: 30万円 × 2.0% = 6,000ポイント
- 通常会員: 30万円 × 1.5% = 4,500ポイント
- 差額: 1,500ポイント
プライム会費は年間5,900円(月額プランは600円×12ヶ月=7,200円)です。年間30万円程度の利用では、ポイントの差額だけではプライム会費をカバーできません。
ただし、プライム会員には以下のような特典もあるため、総合的に判断する必要があります。
- 配送料無料
- Prime Videoで映画やドラマが見放題
- Prime Musicで音楽が聴き放題
- Prime Readingで書籍が読み放題
- タイムセールへの優先参加
これらの特典を活用する方にとっては、プライム会員になる価値があります。
国際ブランドがMastercardのみ
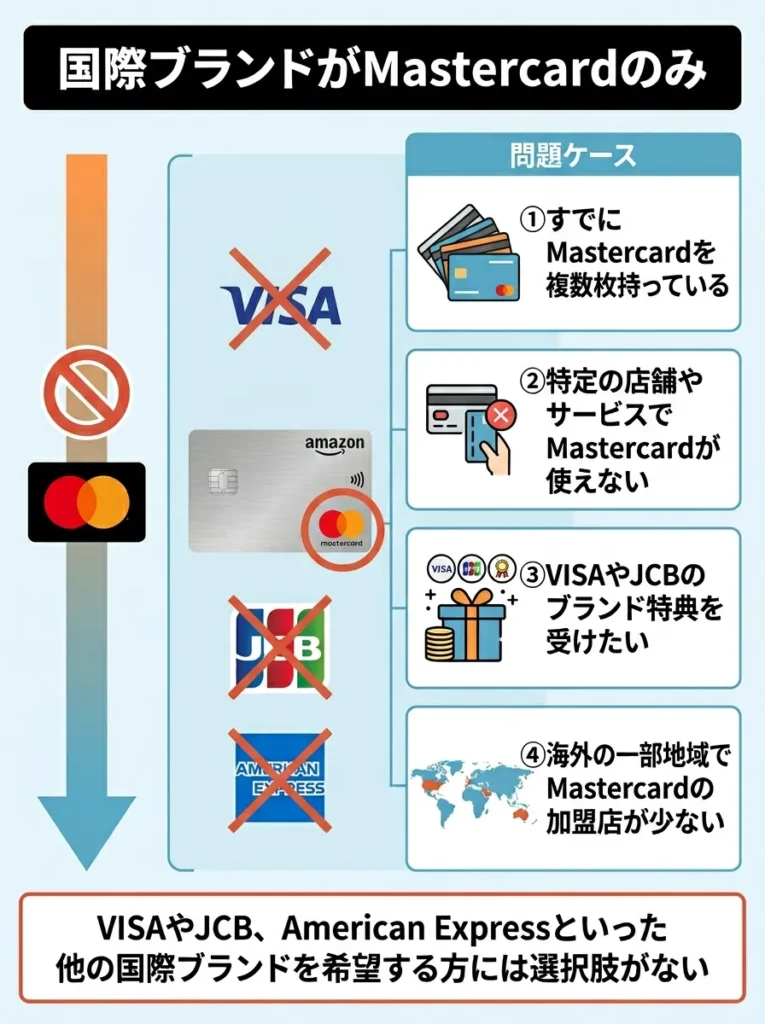
Amazonマスターカードは、その名のとおりMastercardブランドしか選択できません。
VISAやJCB、American Expressといった他の国際ブランドを希望する方には選択肢がありません。
これが問題となる可能性があるケースは以下のとおりです。
- すでにMastercardを複数枚持っている
- 特定の店舗やサービスでMastercardが使えない
- VISAやJCBのブランド特典を受けたい
- 海外の一部地域でMastercardの加盟店が少ない
ただし、Mastercardは世界シェア第2位の国際ブランドであり、国内外で幅広く利用できます。日本国内での利用においては、ほとんど不便を感じることはないでしょう。
旅行保険の補償内容が限定的
Amazonマスターカードには海外旅行傷害保険が付帯していますが、利用付帯であり補償内容も必要最低限です。
| 補償内容 | 最高補償額 |
|---|---|
| 傷害死亡・後遺障害 | 2,000万円 |
| 傷害治療費用 | 50万円 |
| 疾病治療費用 | 50万円 |
| 賠償責任 | 2,000万円 |
| 携行品損害 | 15万円 |
| 救援者費用 | 100万円 |
利用付帯とは、旅行代金をそのカードで支払った場合にのみ保険が適用されるという条件です。自動付帯のカードと比べると、使い勝手が劣ります。
また、国内旅行傷害保険は付帯していません。
頻繁に旅行をする方や、充実した保険を求める方には、ゴールドカード以上のカードや旅行保険に強いカードの方が適しています。
さらに注意が必要なのは、三井住友カード公式が「海外旅行傷害保険は、2025年10月16日(木)以降出発のご旅行より適用条件が変更となります」と告知している点です。以前の条件を前提に書かれた記事が残っているため、渡航前に必ず公式の「海外旅行傷害保険のカードご利用条件改定に関するお知らせ」を確認してください。
なおショッピング補償は年間200万円までのお買物安心保険が付帯します(一部、補償の対象とならない商品・損害があります)。旅行保険は弱い一方、通販での高額な買い物に対する備えは年会費無料のカードとしては充実している部類です。
カスタマーサポートの電話が繋がりにくいという声
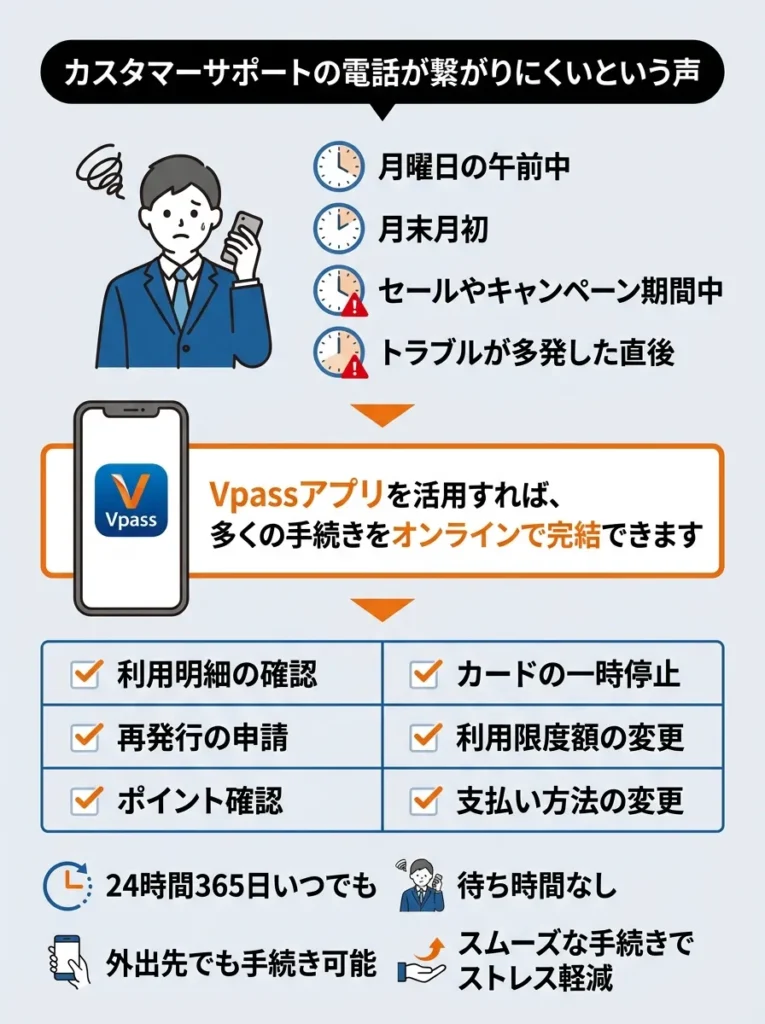
実際の利用者からは、カスタマーサポートの電話が繋がりにくいという不満の声が聞かれます。
特に以下のような状況で混雑しやすいようです。
- 月曜日の午前中
- 月末月初
- セールやキャンペーン期間中
- トラブルが多発した直後
ただし、Vpassアプリを活用すれば、多くの手続きをオンラインで完結できます。
| 手続き内容 | Vpassアプリでの可否 |
|---|---|
| 利用明細の確認 | 可能 |
| カードの一時停止 | 可能 |
| 再発行の申請 | 可能 |
| 利用限度額の変更 | 可能 |
| ポイント確認 | 可能 |
| 支払い方法の変更 | 可能 |
緊急時の紛失盗難デスクは24時間対応しており、比較的繋がりやすいという声もあります。
これらのデメリットを理解した上で、次はメリットについても見ていきましょう。
Amazonマスターカード7つのメリットとおすすめポイント
デメリットを確認したところで、今度はAmazonマスターカードの魅力的なメリットについて詳しく解説します。使い方次第では非常にお得なカードであることが分かります。
プライム会員なら2.0%の高還元率
Amazonプライム会員がAmazonマスターカードでAmazonでの買い物をすると、2.0%という高い還元率でポイントが貯まります。
一般的なクレジットカードの還元率は0.5%から1.0%程度ですので、2.0%は非常に優れた数字です。
年間利用額別のポイント獲得例を見てみましょう。
| 年間Amazon利用額 | 獲得ポイント(2.0%) | 通常カード0.5%との差 |
|---|---|---|
| 10万円 | 2,000ポイント | 1,500ポイントお得 |
| 20万円 | 4,000ポイント | 3,000ポイントお得 |
| 30万円 | 6,000ポイント | 4,500ポイントお得 |
| 50万円 | 10,000ポイント | 7,500ポイントお得 |
Amazonでの年間利用額が多い方ほど、このメリットは大きくなります。
さらに、Amazonではポイントアップキャンペーンやセールイベントが頻繁に開催されており、Amazonマスターカードで決済することでさらにポイント還元率がアップすることもあります。
参考:Amazon.jp Amazon Mastercard公式ページ
年会費永年無料でコストゼロ
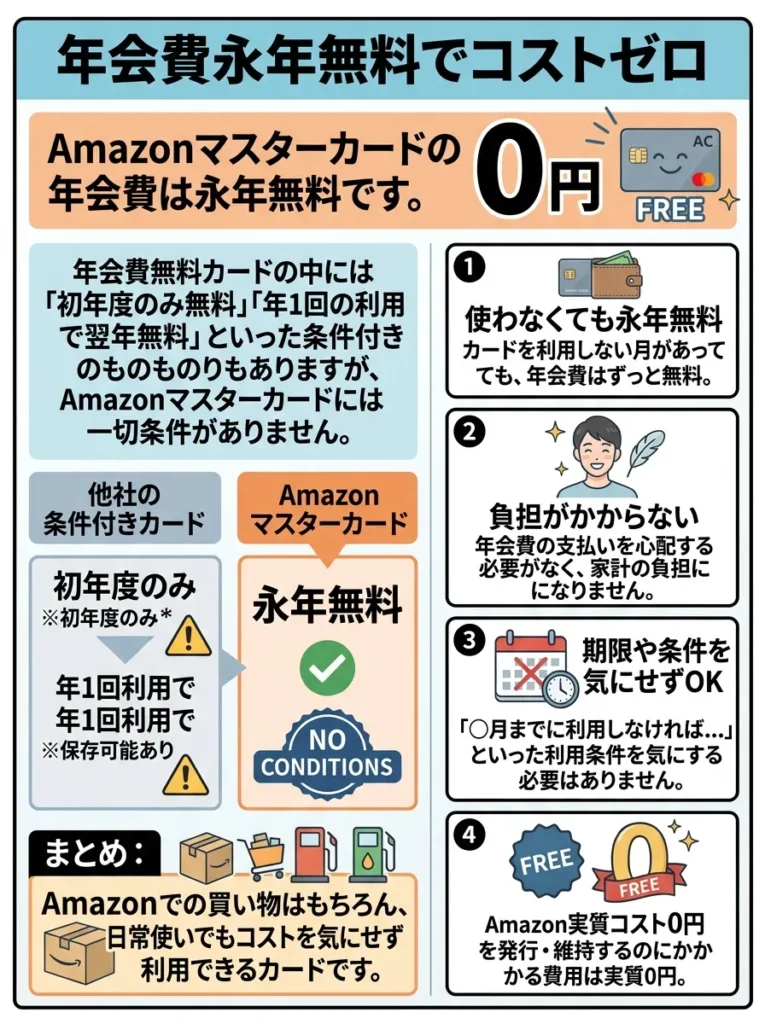
Amazonマスターカードの年会費は永年無料です。
年会費無料カードの中には「初年度のみ無料」「年1回の利用で翌年無料」といった条件付きのものもありますが、Amazonマスターカードには一切条件がありません。
年会費が永年無料であることのメリットは以下のとおりです。
- 使わなくても損をしない
- 維持費がかからない
- サブカードとして気軽に持てる
- 損益分岐点を計算する必要がない
他社のAmazon向けカードと比較してみましょう。
| カード名 | 年会費 | Amazonでの還元率 |
|---|---|---|
| Amazonマスターカード | 永年無料 | 1.5%〜2.0% |
JCBカード W | 永年無料 | 2.0%(ポイントアップ登録必要) |
| 楽天カード | 永年無料 | 1.0% |
年会費無料でありながら高還元率を実現している点が、Amazonマスターカードの大きな魅力です。
コンビニでも1.5%還元でお得
Amazonマスターカードは、セブンイレブン、ローソン、ファミリーマートの大手コンビニ3社で1.5%還元となります。
コンビニは日常的に利用する機会が多いため、この特典は非常に実用的です。
月間のコンビニ利用額別のポイント獲得例を見てみましょう。
| 月間コンビニ利用額 | 獲得ポイント(1.5%) | 年間獲得ポイント |
|---|---|---|
| 5,000円 | 75ポイント | 900ポイント |
| 10,000円 | 150ポイント | 1,800ポイント |
| 15,000円 | 225ポイント | 2,700ポイント |
さらにセブン‐イレブンでは、Apple PayでのMastercardタッチ決済を使うと、200円(税込)ごとに通常の1.5%へ5.5%が上乗せされ、最大7%が還元されます。公式に条件が定められた特典であり、期間限定のキャンペーンではありません。ただしGoogle Payでのタッチ決済は対象外です。
この高還元は他のコンビニ特化型カードと比較しても遜色ないレベルです。
即時発行に対応し審査は最短10秒|申し込んだその日からAmazonで使える
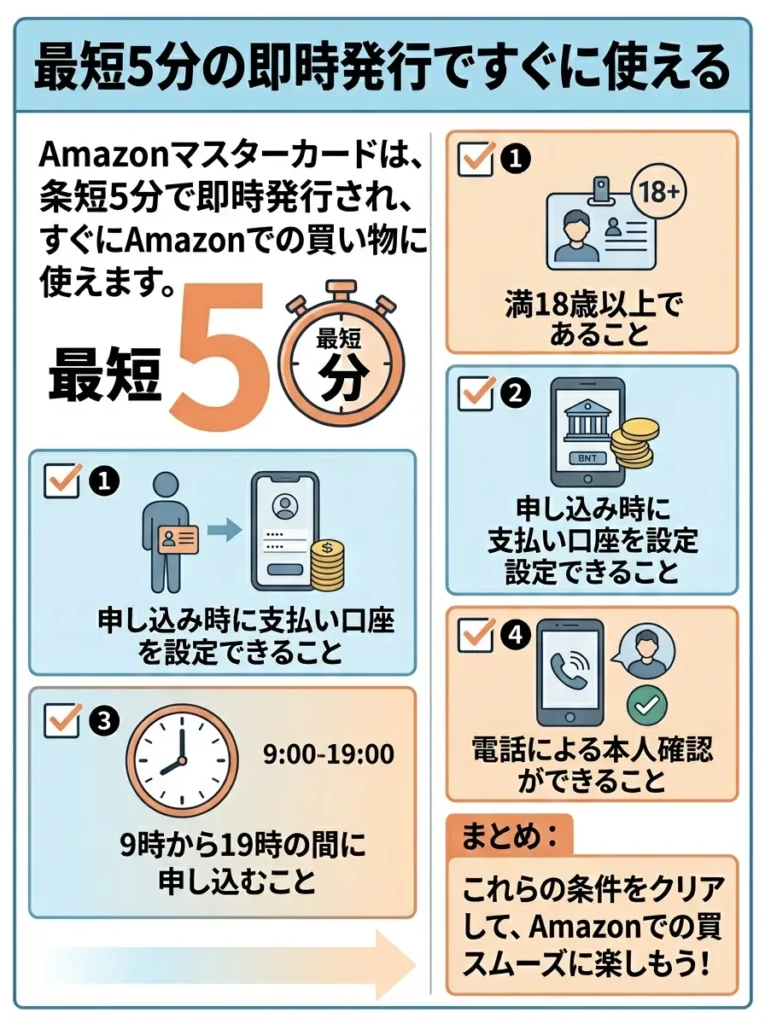
Amazonマスターカードは即時発行に対応しており、三井住友カード公式は「審査は最短10秒で完了します」と案内しています。審査を通過すると仮のカード番号が即時に発行され、申込者のAmazonアカウントに自動登録されるため、プラスチックカードの到着を待たずにAmazonでの買い物に使えます。
即時発行の条件は以下のとおりです。
- 満18歳以上であること
- 申し込み時に支払い口座を設定できること
- 9時から19時の間に申し込むこと
- 電話による本人確認ができること
即時発行が承認されると、テンポラリーカード番号がAmazonアカウントに自動登録されます。カード現物が届く前でも、Amazonでの買い物にすぐ利用できるのです。
この機能が便利なシーンは以下のとおりです。
- Amazonのセール期間中に思い立って申し込みたい
- プライムデーやブラックフライデーでお得に買い物したい
- すぐに高還元率カードでポイントを貯めたい
- 急ぎで欲しい商品があるとき
即時発行に対応していないクレジットカードの場合、審査結果が出るまで数日かかり、カード到着まで1〜2週間かかることも珍しくありません。
Amazonマスターカードなら、思い立ったその日からお得に買い物を始められます。
新規入会キャンペーンでポイントがもらえる
Amazonマスターカードでは、新規入会者向けのポイントプレゼントキャンペーンを定期的に実施しています。
たとえば過去には、次のような内容で実施されていました(終了済みの事例です。金額・条件は毎回変わります)。
- 新規入会で7,000ポイントプレゼント
- 初回利用で4,000ポイントプレゼント
- 合計最大11,000ポイント獲得可能(プライム会員の場合)
さらに、一定期間中に一定額以上利用すると、抽選で最大40,000ポイントが当たるキャンペーンなども実施されています。
キャンペーンの開催時期と内容は変動するため、申し込み前に公式サイトで最新情報を確認することをおすすめします。
参考:Amazonマスターカードのキャンペーンはいつ開催? 新規入会や利用特典を解説
ポイントがAmazonで1ポイント1円として即使える
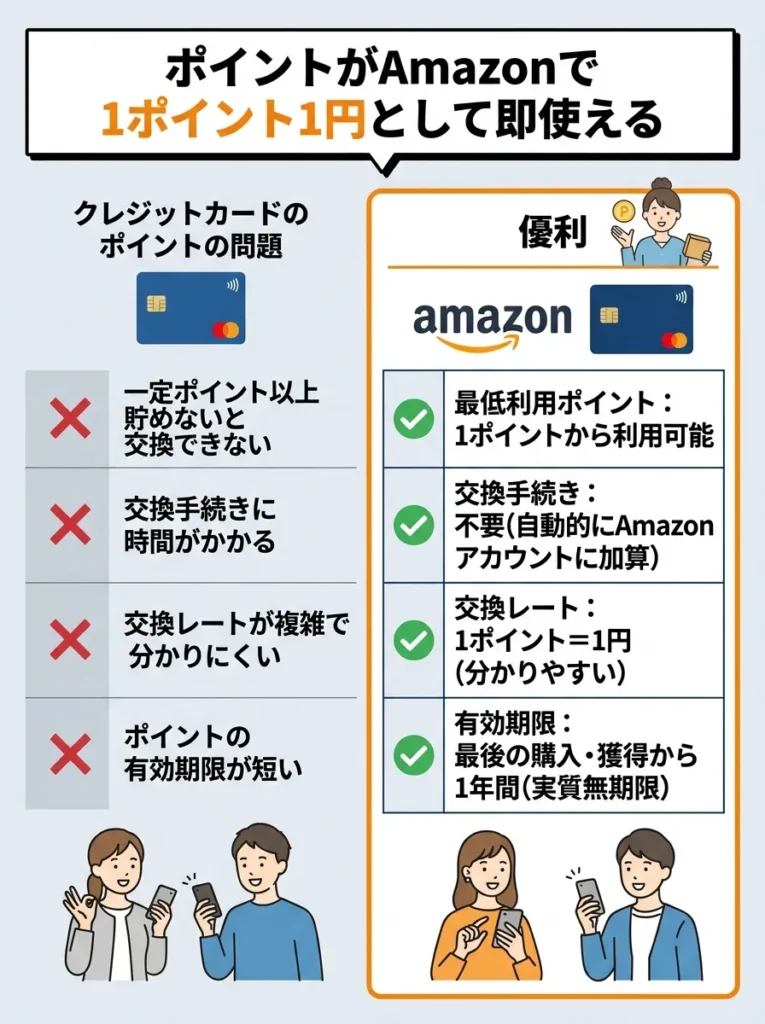
Amazonマスターカードで貯まったAmazonポイントは、1ポイント1円として分かりやすく、Amazonでの買い物にすぐに使えます。
一般的なクレジットカードのポイント交換では、以下のような手間がかかることがあります。
- 一定ポイント以上貯めないと交換できない
- 交換手続きに時間がかかる
- 交換レートが複雑で分かりにくい
- ポイントの有効期限が短い
しかし、Amazonマスターカードで貯まるAmazonポイントは以下のようにシンプルです。
| 項目 | 内容 |
|---|---|
| 最低利用ポイント | 1ポイントから利用可能 |
| 交換手続き | 不要(自動的にAmazonアカウントに加算) |
| 交換レート | 1ポイント=1円(分かりやすい) |
| 有効期限 | 最後の購入・獲得から1年間(実質無期限) |
ポイントの有効期限について補足すると、Amazonを定期的に利用している限り、ポイントを獲得または利用するたびに全ポイントの有効期限が1年間延長されます。つまり、Amazonを月に1回でも使っていれば、実質的にポイントが失効することはありません。
Amazonアカウントと自動連携で管理が楽
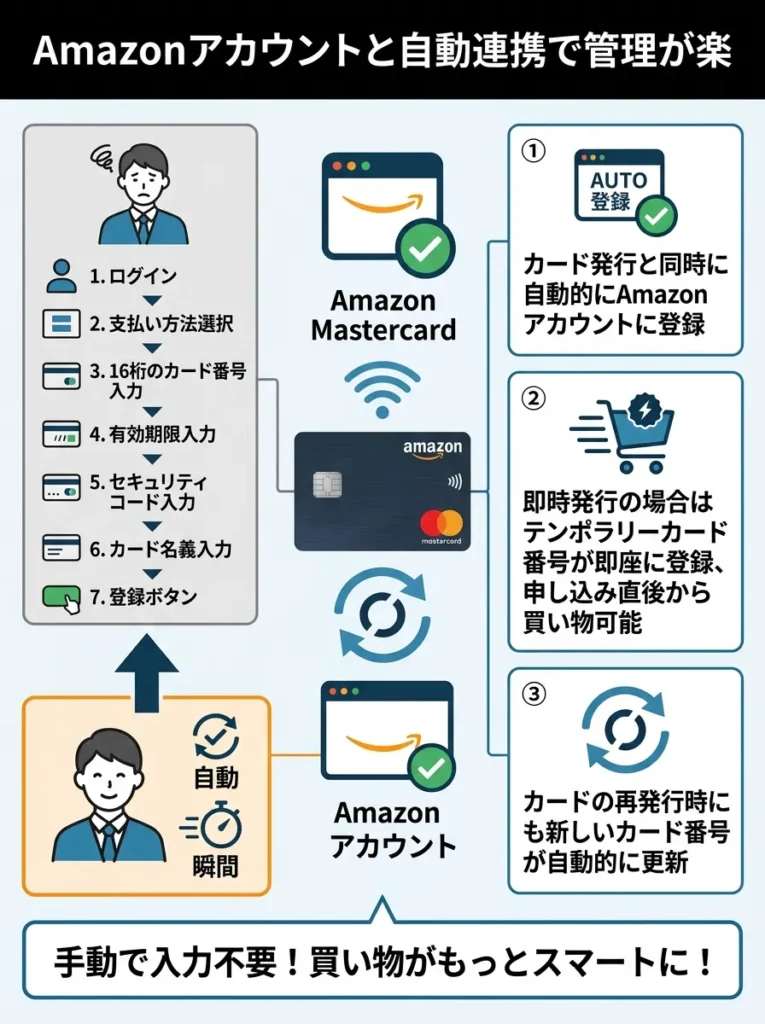
Amazonマスターカードは、カード番号がAmazonアカウントに自動的に登録されるため、手動で入力する手間がありません。
通常のクレジットカードをAmazonに登録する場合の手順と比較してみましょう。
通常のクレジットカードの場合は以下の作業が必要です。
- Amazonにログインする
- アカウントサービスから支払い方法を選択
- カード番号16桁を入力
- 有効期限を入力
- セキュリティコード3桁を入力
- 名義人名を入力
- 登録ボタンを押す
一方、Amazonマスターカードの場合は、カード発行と同時に自動的にAmazonアカウントに登録されます。即時発行の場合は、テンポラリーカード番号が即座に登録されるため、申し込み直後から買い物ができます。
また、カードの再発行時にも新しいカード番号が自動的に更新されるため、手動で変更する必要がありません。
これらのメリットを総合すると、Amazonマスターカードは「Amazonでよく買い物をする人」にとって非常に便利でお得なカードであることが分かります。
次のセクションでは、具体的にどんな人に向いているのか、詳しく見ていきましょう。
AmazonマスターカードはMastercardブランドのため、Mastercardしか使えないコストコでも決済できます。コストコで使えるカードの条件はコストコで使えるクレジットカードはMastercardのみ|還元率3.5%にする方法で解説しています。
Amazonマスターカードが向いている人・向いていない人
メリットとデメリットを踏まえて、Amazonマスターカードがどんな人に適しているのか、逆にどんな人には向いていないのかを整理してみましょう。
こんな人にはAmazonマスターカードがおすすめ
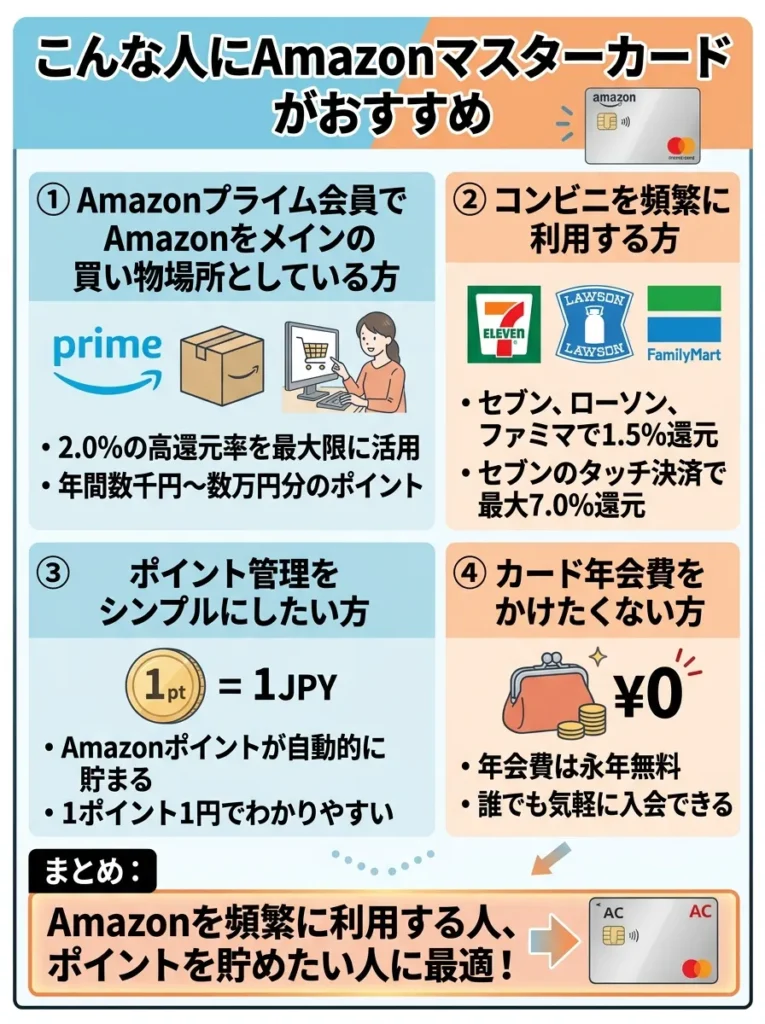
Amazonマスターカードが特におすすめなのは、以下のような方です。
まず第一に、Amazonプライム会員でAmazonをメインの買い物場所としている方には最適です。2.0%という高還元率を最大限に活用できるため、年間数千円から数万円分のポイントを貯めることができます。
次に、コンビニを頻繁に利用する方にもおすすめです。セブンイレブン、ローソン、ファミリーマートで1.5%還元となるため、日常の買い物でもポイントが効率的に貯まります。特にセブンイレブンではスマートフォンのタッチ決済で最大7.0%還元になるキャンペーンもあり、非常にお得です。
また、ポイント管理をシンプルにしたい方にも向いています。Amazonポイントが自動的にAmazonアカウントに貯まり、1ポイント1円として分かりやすく使えるため、複雑なポイント交換の手間がありません。
さらに、年会費無料でクレジットカードを持ちたい方や、サブカードとしてAmazon専用カードが欲しい方にもおすすめです。維持費がかからないため、メインカードとは別にAmazon用として気軽に持つことができます。
具体的には以下のような方に最適です。
- 月に1万円以上Amazonで買い物をする
- Amazonプライム会員である、または加入を検討している
- 日用品や食品をAmazonで定期購入している
- コンビニでの買い物が多い
- ポイントの使い道はAmazonだけで十分
- 年会費無料のカードを探している
Amazonマスターカードが向いていない人の特徴
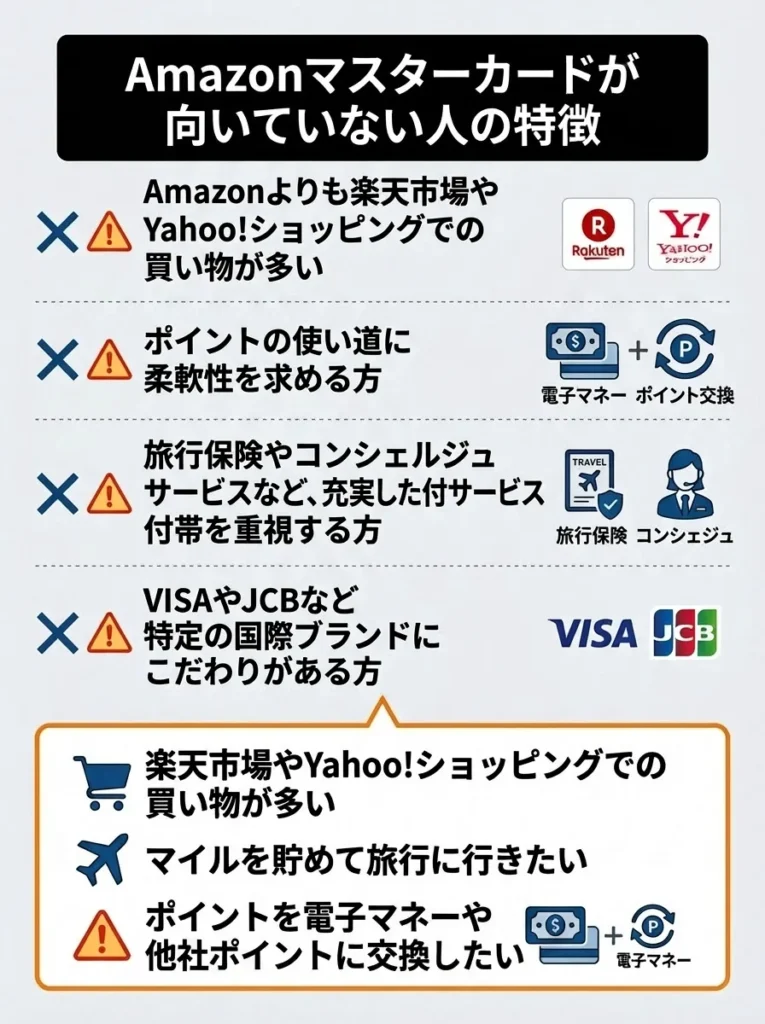
一方で、以下のような方にはAmazonマスターカード以外のカードの方が適している可能性があります。
まず、Amazonよりも楽天市場やYahoo!ショッピングでの買い物が多い方には不向きです。Amazonポイントは他のECサイトでは使えないため、楽天ポイントやPayPayポイントが貯まるカードの方がメリットが大きいでしょう。
次に、ポイントの使い道に柔軟性を求める方にも向いていません。Amazonポイントは電子マネーへのチャージや他社ポイントへの交換ができないため、幅広くポイントを活用したい方には制限が多く感じられるでしょう。
また、旅行保険やコンシェルジュサービスなど、充実した付帯サービスを重視する方にも不向きです。Amazonマスターカードは年会費無料の分、付帯サービスは最小限となっています。
さらに、VISAやJCBなど特定の国際ブランドにこだわりがある方にも選択肢に入りません。Amazonマスターカードはその名のとおりMastercardのみであり、他のブランドは選べません。
具体的には以下のような方には別のカードがおすすめです。
- 楽天市場やYahoo!ショッピングでの買い物が多い
- マイルを貯めて旅行に行きたい
- ポイントを電子マネーや他社ポイントに交換したい
- 旅行保険やラウンジサービスを重視する
- VISAやJCBのブランドが必要
- Amazonでの買い物がほとんどない
他社カードとの使い分け戦略
Amazonマスターカードの特性を理解すると、メインカードとサブカードで使い分ける戦略も見えてきます。
最も効率的な使い方は、以下のような組み合わせです。
Amazonとコンビニでの買い物にはAmazonマスターカードを使い、それ以外の場所では高還元率のメインカードを使うという方法です。
例えば、以下のような使い分けが考えられます。
| 利用場所 | おすすめカード | 理由 |
|---|---|---|
| Amazon | Amazonマスターカード | 2.0%還元(プライム会員) |
| コンビニ | Amazonマスターカード | 1.5%還元 |
| 楽天市場 | 楽天カード | 3.0%以上還元 |
| その他実店舗 | リクルートカード | 1.2%還元 |
| 公共料金 | 高還元率カード | ポイント制限なし |
このように使い分けることで、それぞれの場所で最も高い還元率を実現できます。
ただし、カードを複数枚持つことで管理が煩雑になるというデメリットもあります。自分のライフスタイルと管理能力を考慮して、適切な枚数を選びましょう。
次のセクションでは、Amazonマスターカードを安全に使うための具体的な対策について解説します。
Amazonでの還元だけで選ばず、他社カードとも比べたい場合はJCB CARD Wの評判を200人に調査|39歳以下なら本当にお得か、2枚の組み合わせで考えるならクレジットカード最強の2枚|目的別おすすめ組み合わせが参考になります。
Amazonマスターカードを安全に使うための7つの対策
ここまでセキュリティ体制や不正利用の手口について解説してきましたが、最も重要なのは利用者自身の日頃の対策です。以下の7つのポイントを実践することで、不正利用のリスクを大幅に減らすことができます。
フィッシングメールを見破る5つのチェックポイント
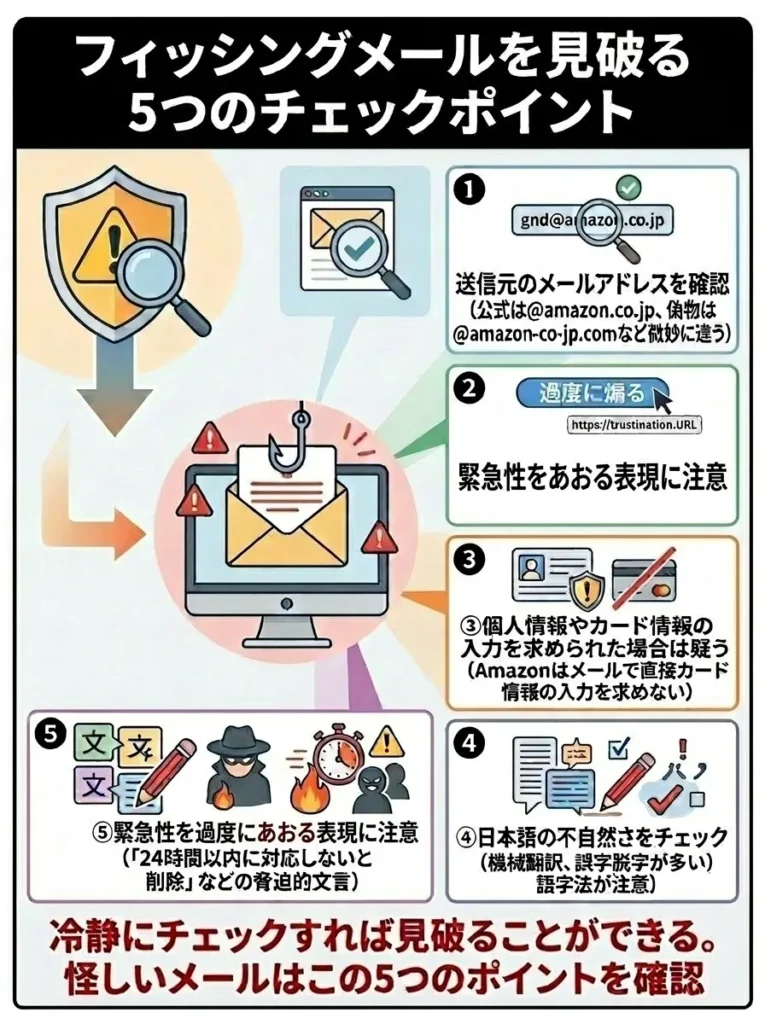
Amazonを装ったフィッシングメールは日々巧妙化していますが、冷静にチェックすれば見破ることができます。
怪しいメールを受け取ったら、以下の5つのポイントを確認しましょう。
まず、送信元のメールアドレスを確認します。公式メールは通常「@amazon.co.jp」や「@amazon.jp」から送られてきますが、フィッシングメールは「@amazon-co-jp.com」のような微妙に違うアドレスを使います。
次に、メール内のリンクにカーソルを合わせて、実際のリンク先URLを確認します。表示されているテキストと実際のリンク先が異なる場合は要注意です。
また、個人情報やカード情報の入力を求められた場合は疑いましょう。Amazonは基本的にメールで直接カード情報の入力を求めることはありません。
さらに、日本語の不自然さもチェックポイントです。機械翻訳を使った怪しい日本語や、誤字脱字が多い場合はフィッシングメールの可能性が高いです。
最後に、メールの緊急性を過度に煽る表現にも注意が必要です。「24時間以内に対応しないとアカウントが削除されます」といった脅迫的な文言は、判断力を鈍らせるための常套手段です。
フィッシングメールの特徴をまとめると以下のとおりです。
| チェック項目 | 正規メール | フィッシングメール |
|---|---|---|
| 送信元アドレス | @amazon.co.jp | 類似の偽アドレス |
| リンク先URL | amazon.co.jp | 偽サイトのURL |
| 個人情報の要求 | メールでは求めない | カード情報を要求 |
| 日本語 | 自然 | 不自然・誤字が多い |
| 緊急性の煽り | 穏やか | 過度に脅迫的 |
怪しいメールを受け取ったら、メール内のリンクをクリックせず、必ずAmazonの公式サイトやアプリから直接ログインして確認しましょう。
Amazonメッセージセンターで正規メールを確認する方法
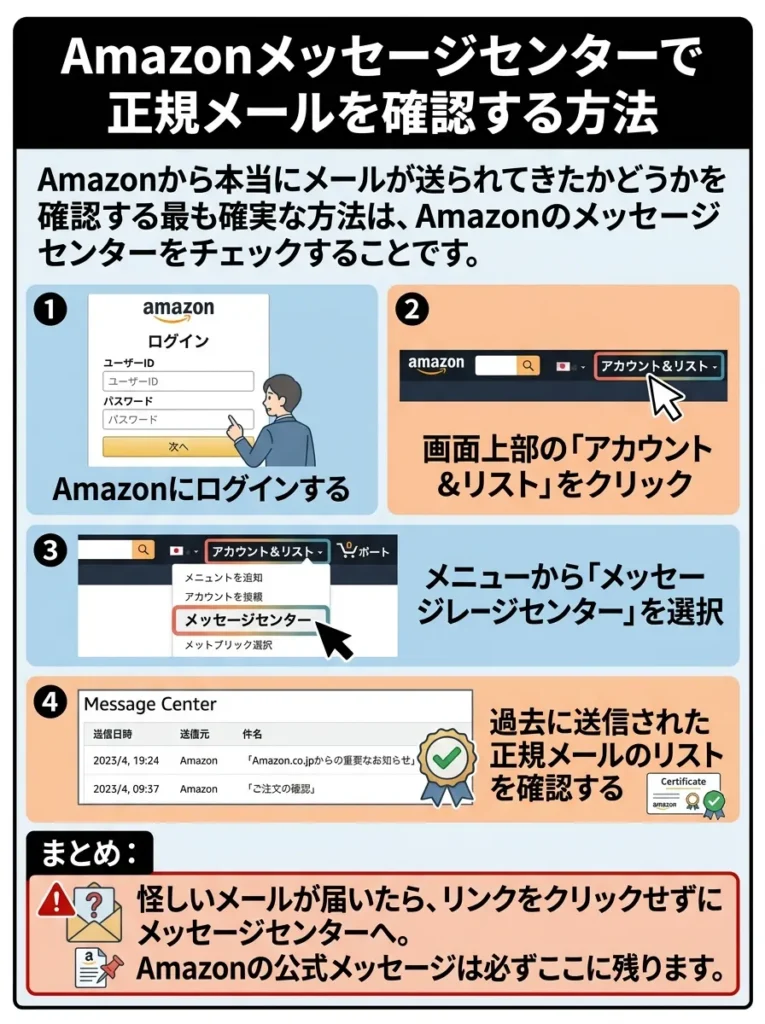
Amazonから本当にメールが送られてきたかどうかを確認する最も確実な方法は、Amazonのメッセージセンターをチェックすることです。
メッセージセンターの確認手順は以下のとおりです。
- Amazonにログインする
- 画面上部の「アカウント&リスト」をクリック
- メニューから「メッセージセンター」を選択
- 過去に送信された正規メールの一覧が表示される
Amazonが送信した正規のメールはすべてメッセージセンターに保存されています。受信箱に届いたメールがここに記録されていなければ、それはフィッシングメールである可能性が非常に高いです。
この方法を使えば、「このメールは本物だろうか」と迷ったときでも簡単に確認できます。
二段階認証を必ず設定する
Amazonアカウントのセキュリティを強化する最も効果的な方法の一つが、二段階認証の設定です。
二段階認証を設定すると、ログイン時にパスワードに加えて、スマートフォンに送られる確認コードの入力が必要になります。これにより、仮にパスワードが漏洩しても、攻撃者はログインできません。
Amazonでの二段階認証設定手順は以下のとおりです。
- Amazonにログインする
- 「アカウント&リスト」から「アカウントサービス」を選択
- 「ログインとセキュリティ」を選択
- 「2段階認証の設定」をクリック
- 電話番号を登録して認証コードを受け取る
- バックアップ用の認証方法も設定しておく
二段階認証のメリットは以下のとおりです。
- パスワードだけでは不正ログインできない
- アカウント乗っ取りのリスクが大幅に減少
- 不正なログイン試行があった場合にすぐ気づける
- 設定は無料で簡単
若干ログインの手間が増えますが、セキュリティと引き換えと考えれば十分許容できる範囲です。
定期的なパスワード変更と使い回し厳禁
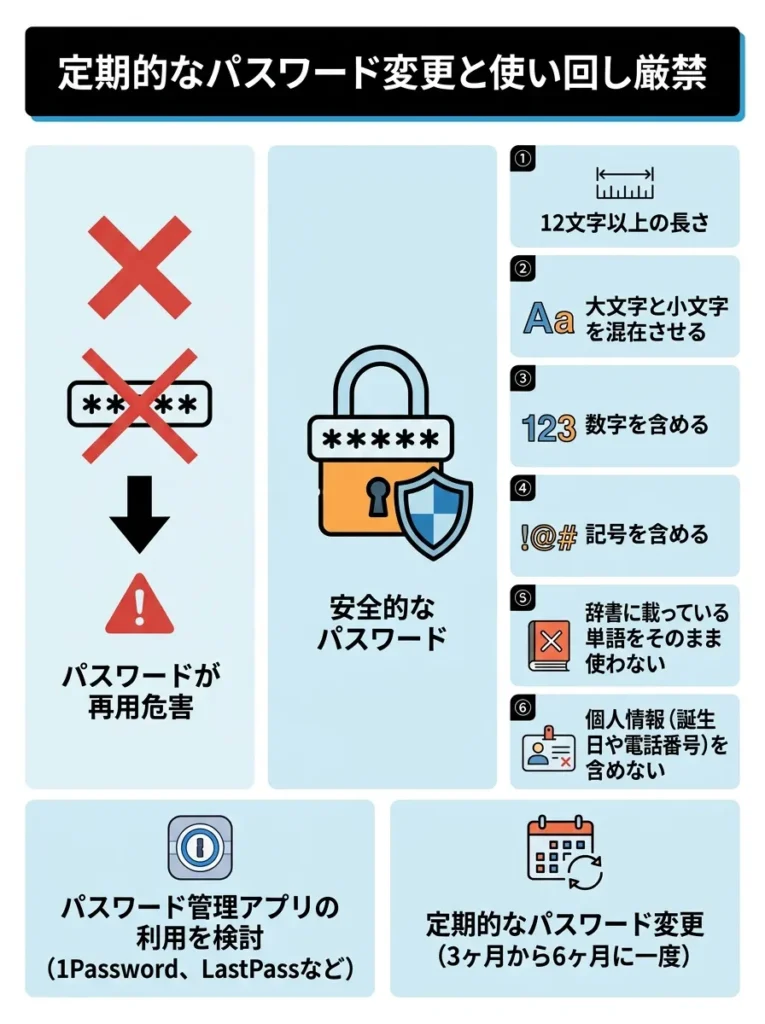
パスワード管理は基本中の基本ですが、実践できていない人も多いのが現実です。
安全なパスワード管理のポイントは以下のとおりです。
まず、パスワードの使い回しは絶対にやめましょう。一つのサービスから情報が漏洩した場合、他のサービスにも不正ログインされてしまいます。特にAmazonのような重要なアカウントは、他のサービスとは別の独自パスワードを設定する必要があります。
次に、推測されにくい複雑なパスワードを設定しましょう。理想的なパスワードの条件は以下のとおりです。
- 12文字以上の長さ
- 大文字と小文字を混在させる
- 数字を含める
- 記号を含める
- 辞書に載っている単語をそのまま使わない
- 個人情報(誕生日や電話番号)を含めない
パスワード管理が複雑になりすぎる場合は、パスワード管理アプリの利用も検討しましょう。1PasswordやLastPassなどのサービスを使えば、複雑なパスワードを安全に管理できます。
また、定期的なパスワード変更も効果的です。3ヶ月から6ヶ月に一度は変更することをおすすめします。
Vpassアプリの利用通知を即時設定にする
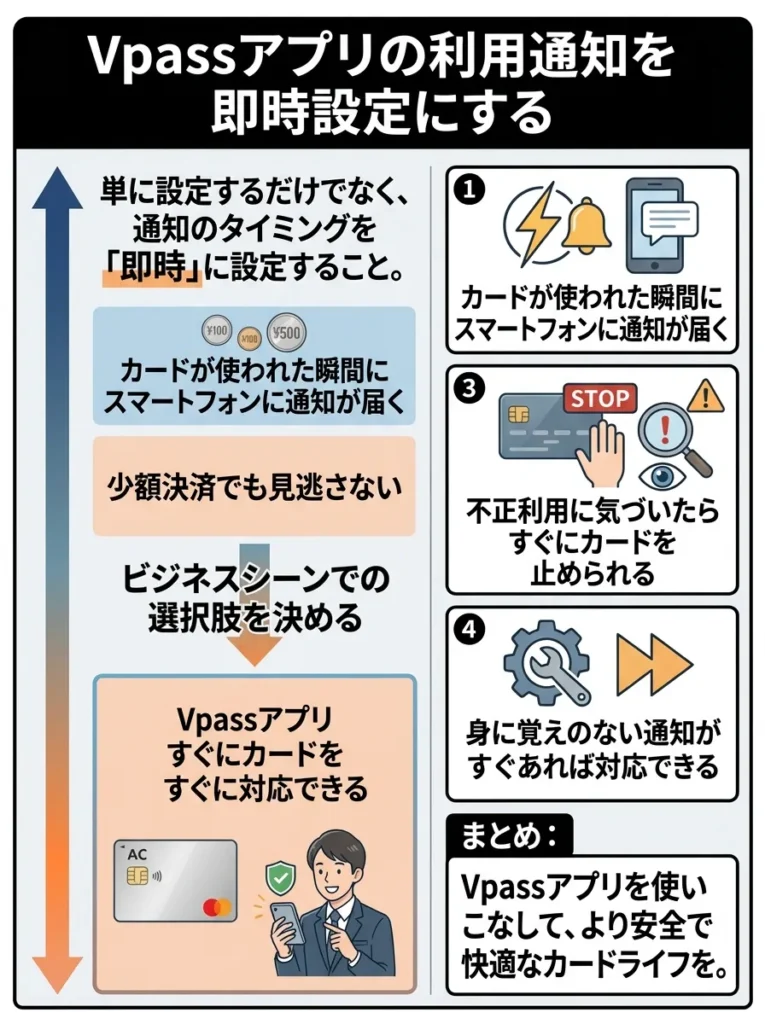
前述したVpassアプリの利用通知機能ですが、単に設定するだけでなく、通知のタイミングを「即時」に設定することが重要です。
利用通知を即時に設定するメリットは以下のとおりです。
- カードが使われた瞬間にスマートフォンに通知が届く
- 少額決済でも見逃さない
- 不正利用に気づいたらすぐにカードを止められる
- 身に覚えのない通知があればすぐに対応できる
実際の設定方法は以下のとおりです。
- Vpassアプリを開く
- メニューから「お知らせ設定」を選択
- 「カードご利用のお知らせ」をオンにする
- 通知のタイミングを「即時」に設定
- プッシュ通知とメール通知の両方を有効にする
- 通知音もオンにして見逃しを防ぐ
この設定により、自分がカードを使った際も通知が来ますが、それが正常な状態です。逆に、身に覚えのない通知が来た場合はすぐに気づくことができます。
参考:ご利用通知サービス|クレジットカードの三井住友VISAカード
利用明細を毎月必ずチェックする習慣をつける
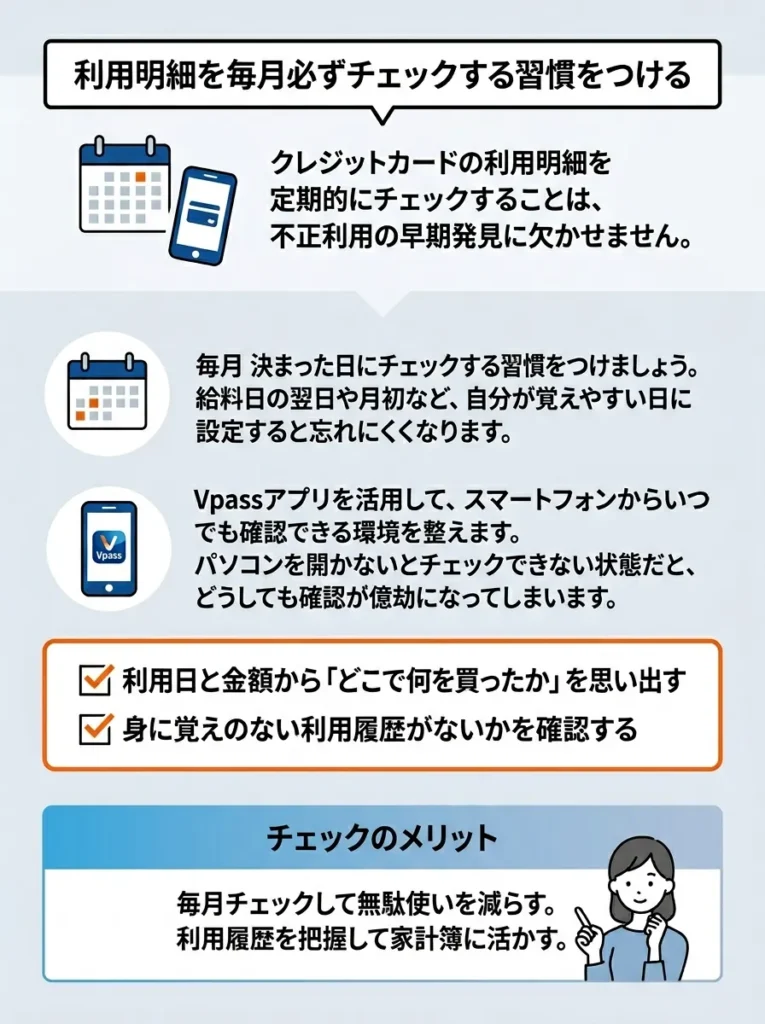
クレジットカードの利用明細を定期的にチェックすることは、不正利用の早期発見に欠かせません。
効果的な明細チェックの方法は以下のとおりです。
まず、毎月決まった日にチェックする習慣をつけましょう。給料日の翌日や月初など、自分が覚えやすい日に設定すると忘れにくくなります。
次に、Vpassアプリを活用して、スマートフォンからいつでも確認できる環境を整えます。パソコンを開かないとチェックできない状態だと、どうしても確認が億劫になってしまいます。
チェックする際のポイントは以下のとおりです。
- 利用日と金額から「どこで何を買ったか」を思い出す
- 身に覚えのない少額決済も見逃さない
- 家族カードを発行している場合は家族にも確認する
- Amazonの注文履歴と利用明細を照合する
- 不審な請求を見つけたら即座にカード会社に連絡
特に少額決済は見逃しやすいため、150円や300円といった小さな金額でも必ず確認しましょう。前述したように、少額決済は不正利用の「テスト」として使われることがあります。
使わないときは利用限度額を下げておく
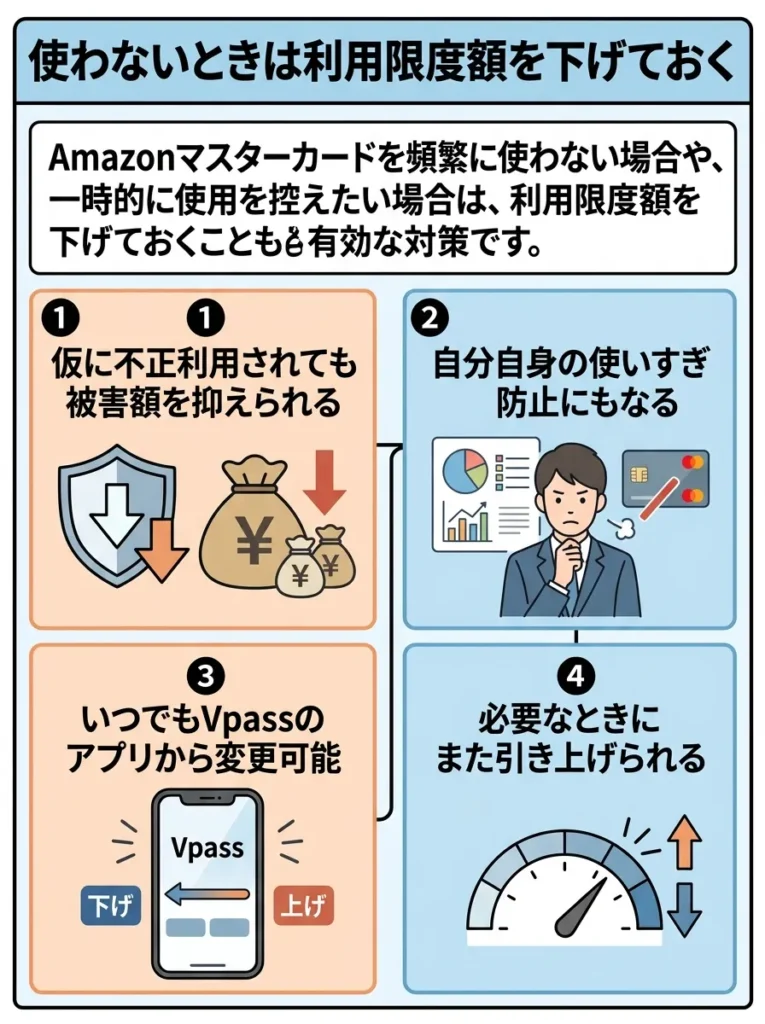
Amazonマスターカードを頻繁に使わない場合や、一時的に使用を控えたい場合は、利用限度額を下げておくことも有効な対策です。
利用限度額を下げるメリットは以下のとおりです。
- 仮に不正利用されても被害額を抑えられる
- 自分自身の使いすぎ防止にもなる
- いつでもVpassアプリから変更可能
- 必要なときにまた引き上げられる
例えば、普段は月に5万円程度しか使わないのに、利用限度額が100万円に設定されている場合、不正利用の被害額も大きくなる可能性があります。
利用限度額の変更手順は以下のとおりです。
- Vpassアプリにログイン
- メニューから「ご利用可能額の変更」を選択
- 希望する限度額を入力
- 即座に変更が反映される(引き下げの場合)
ただし、限度額の引き上げには審査が必要な場合があり、即座には反映されないことがあります。大きな買い物を予定している場合は、余裕を持って申請しましょう。
これら7つの対策を実践することで、Amazonマスターカードの不正利用リスクを大幅に減らすことができます。
次のセクションでは、Amazonマスターカードの審査やキャンペーンについて詳しく見ていきましょう。
Amazonマスターカードの審査基準と申し込み条件
ここからは、実際にAmazonマスターカードを申し込む際に気になる審査基準や、お得なキャンペーン情報について詳しく解説します。
申し込み対象者と基本的な審査基準
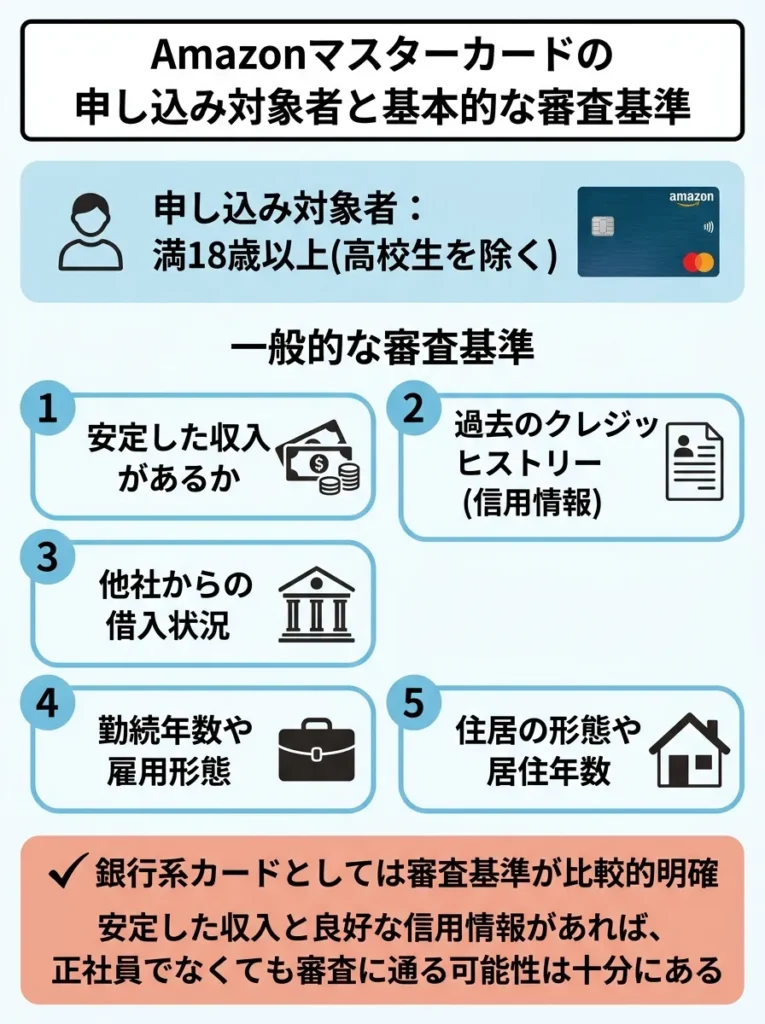
Amazonマスターカードの申し込み対象者は、満18歳以上(高校生を除く)の方です。
三井住友カードの公式サイトでは、詳細な審査基準は公表されていませんが、一般的な銀行系クレジットカードとしては以下のような点が審査されると考えられます。
- 安定した収入があるか
- 過去のクレジットヒストリー(信用情報)
- 他社からの借入状況
- 勤続年数や雇用形態
- 住居の形態や居住年数
銀行系カードとしては審査基準が比較的明確であり、安定した収入と良好な信用情報があれば、正社員でなくても審査に通る可能性は十分にあります。
実際に審査に通過している方の属性を見ると、以下のような方が含まれています。
| 属性 | 審査通過の可能性 |
|---|---|
| 正社員 | 高い |
| 契約社員・派遣社員 | 普通〜高い |
| パート・アルバイト | 普通 |
| 学生 | 普通(18歳以上) |
| 年金受給者 | 普通 |
| 専業主婦(夫) | 普通(配偶者に収入がある場合) |
ただし、以下のような場合は審査に通りにくくなります。
- 過去に延滞や債務整理の履歴がある
- 他社からの借入が多数ある
- 短期間に複数のクレジットカードに申し込んでいる
- 収入に対して希望限度額が高すぎる
- 虚偽の情報で申し込んだ
参考:Amazonのクレジットカードは審査簡単? 審査の難易度や通過するコツを解説
学生や主婦でも審査に通る可能性はある
Amazonマスターカードは、学生や主婦の方でも審査に通過する可能性があります。
学生の場合は以下の条件があります。
- 18歳以上であること(高校生は不可)
- 親権者の同意が得られること
- アルバイト収入があることが望ましい
学生の場合、社会人と比べて収入は少なくても、将来的な顧客として育てる意味もあり、カード会社は比較的前向きに審査することが多いです。
専業主婦(夫)の場合は、配偶者に安定した収入があれば審査に通る可能性があります。申し込み時に配偶者の年収を記入する欄があり、それが審査の参考にされます。
ただし、利用限度額は低めに設定されることが多く、初回は10万円から30万円程度が一般的です。
審査にかかる時間と即時審査の条件
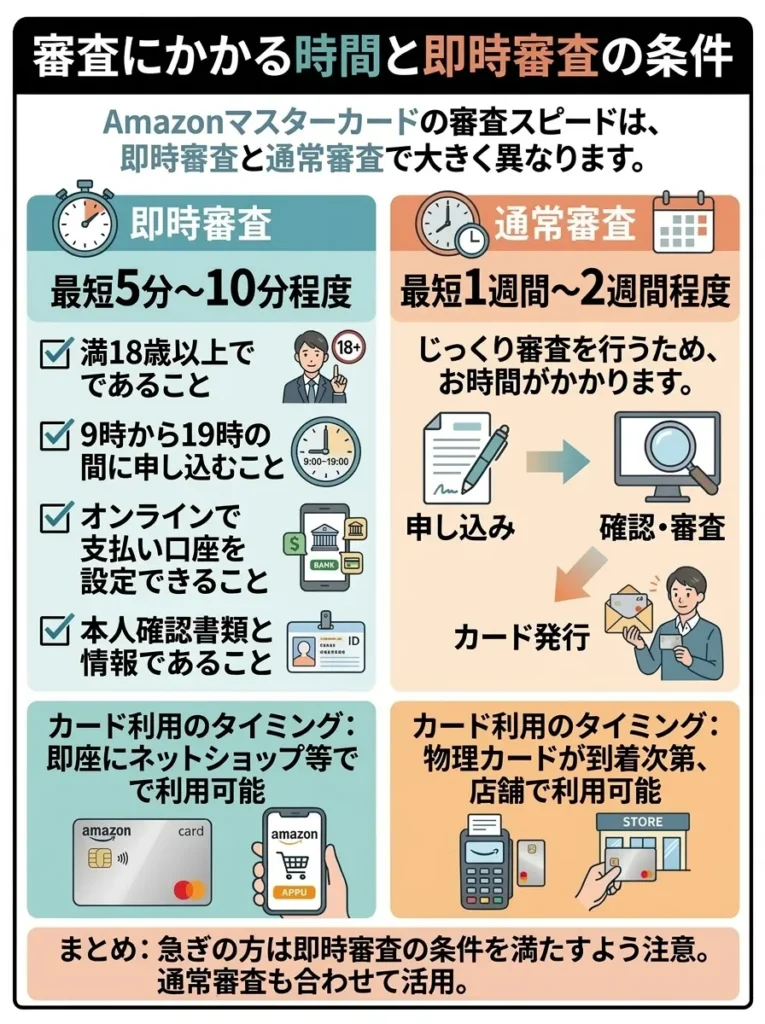
Amazonマスターカードの審査スピードは、即時審査と通常審査で大きく異なります。
即時審査の場合、以下の条件を満たせば最短10秒で審査結果が出ます(三井住友カード公式の記載)。
- 満18歳以上であること
- 9時から19時の間に申し込むこと
- オンラインで支払い口座を設定できること
- 電話による本人確認ができること
即時審査が適用されない場合は通常審査となり、申込日の翌日以降に審査結果がメールで届きます。通常審査の場合、数日かかることもあります。
審査状況は三井住友カードの審査状況照会ページで確認できます。申し込み時に届いたメールに記載されているお申し込み番号を入力すると、現在の審査状況が分かります。
参考:Amazon Mastercardのお申し込み – Amazonカスタマーサービス
審査に落ちた場合の対処法
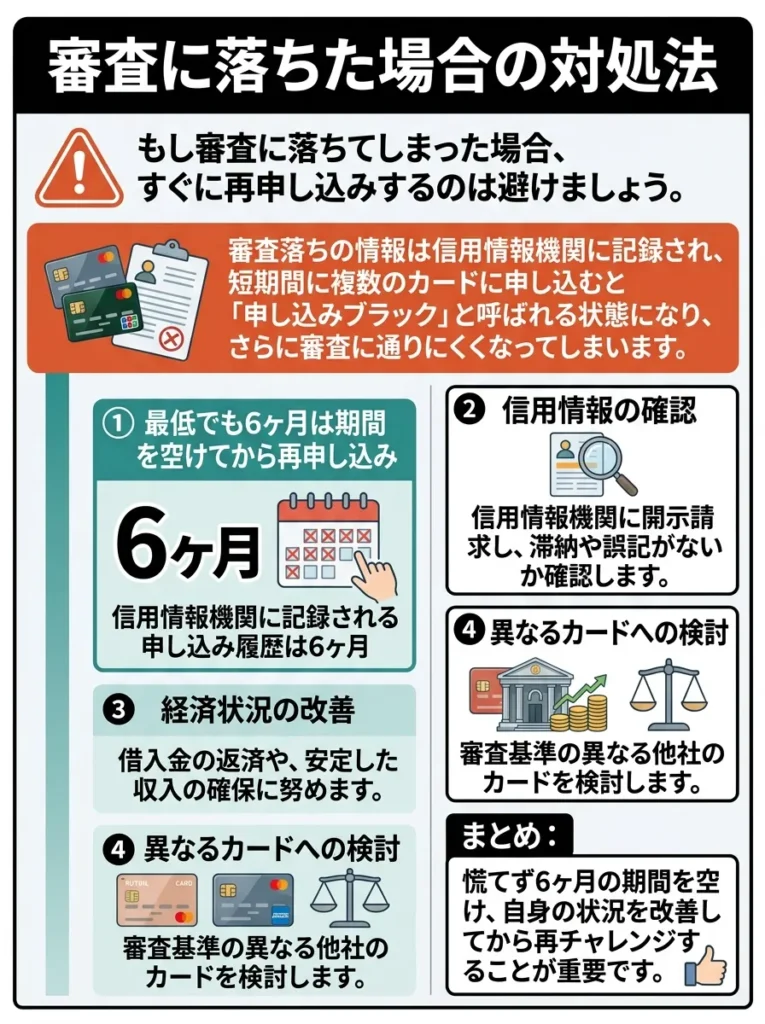
もし審査に落ちてしまった場合、すぐに再申し込みするのは避けましょう。
審査落ちの情報は信用情報機関に記録され、短期間に複数のカードに申し込むと「申し込みブラック」と呼ばれる状態になり、さらに審査に通りにくくなってしまいます。
審査に落ちた場合の対処法は以下のとおりです。
まず、最低でも6ヶ月は期間を空けてから再申し込みしましょう。信用情報機関に記録される申し込み履歴は6ヶ月間保持されます。
次に、審査落ちの原因を考えて改善しましょう。以下のような点を見直してみてください。
- 他社からの借入があれば返済する
- 携帯電話料金など毎月の支払いを遅延なく行う
- 勤続年数を伸ばす
- 他社のクレジットカードで良好な利用実績を作る
また、Amazonマスターカードの審査が厳しいと感じた場合は、流通系や消費者金融系のカードなど、審査基準が比較的緩やかなカードから申し込んで、良好なクレジットヒストリーを構築する方法もあります。
信用情報を確認したい場合は、CICやJICCといった信用情報機関に開示請求することもできます。
Amazonマスターカード最新キャンペーン情報
Amazonマスターカードでは、新規入会者向けのキャンペーンや既存会員向けのボーナスポイントキャンペーンを定期的に実施しています。
新規入会で最大11,000ポイントプレゼント
2026年1月現在、Amazonマスターカードでは新規入会キャンペーンを実施しています。
キャンペーンの内容は以下のとおりです。
| 特典内容 | ポイント数 | 条件 |
|---|---|---|
| 新規入会特典 | 7,000ポイント | プライム会員として入会 |
| 初回利用特典 | 4,000ポイント | カード発行後に1回以上利用 |
| 合計 | 最大11,000ポイント | 上記の合計 |
プライム会員でない場合は、新規入会特典が2,000ポイント、初回利用特典が1,000ポイントとなり、合計3,000ポイントとなります。
つまり、プライム会員として入会した方が8,000ポイントもお得になります。
ポイントの付与時期は以下のとおりです。
- 新規入会特典: Amazon Mastercard発行の翌日
- 初回利用特典: 初回利用の確認後、翌月中旬頃
これらのポイントは、付与されたらすぐにAmazonでの買い物に使えます。
参考:Amazon.jp Amazon Mastercard公式ページ
抽選で最大40,000ポイントが当たるキャンペーン
新規入会特典とは別に、期間限定で利用額に応じた抽選キャンペーンも実施されています。
この記事の調査時点(2026年8月27日)では、下記の抽選キャンペーンは終了しています。過去の実施例として内容を挙げます。金額や当選人数は開催ごとに変わるため、参考程度に見てください。
- キャンペーン期間中にエントリー
- 合計6万円(税込)以上をAmazonマスターカードで利用
- 抽選で10,000名に最大40,000ポイントが当たる
- さらに6,000名に100ポイントが当たる
当選者には2026年3月末頃にAmazonポイントが付与されます。
このようなキャンペーンは定期的に開催されるため、公式サイトやVpassアプリで最新情報をチェックすることをおすすめします。
参考:Amazonマスターカードのキャンペーンはいつ開催? 新規入会や利用特典を解説
プライムデーやブラックフライデーでの特別還元
Amazonの大型セールイベントである「プライムデー」や「ブラックフライデー」では、Amazonマスターカードで決済することでポイント還元率がさらにアップするキャンペーンが実施されることがあります。
過去のキャンペーン事例では、以下のような特典がありました。
- 通常2.0%還元が期間中は+3.0%で合計5.0%還元
- セール期間中の利用額に応じてボーナスポイント
- 特定カテゴリーの商品でさらに還元率アップ
これらのセールイベントは年に数回開催されるため、大きな買い物を予定している方はイベント時期を狙うとよりお得にポイントを貯められます。
主なAmazonセールイベントの開催時期は以下のとおりです。
| イベント名 | 開催時期 | 特徴 |
|---|---|---|
| 初売りセール | 1月初旬 | 年始の大型セール |
| プライムデー | 7月中旬 | プライム会員限定の最大級セール |
| ブラックフライデー | 11月下旬 | 年末商戦の目玉セール |
| サイバーマンデー | 12月初旬 | ブラックフライデーに続くセール |
| タイムセール祭り | 不定期 | 月1〜2回程度開催 |
これらのイベント前にAmazonマスターカードを作っておけば、セール期間中にすぐに高還元率で買い物ができます。
Amazonマスターカードを使わないとどうなる
Amazonマスターカードを作ったものの、実際にはあまり使っていないという方もいるかもしれません。使わない場合のリスクや注意点について解説します。
使わなくても年会費は無料なので安心
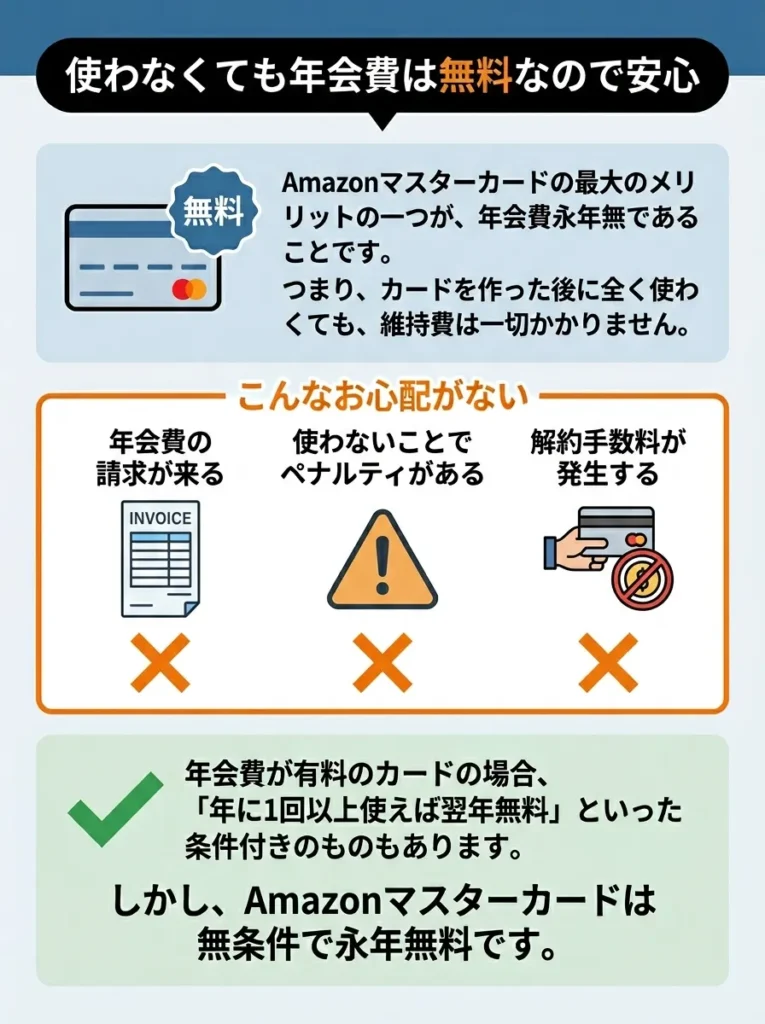
Amazonマスターカードの最大のメリットの一つが、年会費永年無料であることです。
つまり、カードを作った後に全く使わなくても、維持費は一切かかりません。以下のような心配は不要です。
- 年会費の請求が来る
- 使わないことでペナルティがある
- 解約手数料が発生する
年会費が有料のカードの場合、「年に1回以上使えば翌年無料」といった条件付きのものもありますが、Amazonマスターカードは完全無条件で永年無料です。
公式に明記されているのは「年会費 永年無料」「ETC年会費も永年無料」「家族カード年会費 無料」の3点です。家族カードは本会員1名あたり3枚まで申し込めます。「年1回使えば翌年無料」といった条件は付いていません。
そのためAmazonでの買い物専用のサブカードとして持っておくという使い方が成立します。メインカードを別に持ちつつ、Amazonでの支払いだけをこのカードに寄せれば、Amazonポイントの上乗せ分だけ得をします。維持コストがかからないカードは、使い分けの選択肢を増やせる点に価値があります。
ただしカードを増やすこと自体にはリスクもあります。管理する明細が増えれば不正利用に気づきにくくなりますし、使わないカードを放置すれば情報漏えい時の影響範囲も広がります。持つなら利用通知を必ず設定してください。
ポイントの有効期限に注意
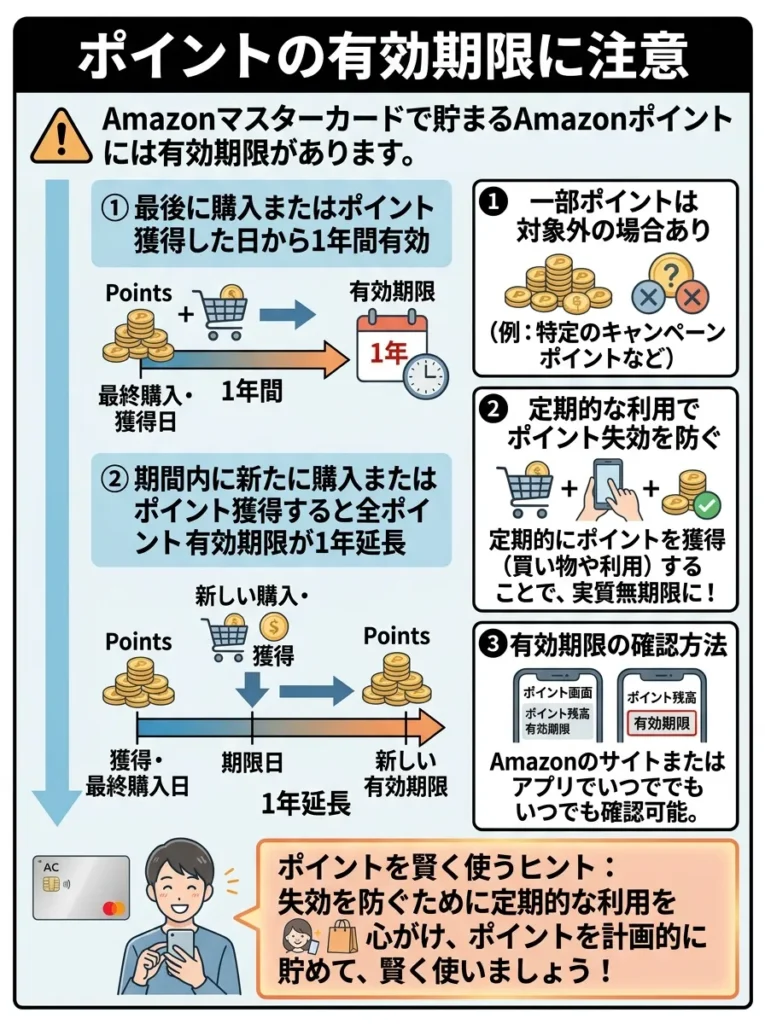
Amazonマスターカードで貯まるAmazonポイントには有効期限があります。
ポイントの有効期限のルールは以下のとおりです。
- 最後に購入またはポイント獲得した日から1年間有効
- 期間内に新たに購入またはポイント獲得すると全ポイントの有効期限が1年延長
つまり、Amazonで1年に1回でも買い物をしていれば、ポイントが失効することはありません。
しかし、Amazonマスターカードを全く使わず、Amazonでの買い物も1年以上行わなかった場合、貯まっていたポイントがすべて失効してしまいます。
ポイントを無駄にしないためには、以下の対策が有効です。
- 年に数回はAmazonで日用品などを購入する
- 残高と加算履歴をAmazonのアカウントサービス「マイポイント」ページで確認する(Vpassアプリではなく、Amazon側で確認します)
- 有効期限が近づいたら少額でもいいのでAmazonで買い物する
長期間未使用だとカードが無効化される可能性
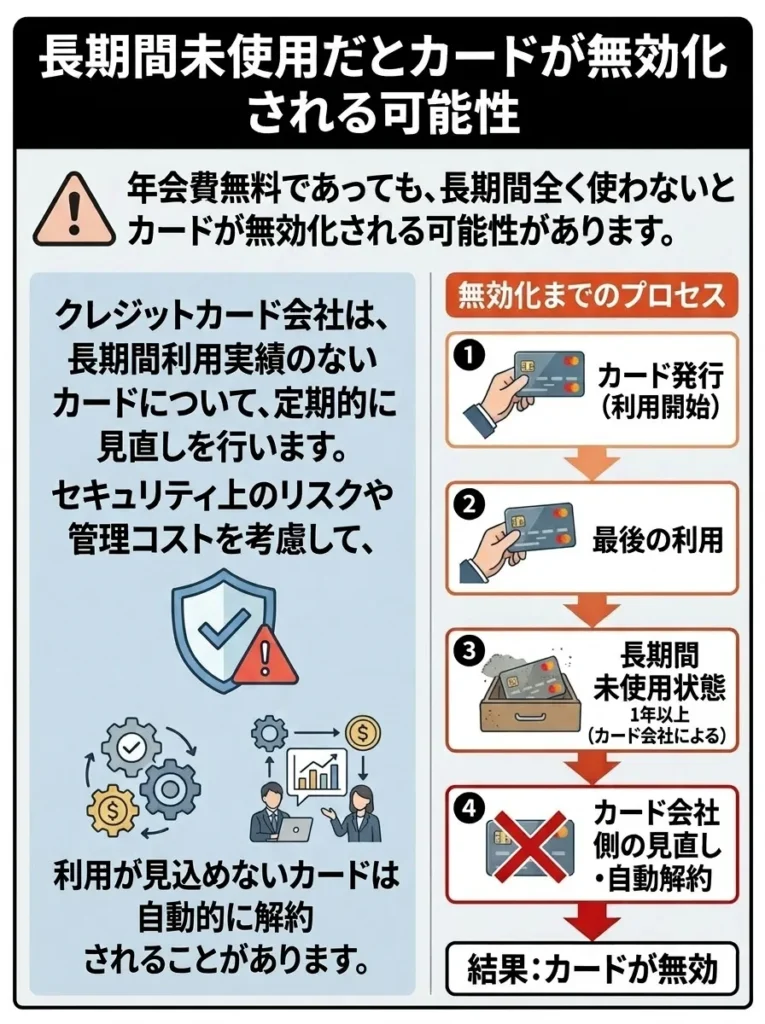
年会費無料であっても、長期間全く使わないとカードが無効化される可能性があります。
クレジットカード会社は、長期間利用実績のないカードについて、定期的に見直しを行います。セキュリティ上のリスクや管理コストを考慮して、利用が見込めないカードは自動的に解約されることがあります。
ただし「何年使わなければ解約される」という具体的な期間を三井住友カードは公表していません。ネット上には「2〜3年で解約される」といった記述がありますが、公式の根拠は確認できません。この記事でも断定はしません。
確実に言えるのは、会員規約上、カード会社はカードの更新や会員資格の継続を判断できる立場にあるということです。更新時に発行を見送られる可能性はゼロではありません。
カードを維持したい場合は、年に数回、少額でもいいので利用することをおすすめします。
解約するかサブカードとして保有するか
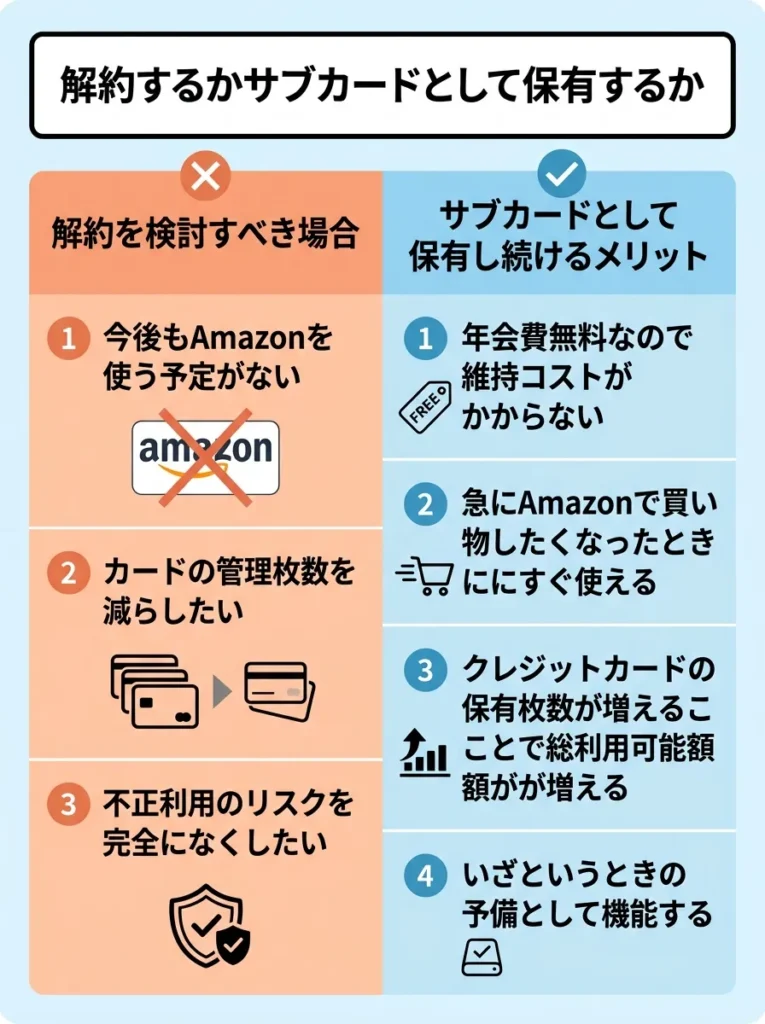
Amazonマスターカードを使わない場合、解約するか、それともサブカードとして保有し続けるかを検討する必要があります。
解約を検討すべき場合は以下のとおりです。
- 今後もAmazonを使う予定がない
- カードの管理枚数を減らしたい
- 不正利用のリスクを完全になくしたい
一方、サブカードとして保有し続けるメリットは以下のとおりです。
- 年会費無料なので維持コストがかからない
- 急にAmazonで買い物したくなったときにすぐ使える
- クレジットカードの保有枚数が増えることで総利用可能額が増える
- いざというときの予備カードとして機能する
解約する場合の手続きは、Vpassアプリから24時間いつでも可能です。解約手数料もかかりません。
ただし、一度解約すると再度入会する際には新規審査が必要になり、新規入会キャンペーンの対象にならない場合もあります。
年会費無料であることを考えると、特に不便がなければ保有し続けるのも一つの選択肢です。
Amazonマスターカードが危ないか気になる人からのよくある質問
最後に、Amazonマスターカードに関してよく寄せられる質問とその回答をまとめました。
Amazonマスターカードは本当に危ないのですか?
結論から言うと、Amazonマスターカード自体が特別に危ないということはありません。
発行元は三井住友カードという大手銀行系カード会社であり、24時間365日の不正利用監視システム、アプリでのカード情報管理、3Dセキュアなど、一般的なクレジットカードと同等のセキュリティ対策が用意されています。
「危ない」という評判が広まった理由は、以下のような背景があります。
- Amazonの知名度を悪用したフィッシング詐欺が多い
- たまたまAmazonマスターカードで不正利用被害に遭った事例がSNSで拡散された
- オンライン決済で頻繁に使われるカードほど標的になりやすい
どのクレジットカードでも不正利用のリスクはゼロではありません。重要なのは、利用者自身がフィッシング詐欺に注意し、定期的に利用明細をチェックするなどの対策を取ることです。
不正利用された場合、補償してもらえますか?
はい、三井住友カードの補償制度により、届け出から60日前までさかのぼって不正利用の全額が補償されます。
ただし、以下のような場合は補償対象外となる可能性があります。
- カードの裏面に署名がない
- 暗証番号を他人に教えた
- 家族による利用
- 重大な過失があった場合
不正利用を発見したら、すぐに三井住友カードの紛失盗難デスク(0120-919-456)に連絡し、カードを停止してもらいましょう。
参考:カードの不正利用に対する保障制度について|三井住友カード
プライム会員をやめたらカードはどうなりますか?
Amazonプライム会員を解約しても、Amazonマスターカードはそのまま使い続けることができます。
ただし、Amazonでのポイント還元率が以下のように変わります。
- プライム会員: 2.0%還元
- プライム会員解約後: 1.5%還元
カード券面に「Prime」のロゴがある「Amazon Prime Mastercard」を持っている場合でも、カードの交換は不要です。そのまま使い続けられます。
逆に、プライム会員でない状態でカードを作った後にプライム会員になった場合も、自動的に2.0%還元に変更されます。カードの再発行は必要ありません。
参考:Amazonプライムを解約したあともカードはそのまま利用できますか?
カード番号やセキュリティコードはどこで確認できますか?
Amazonマスターカードはナンバーレスカードのため、カード番号は券面に記載されていません。
カード情報は以下の方法で確認できます。
- Vpassアプリにログインする
- メニューから「カード情報」を選択
- カード番号、有効期限、セキュリティコードが表示される
なお、セキュリティコードは第三者に伝えてはいけない情報です。カード会社や通販事業者が電話やメールでセキュリティコードを尋ねることはありません。求められた場合はフィッシング詐欺を疑ってください。
オンラインショッピングでカード情報が必要な場合は、Vpassアプリから簡単にコピーできるため、手入力の手間も省けます。
家族カードやETCカードは発行できますか?
はい、Amazonマスターカードでは家族カードとETCカードの両方を発行できます。
家族カードの詳細は以下のとおりです。
| 項目 | 内容 |
|---|---|
| 年会費 | 永年無料 |
| 発行可能枚数 | 本会員1人あたり3枚まで |
| ポイント | 本会員のアカウントに集約 |
| 利用明細 | 家族カードの利用も本会員の明細に記載 |
ETCカードの詳細は以下のとおりです。
| 項目 | 内容 |
|---|---|
| 年会費 | 初年度無料、翌年度以降550円(税込) |
| 年会費無料条件 | 前年度に1回以上ETC利用があれば翌年度も無料 |
| ポイント還元 | ETC利用でもポイントが貯まる |
家族カードは、家族でAmazonを利用する場合にポイントを集約できるため便利です。また、ETCカードも実質無料で持てるため、高速道路を利用する方にはおすすめです。
審査にはどのくらい時間がかかりますか?
審査時間は、即時審査と通常審査で大きく異なります。
即時審査の場合は、以下の条件を満たせば最短10秒で結果が出ます(三井住友カード公式の記載)。
- 満18歳以上
- 9時から19時の間に申し込み
- オンラインで支払い口座を設定
- 電話による本人確認が可能
即時審査が適用されない場合は通常審査となり、申込日の翌日以降にメールで結果が届きます。通常は数日以内に結果が分かりますが、審査内容によっては1週間程度かかることもあります。
審査状況は、三井住友カードの審査状況照会ページで確認できます。
Amazonで買わない場合、他のカードの方がお得ですか?
はい、Amazonでの買い物が少ない方には、他のカードの方がお得になる可能性が高いです。
Amazonマスターカードのメリットは、主にAmazonでの高還元率(1.5%〜2.0%)にあります。Amazon以外での還元率は1.0%と平凡であり、さらにポイントの使い道もAmazonに限定されます。
以下のような場合は、他のカードを検討した方がよいでしょう。
- 楽天市場やYahoo!ショッピングでの買い物が多い → 楽天カードやPayPayカード
- どこで使っても高還元率がいい → リクルートカード(1.2%)
- ポイントの使い道を柔軟に選びたい → 三井住友カード(NL)やdカード
- マイルを貯めたい → 航空系カードやマイル高還元カード
ただし、Amazonでの買い物が月に5,000円以上ある方や、コンビニをよく利用する方にとっては、Amazonマスターカードは非常にお得なカードです。
自分のライフスタイルと照らし合わせて判断することが重要です。
Amazonマスターカードにはどんな落とし穴がありますか?
セキュリティより「還元条件の細かさ」が落とし穴です。2025年10月1日以降、Amazonでのふるさと納税はプライム会員でも1%に下がりました。2025年11月1日以降は、モバイルSuica・PASMO・WAON・nanacoなどへのチャージがポイント計算の対象外です。Amazon Payでの支払いはAmazon扱いにならず1.0%です。コンビニ1.5%も、駅ビルやショッピングセンター内の店舗・ガソリンスタンド併設店舗などでは扱いが変わります。いずれも三井住友カード公式に明記されています。
Amazonマスターカードは怪しいですか?
怪しいカードではありません。発行元は三井住友カード株式会社で、Amazonとの提携により発行されている正規のクレジットカードです。年会費は永年無料、国際ブランドはMastercard、24時間365日の不正利用監視と3Dセキュアに対応しています。「怪しい」と言われる背景には、Amazonをかたるフィッシングメールや偽サイトの被害があります。問題はカードそのものではなく、カード情報を狙う詐欺です。公式アプリと公式サイト以外から申し込まないでください。
Amazonマスターカードは信頼できますか?
発行体制という点では信頼できます。三井住友カードは銀行系の大手カード会社で、不正利用の補償制度、紛失盗難受付デスク(0120-919-456/24時間受付)、利用通知サービスが整っています。ただし「信頼できる=自分に得」ではありません。Amazon以外での還元率は1.0%で、他社には1.2%のカードもあります。信頼性と損得は別に判断してください。
Amazon Prime Mastercardのデメリットは何ですか?
最大のデメリットは、2.0%還元を維持するためにプライム会費がかかることです。プライム会員でなくなると還元率は1.5%に下がります。またAmazonでのふるさと納税は2025年10月以降、プライム会員でも1.0%です。海外旅行傷害保険は利用付帯で、2025年10月16日以降出発分から適用条件が変更されています。国内旅行傷害保険は付帯しません。Amazonをあまり使わない人には、還元率の面で他のカードのほうが有利になります。
まとめ Amazonマスターカードは正しく使えば安全でお得
ここまでAmazonマスターカードについて、セキュリティの実態からメリット・デメリット、安全対策まで詳しく解説してきました。最後に重要なポイントをまとめます。
Amazonマスターカードが危ないというのは誤解
検索結果に「危ない」「やばい」といった言葉が表示されるため不安に感じる方も多いですが、実際にはAmazonマスターカード自体が特別に危ないわけではありません。
発行元は三井住友カードという大手銀行系カード会社で、以下のような充実したセキュリティ体制が整っています。
- 24時間365日の不正利用監視システム
- カード情報をアプリで管理でき、利用通知も設定できる
- 3Dセキュアによる本人認証強化
- 届け出から60日以内なら全額補償
「危ない」という評判が広まった背景には、Amazonの知名度を悪用したフィッシング詐欺や、たまたまSNSで拡散された不正利用事例があります。しかし、これらはAmazonマスターカード固有の問題ではなく、どのクレジットカードでも起こりうるリスクです。
安全に使うための7つの対策を実践しよう
どんなに安全なカードでも、利用者側の注意が不十分だと被害に遭う可能性があります。以下の7つの対策を実践しましょう。
- フィッシングメールを見破る5つのチェックポイントを覚える
- Amazonメッセージセンターで正規メールを確認する習慣をつける
- 二段階認証を必ず設定する
- パスワードの使い回しをやめて定期的に変更する
- Vpassアプリの利用通知を即時設定にする
- 利用明細を毎月必ずチェックする
- 使わないときは利用限度額を下げておく
これらの対策を実践することで、不正利用のリスクを大幅に減らすことができます。
優先順位をつけるなら、①ご利用通知をオンにする ②3Dセキュアを設定する ③明細を月1回は確認するの3つが最も効果的です。この3つは設定に数分しかかからないうえ、不正利用の早期発見に直結します。
残りの対策(公共Wi-Fiでカード情報を入力しない、フィッシングメールのリンクから決済しない、暗証番号を使い回さない、カードを他人に渡さない)は、Amazonマスターカードに限らずすべてのクレジットカードに共通する基本です。特別な知識は必要ありません。
Amazonヘビーユーザーには最適なカード
デメリットもありますが、以下のような方にとってAmazonマスターカードは非常にお得な選択肢です。
- Amazonプライム会員でAmazonをメインの買い物場所としている
- 月に1万円以上Amazonで買い物をする
- コンビニを頻繁に利用する
- ポイント管理をシンプルにしたい
- 年会費無料でクレジットカードを持ちたい
特にプライム会員なら2.0%という高還元率を享受でき、年間数千円から数万円分のポイントを貯めることができます。年会費永年無料でこの還元率は非常に魅力的です。
目安を金額で示します。Amazonでの年間利用額が20万円を超え、かつプライム会員であれば、還元だけで年4,000ポイントが貯まります。プライム会員以外でも1.5%が付くため、年20万円なら3,000ポイントです。年会費が無料である以上、Amazonをよく使う人にとってマイナスになる要素はほとんどありません。
逆にAmazonをほとんど使わない人には向きません。Amazon以外での還元率は1.0%で、リクルートカードの1.2%に劣ります。さらに2025年11月からは電子マネーチャージがポイント対象外になったため、「メインカードとして万能」とは言えなくなりました。Amazon用のサブカードとして持つのが、いまの実力に合った使い方です。
自分のライフスタイルに合ったカード選びを
一方で、以下のような方には他のカードの方が適している可能性があります。
- Amazonよりも楽天市場やYahoo!ショッピングでの買い物が多い
- ポイントの使い道に柔軟性を求める
- マイルを貯めて旅行に行きたい
- 旅行保険やラウンジサービスを重視する
クレジットカードは、自分のライフスタイルや利用シーンに合ったものを選ぶことが最も重要です。Amazonをよく使う方にとっては、Amazonマスターカードは安全性とお得さを兼ね備えた優れた選択肢と言えるでしょう。
最後に、不正利用のリスクはどのカードにも存在しますが、正しい知識と対策を持っていれば過度に恐れる必要はありません。この記事で紹介した安全対策を実践して、安心してAmazonマスターカードを活用してください。
この記事の情報について
調査日:2026年8月26日
本記事に記載した年会費・還元率・特典・手数料などの内容は、上記の調査日時点で各カード会社および関係機関の公式サイトを確認して記載しています。これらの条件は予告なく変更されることがあります。申し込みや手続きの前に、必ず公式サイトで最新の情報をご確認ください。
監修:岩田昭男(クレジットカード評論家・キャッシュレス研究家)
参照した一次情報:
本記事は情報提供を目的としたものであり、特定の金融商品の申し込みを勧誘するものではありません。審査結果や還元額を保証するものでもありません。ご契約は各社の規約をご確認のうえ、ご自身の判断でお願いいたします。
・本記事の情報は一般的な情報提供を目的としており、個別の投資や金融商品の推奨を行うものではありません
・カードの審査結果、ポイント還元率、年会費等は各カード会社の判断により決定されます
・最新の情報については、必ず各カード会社の公式サイトでご確認ください
・本記事の情報による損失について、当社では一切の責任を負いかねます
・株式会社エレビスタと共同運営しております